Conseiller en gestion de patrimoine : quel tarif entre bilan, suivi et commissions ?
Un bilan patrimonial coûte généralement entre 500 € et 3 000 €, tandis qu’une consultation se facture de 100 € à 500 € HT par heure. Mais le tarif d’un conseiller en gestion de patrimoine ne se limite pas toujours à sa facture : des commissions peuvent être intégrées aux placements. Pour comparer les offres, il faut donc regarder ensemble les honoraires, les frais des produits et le service réellement assuré.
Les prix à prévoir selon la prestation
Il n’existe pas de barème unique pour les conseillers en gestion de patrimoine, ou CGP. Les fourchettes ci-dessous donnent des repères, pas un devis : une question ponctuelle sur la retraite ne demande pas le même travail qu’une stratégie associant entreprise, immobilier et transmission.
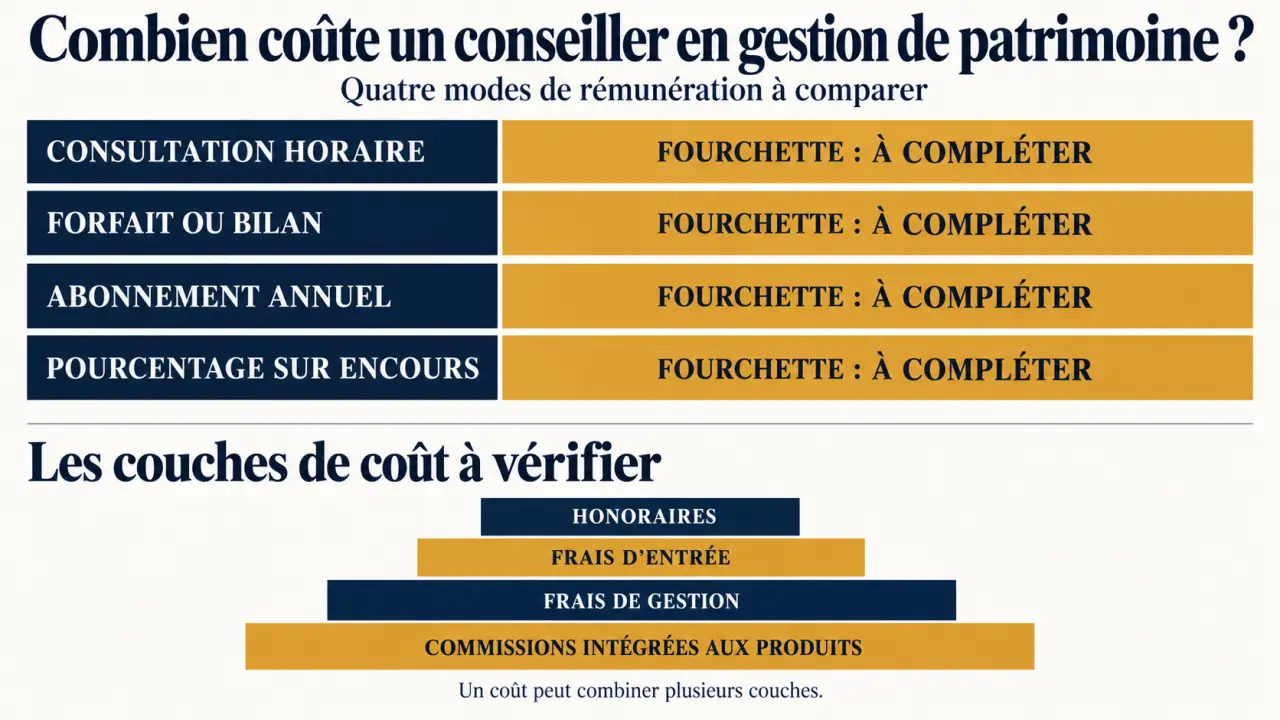
| Prestation | Repère tarifaire | Point à vérifier |
|---|---|---|
| Consultation à l’heure | 100 € à 500 € HT | Temps de préparation et compte rendu inclus ou non |
| Bilan patrimonial | 500 € à 3 000 € | Simple diagnostic ou recommandations détaillées |
| Stratégie patrimoniale au forfait | 1 000 € à 10 000 € | Scénarios, simulations et accompagnement à la mise en œuvre |
| Abonnement annuel | 1 000 € à 5 000 € | Nombre de rendez-vous et disponibilité du conseiller |
| Suivi proportionnel aux encours | 0,5 % à 1,5 % par an | Assiette de calcul et frais supplémentaires des placements |
Certaines missions annuelles étendues atteignent 1 500 € à 10 000 €, et certaines tarifications proportionnelles vont jusqu’à 2 % des actifs. Ces amplitudes reflètent des périmètres différents. Un abonnement de conseil n’équivaut pas nécessairement à une gestion sous mandat, dans laquelle les décisions d’investissement sont déléguées.
Demandez systématiquement le montant TTC à payer. Les prix ne sont pas toujours présentés sur la même base fiscale. Vérifiez aussi le premier rendez-vous : il peut être gratuit lorsqu’il sert à qualifier votre besoin, ou payant lorsqu’une analyse commence dès cet échange. Un rendez-vous facturé 150 €, par exemple, doit être annoncé avant sa tenue.
Bilan, stratégie et suivi : payer pour quels livrables ?
Le prix d’un bilan patrimonial devient comparable seulement lorsque son contenu est défini. Un inventaire de vos comptes, crédits et biens immobiliers ne vaut pas une étude comprenant une analyse familiale, fiscale, financière et successorale, suivie de recommandations argumentées.
Un diagnostic doit déboucher sur des décisions compréhensibles
Un bilan utile présente votre situation, vos objectifs, les risques identifiés et les priorités d’action. Il peut examiner la protection du conjoint, la préparation de la retraite ou l’équilibre entre immobilier et placements financiers. Demandez un document écrit, les hypothèses retenues et une restitution permettant de poser vos questions.
La stratégie va plus loin : elle compare des scénarios et ordonne leur mise en œuvre. Vérifiez si le forfait inclut les simulations, les échanges avec votre notaire ou expert-comptable et les ajustements après restitution. Les actes et prestations de ces autres professionnels peuvent rester facturés séparément.
La complexité compte davantage que le seul capital
Un patrimoine financier important mais simple peut demander moins de travail qu’un dossier plus modeste comportant une société, une famille recomposée ou des biens à l’étranger. Le volume de documents, les compétences mobilisées et le nombre de scénarios expliquent une partie des écarts tarifaires. À l’heure, demandez une estimation du temps et un plafond soumis à votre accord.
Le suivi mérite aussi une réflexion sur sa cadence. Comme une pendule, il doit donner des rendez-vous réguliers sans provoquer un mouvement permanent : revoir votre situation n’impose pas d’arbitrer vos placements à chaque entretien. Faites préciser les événements qui déclenchent une analyse — mariage, cession d’entreprise, départ en retraite — et distinguez les points de contrôle des opérations facturables. Vous éviterez de payer de l’activité plutôt qu’un accompagnement utile.
Honoraires et commissions : identifier qui rémunère le conseiller
Les honoraires sont payés directement par le client, au forfait, à l’heure ou selon les encours conseillés. Les commissions et rétrocommissions proviennent des partenaires qui distribuent ou gèrent les produits recommandés. Un modèle mixte combine ces rémunérations : payer une facture ne signifie donc pas automatiquement qu’aucune commission n’est perçue.
Des commissions sur produits peuvent représenter 2 % à 5 % des montants investis. Elles ne constituent toutefois pas nécessairement une ligne ajoutée aux frais affichés : elles peuvent être prélevées sur les frais déjà supportés par le placement. Demandez leur montant, leur origine et leur caractère ponctuel ou récurrent.
CGPI et conseil indépendant ne sont pas synonymes
L’appellation « conseiller en gestion de patrimoine indépendant », ou CGPI, peut désigner un cabinet sans lien capitalistique avec une banque. Elle ne suffit pas à établir que le conseil en investissement est fourni sur une base indépendante au sens réglementaire.
Dans ce cadre réglementaire, le conseil indépendant implique notamment une analyse suffisamment large des instruments financiers et l’absence de conservation des rémunérations de tiers, sous réserve des exceptions prévues. Demandez explicitement si la prestation est indépendante ou non indépendante et comment les éventuelles rétrocommissions sont traitées.
Un conseil non indépendant n’est pas automatiquement inadapté, et un conseil à honoraires n’est pas automatiquement moins cher. L’essentiel est de comprendre l’univers de produits étudié, les incitations financières et la justification des recommandations. Une architecture ouverte, donnant accès à plusieurs fournisseurs, ne prouve pas à elle seule l’indépendance réglementaire.
Calculer le coût total sans compter deux fois les mêmes frais
Pour connaître votre budget, séparez les dépenses initiales des dépenses récurrentes. Recensez les honoraires, les frais d’entrée ou sur versement, les frais de gestion du contrat et des supports, ainsi que les éventuels frais d’arbitrage ou de sortie.
Exemple purement pédagogique : pour 100 000 € investis, des frais d’entrée de 2 % représentent 2 000 €. Un suivi facturé séparément à 1 % d’un encours de 100 000 € représente 1 000 € par an. Si les placements supportent également 1,5 % de frais annuels sur cette même base, cela représente 1 500 € supplémentaires. Le total illustratif atteint 4 500 € la première année, avant variation de l’encours.
Ce calcul suppose que les trois couches sont distinctes. Si la rémunération du conseiller est déjà comprise dans les frais du produit, ne l’ajoutez pas une seconde fois. Demandez une présentation consolidée en euros et en pourcentage, en distinguant ce qui rémunère le cabinet du coût global supporté.
Pour un tarif sur encours, faites préciser les actifs concernés, la date de valorisation, les éventuels minimums et la dégressivité. Comparez ensuite le coût de la première année et celui des suivantes, à hypothèses identiques. Aucun supplément de rendement ne doit être considéré comme acquis pour justifier les frais.
Les vérifications à faire avant de signer
Adressez le même besoin à plusieurs cabinets : objectifs, composition du patrimoine et accompagnement souhaité. Vous pourrez alors comparer des propositions équivalentes plutôt qu’un forfait ponctuel avec un abonnement complet.
- Identité et habilitations : vérifiez l’immatriculation à l’ORIAS et les catégories correspondant aux activités proposées. Pour le conseil en investissements financiers, contrôlez le statut CIF et l’association professionnelle agréée par l’AMF.
- Périmètre écrit : exigez les livrables, les délais, les exclusions et le nombre d’entretiens.
- Rémunération complète : demandez les honoraires TTC, les commissions et les frais des solutions envisagées.
- Suivi contractuel : vérifiez la révision des tarifs, la durée d’engagement et les conditions de résiliation.
La lettre de mission doit formaliser l’accord avant le travail facturé. Le bon tarif est celui d’une prestation proportionnée à votre besoin, dont vous comprenez le contenu et le coût total. Pour une question ciblée, une consultation ponctuelle peut suffire ; un suivi annuel doit correspondre à un besoin réel d’accompagnement.