Le prêt 1 % patronal réduit l’apport nécessaire, mais ne remplace pas vos fonds propres
Le prêt 1 % patronal peut compléter un projet d’achat immobilier lorsque l’apport personnel est limité. Il ne le remplace toutefois pas au sens bancaire du terme. Aussi appelé prêt employeur, prêt 1 % logement ou prêt accession Action Logement, il s’agit d’un crédit complémentaire à rembourser. Son intérêt est de réduire le montant du prêt immobilier principal et, dans certains cas, le coût global du financement.
Pourquoi le prêt patronal n’est pas un apport personnel
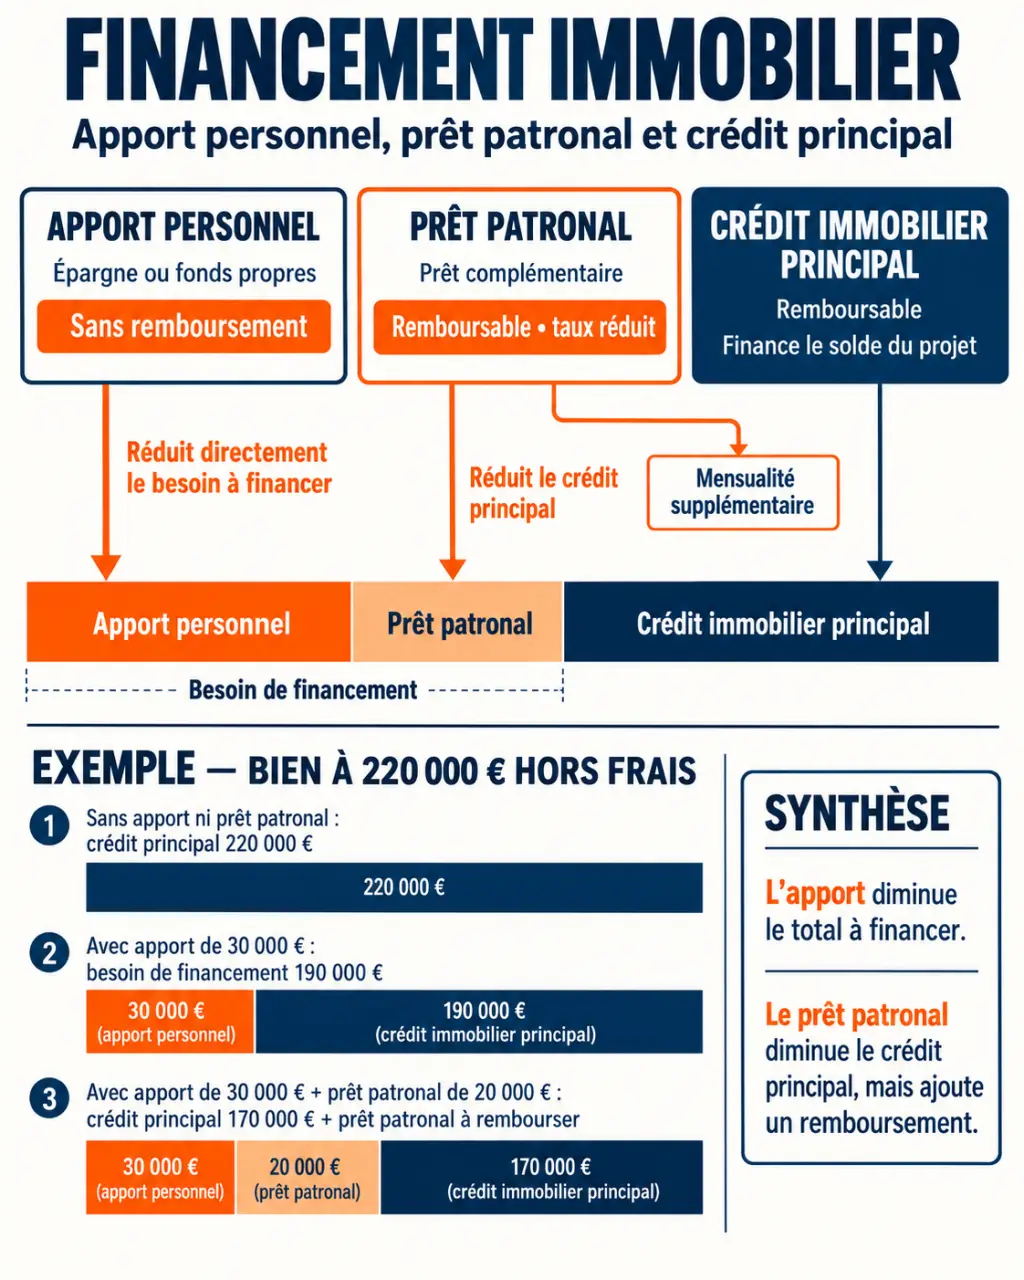
L’apport personnel correspond aux sommes que l’acheteur mobilise sans les emprunter : épargne, donation, produit de la vente d’un bien ou aide familiale, par exemple. La banque y voit une preuve de capacité d’épargne. Elle l’utilise aussi, en priorité, pour couvrir les frais d’acquisition.
Le prêt 1 % patronal, même accordé à un taux réduit, reste une dette assortie de mensualités. Il ne constitue donc pas des fonds propres. La banque l’intègre dans l’analyse globale du dossier, au même titre que les autres crédits en cours et que le futur prêt immobilier.
| Élément du financement | Nature | Effet dans le dossier |
|---|---|---|
| Apport personnel | Fonds propres non remboursables | Réduit immédiatement le besoin d’emprunt |
| Prêt patronal ou prêt accession | Prêt complémentaire remboursable | Réduit la part du crédit bancaire principal, mais crée une mensualité |
| Crédit immobilier classique | Prêt principal remboursable | Finance la majeure partie de l’opération selon la solvabilité |
Dans les faits, le prêt patronal peut néanmoins réduire le besoin d’apport. Si le plan de financement est plus équilibré grâce à ce prêt à taux fixe réduit, la banque peut y voir un levier utile. Elle examinera cependant l’ensemble des échéances, le taux d’endettement, le reste à vivre et la stabilité des revenus.
Présentez donc ce financement comme une ligne de prêt complémentaire, et non comme un apport. Cette distinction évite une mauvaise lecture du dossier et permet à la banque d’évaluer correctement la mensualité totale.
Un montage immobilier peut se lire comme une succession de sources de financement. Les fonds propres couvrent souvent une partie des frais et rassurent le prêteur. Les prêts aidés et les financements à conditions préférentielles complètent ensuite le projet, tandis que le crédit principal finance le solde. Cette méthode évite de comparer uniquement les taux : une aide avantageuse réduit le coût du financement, mais ses mensualités doivent rester compatibles avec celles des autres crédits.
À quoi sert le prêt accession Action Logement ?
L’appellation historique « 1 % patronal » désigne aujourd’hui, dans le langage courant, le prêt accession Action Logement. Ce financement vise l’acquisition ou la construction de la résidence principale, en complément d’un prêt bancaire ou d’autres dispositifs aidés.
L’accès n’est pas automatique. Il dépend notamment du statut du demandeur, de ses ressources, de la nature du projet et des enveloppes disponibles. Le prêt est aussi soumis à l’accord du prêteur et aux conditions de l’offre applicable au moment de la demande.
Les projets immobiliers concernés
Selon les conditions prévues, le prêt peut participer au financement d’une construction, d’un logement neuf, d’une vente en l’état futur d’achèvement (VEFA), de certaines ventes de logements HLM, d’un bail réel solidaire (BRS) ou d’un prêt social de location-accession (PSLA).
Le logement doit respecter les critères prévus et être situé en France. Certaines opérations comportent aussi des exigences de performance énergétique. La nature du bien, sa localisation et le dispositif utilisé peuvent donc modifier les conditions d’accès.
Un avantage à mesurer dans le coût total
Les informations consacrées au dispositif évoquent un taux fixe réduit, généralement présenté autour de 1 %, ainsi qu’une absence de frais de dossier et de frais de garantie. Ces conditions peuvent alléger le coût du financement complémentaire.
Il faut toutefois comparer l’assurance, la durée totale et les mensualités de chaque prêt. Le TAEG reste l’indicateur le plus pertinent pour apprécier le coût global d’un crédit lorsqu’il inclut les frais obligatoires.
Éligibilité, montant et durée : les vérifications essentielles
Le prêt s’adresse principalement aux salariés d’entreprises privées éligibles. Certains préretraités ou retraités récents peuvent également entrer dans le dispositif, selon les règles applicables. Le revenu fiscal de référence du foyer doit respecter un plafond de ressources.
Les salariés agricoles relèvent d’un dispositif distinct, souvent appelé prêt AGRI-ACCESSION. Il convient donc de vérifier le régime correspondant à son secteur d’activité avant de déposer une demande.
- Statut professionnel : vérifiez votre rattachement à une entreprise ou à un secteur éligible.
- Ressources : préparez votre avis d’imposition, car le revenu fiscal de référence intervient dans l’examen du dossier.
- Usage du logement : le projet doit concerner votre résidence principale.
- Nature de l’opération : construction, logement neuf, VEFA, BRS, PSLA ou vente HLM peuvent répondre à des conditions différentes.
Le plafond annoncé varie selon l’offre et la période. Certaines informations mentionnent 30 000 euros, tandis que d’autres citent 40 000 euros. Ce dernier montant est parfois associé à une limite de 40 % du coût total de l’opération. La durée maximale citée est de 25 ans.
Ces écarts peuvent s’expliquer par l’évolution des règles ou par la différence entre les offres et les dates de référence. Avant de bâtir votre plan de financement, faites confirmer le montant réellement accessible à votre situation. Ne basez pas une offre d’achat sur un plafond théorique.
Construire un plan de financement cohérent avec un apport limité
Le bon réflexe consiste à séparer chaque source de financement. Prenons un achat à 220 000 euros, auquel s’ajoutent les frais d’acquisition. L’épargne personnelle peut couvrir une partie de ces frais. Un prêt accession complète ensuite l’opération, puis le crédit immobilier classique finance le solde.
Cette répartition rend le dossier lisible et montre clairement la place de chaque financement. Elle évite aussi de prévoir un prêt pour des frais annexes alors que son périmètre ne le permet pas.
Les cumuls possibles, sous conditions
Le prêt patronal peut généralement se combiner avec un prêt à taux zéro (PTZ), un prêt d’accession sociale (PAS), un prêt conventionné, des aides locales et, selon le projet, des prêts travaux Action Logement.
Chaque dispositif conserve toutefois ses propres règles de ressources, de localisation, de type de bien et d’usage du logement. Le cumul des aides ne garantit pas l’accord bancaire. Le prêteur analyse toujours la capacité de remboursement globale.
Ce que la banque va réellement regarder
Au-delà du capital emprunté, la banque vérifie la cohérence entre les revenus, les charges existantes, l’assurance emprunteur et les nouvelles mensualités. Un prêt patronal peut diminuer le capital soumis au taux du prêt principal, mais il ajoute sa propre échéance.
Demandez donc une simulation intégrant tous les crédits. Une estimation isolée de chaque ligne ne permet pas de mesurer correctement le reste à financer, le taux d’endettement et la mensualité totale.
Déposer la demande assez tôt pour sécuriser l’achat
La demande se prépare avant la signature définitive chez le notaire. Action Logement indique qu’un dossier complet doit être transmis au moins 30 jours ouvrés avant cette signature. Attendre l’accord du prêt principal ou la dernière semaine de la condition suspensive peut donc réduire la marge disponible dans le calendrier.
- Réalisez le test d’éligibilité correspondant à votre profil et à votre projet.
- Créez votre compte sur la Plateforme Accession, puis saisissez la demande.
- Rassemblez les justificatifs demandés : pièce d’identité, situation professionnelle, avis d’imposition, éléments sur les revenus et les charges, compromis ou informations précises sur le bien, ainsi que le plan de financement.
- Déposez les documents et répondez rapidement à toute demande de complément.
- Suivez l’avancement dans l’espace dédié et transmettez l’accord à votre banque ou à votre courtier pour finaliser le montage.
Un changement d’employeur après l’obtention du prêt n’entraîne pas nécessairement un remboursement anticipé obligatoire. En revanche, s’il intervient pendant l’instruction, signalez-le rapidement. L’éligibilité peut dépendre de la situation professionnelle examinée au moment de la demande.
Vérifiez toujours les conditions de l’offre avant de vous engager. Conservez aussi une marge de sécurité dans votre budget, car le prêt patronal reste une dette à rembourser, même lorsqu’il réduit le montant du crédit immobilier principal.