Ouvrir un compte suisse depuis la France : le dossier compte plus que le déplacement
Vous pouvez ouvrir un compte suisse en résidant en France, mais toutes les banques n’acceptent pas les non-résidents. L’accord dépend notamment de votre pays de résidence, de votre activité, de l’origine des fonds et des conditions de l’établissement. Une ouverture à distance est parfois possible ; elle ne dispense jamais des vérifications d’identité et de conformité.
Avant de préparer votre dossier, précisez votre besoin : recevoir un salaire en francs suisses, régler des dépenses en Suisse ou organiser un patrimoine. Ce choix détermine la solution pertinente, les justificatifs à fournir et les frais à comparer.
Depuis la France, votre profil détermine les possibilités
Résider hors de Suisse n’interdit pas d’y détenir un compte. En revanche, une banque conserve ses propres critères d’acceptation. La nationalité, la résidence fiscale, les liens avec la Suisse et les opérations prévues peuvent influencer sa décision. Un résident français salarié à Genève ne présente donc pas le même dossier qu’un épargnant sans activité dans le pays.
Pour une ouverture individuelle classique, la majorité, soit 18 ans, est généralement requise. Les comptes destinés aux mineurs relèvent de conditions particulières. La banque peut aussi imposer un dépôt initial ou un niveau d’avoirs à conserver : il n’existe pas de minimum unique applicable à tous les comptes suisses.
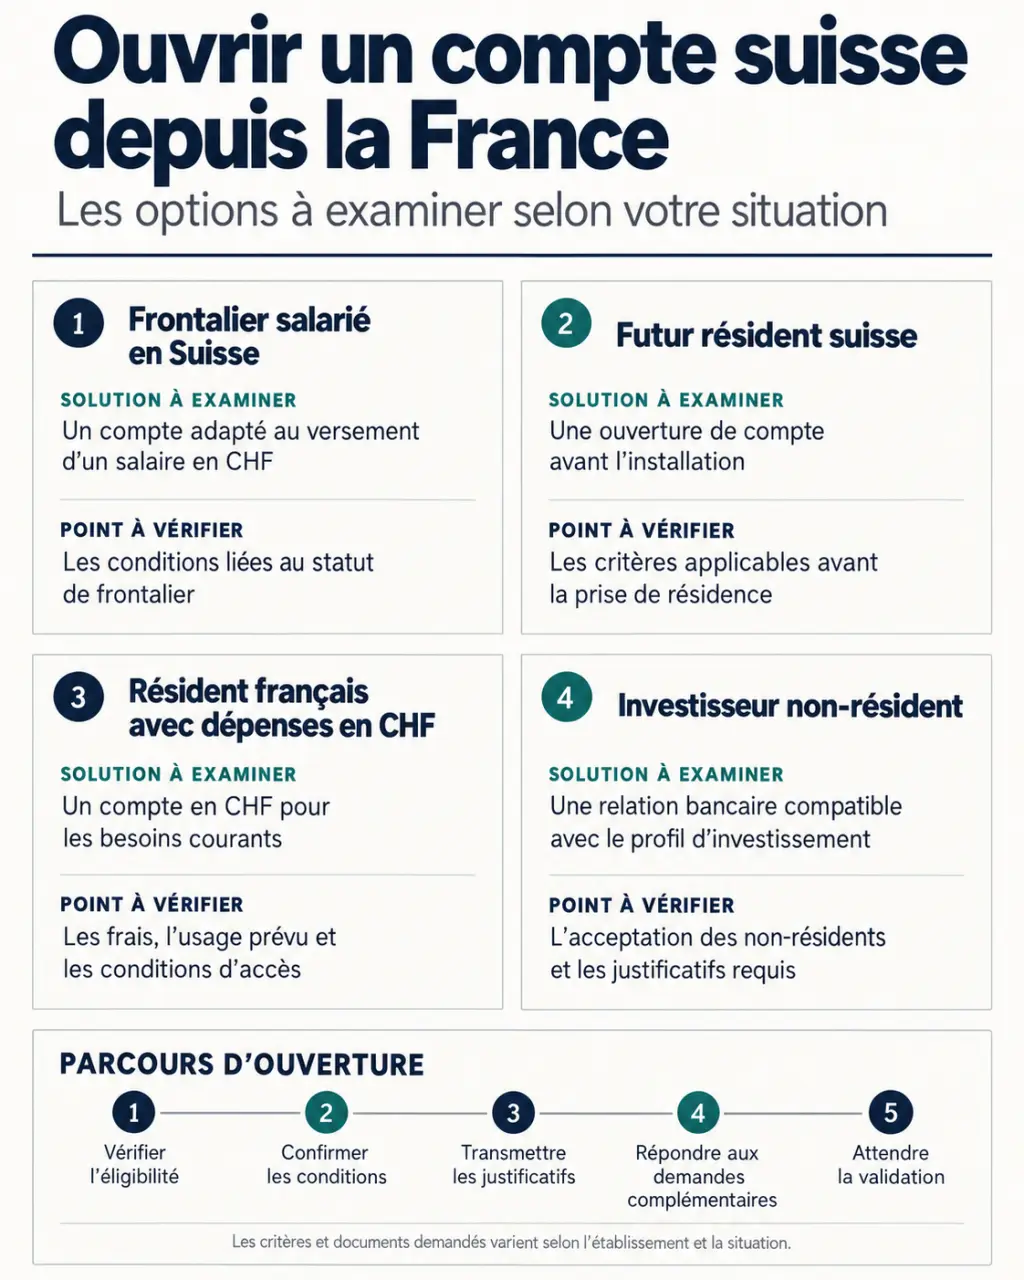
| Votre situation | Solution à examiner | Point à confirmer |
|---|---|---|
| Frontalier salarié en Suisse | Compte salaire ou offre frontalière | Réception du salaire et conversion CHF/EUR |
| Futur résident suisse | Compte courant pour nouvel arrivant | Ouverture avant l’installation et justificatifs acceptés |
| Résident français avec dépenses en CHF | Compte suisse ou compte multi-devises | Nécessité réelle d’un IBAN suisse |
| Investisseur non-résident | Relation bancaire patrimoniale | Avoirs requis et coûts de gestion |
Un compte en francs suisses n’est pas nécessairement un compte domicilié en Suisse. Si votre employeur ou un organisme exige des coordonnées locales, demandez explicitement un IBAN suisse commençant par CH, plutôt qu’une simple possibilité de détenir des CHF.
Un dossier cohérent facilite davantage l’ouverture qu’une demande précipitée
Les pièces à réunir avant de contacter la banque
La liste exacte dépend de l’établissement et du profil. Préparez des documents lisibles, valides et cohérents entre eux : une adresse différente sur plusieurs justificatifs ou un changement de situation non expliqué peut entraîner des demandes complémentaires.
- Une pièce d’identité valide : passeport ou carte d’identité selon les documents acceptés.
- Un justificatif de domicile récent, conforme aux exigences de la banque.
- Les informations de résidence fiscale et le numéro d’identification fiscale demandé.
- Un justificatif d’activité : contrat de travail, attestation employeur ou documents professionnels.
- Les preuves d’origine des fonds : bulletins de salaire, relevés bancaires, acte de vente ou documents successoraux selon le cas.
- Les documents liés à votre installation ou emploi en Suisse, lorsqu’ils sont pertinents.
Expliquer les flux, pas seulement le montant à déposer
Les contrôles de connaissance client, souvent appelés KYC, et de lutte contre le blanchiment servent notamment à comprendre qui détient le compte et d’où provient l’argent. Un relevé montrant un solde ne suffit pas toujours à expliquer la constitution de cette somme. La banque peut demander des pièces retraçant son origine économique.
Une courte présentation de vos flux peut servir de catalyseur au traitement du dossier : indiquez qui alimentera le compte, dans quelle devise, pour quel usage et vers quels pays partiront les virements. Par exemple, distinguer salaire mensuel, épargne déjà constituée et produit d’une vente évite de présenter comme un ensemble opaque des fonds de natures différentes. Cette lisibilité ne garantit pas l’acceptation, mais facilite les échanges avec le service de conformité.
En ligne ou en agence : les étapes jusqu’à l’activation
Un formulaire accessible depuis la France ne signifie pas que l’ouverture intégrale à distance vous est accessible. Certaines procédures numériques sont réservées à des pays de résidence ou à des documents d’identité précis. D’autres nécessitent un entretien, des copies certifiées ou un rendez-vous en agence.
- Vérifiez l’éligibilité. Communiquez votre résidence, votre résidence fiscale et l’usage prévu avant de transmettre un dossier complet.
- Demandez les conditions écrites. Faites confirmer les frais non-résident, le dépôt éventuel et les modalités d’identification.
- Déposez les justificatifs. Utilisez le canal sécurisé indiqué par l’établissement.
- Répondez aux demandes complémentaires. Elles peuvent concerner votre activité, votre patrimoine ou les opérations attendues.
- Attendez la validation. Suivez ensuite les instructions de premier versement et d’activation des services.
Les délais varient selon la complexité du dossier et les vérifications nécessaires. Ne confondez pas le temps de saisie de la demande avec celui de l’ouverture effective. Si un salaire doit arriver prochainement, demandez à quel moment les coordonnées bancaires seront utilisables et prévoyez une solution transitoire.
Après validation, vérifiez séparément l’accès à l’e-banking, la livraison de la carte et les plafonds de paiement. Une carte de crédit n’est pas automatiquement incluse avec le compte : elle peut faire l’objet d’un examen ou de garanties spécifiques.
Comparer les banques sur le coût réel et les services utiles
UBS et Crédit Agricole next bank font partie des établissements à interroger selon votre situation. Leur nom ne suffit toutefois pas à garantir votre admissibilité : demandez une confirmation pour votre pays de résidence et l’offre souhaitée. Une banque privée, orientée gestion patrimoniale, ne répond pas nécessairement à un besoin courant de réception de salaire.
Pour comparer utilement les propositions, demandez une estimation correspondant à votre fonctionnement sur une année, et pas uniquement au tarif mensuel affiché.
- Tenue de compte et éventuelle majoration pour domicile à l’étranger.
- Carte de débit, retraits en Suisse et retraits hors de Suisse.
- Virements internationaux, frais intermédiaires éventuels et réception de fonds.
- Marge de change lors des conversions entre francs suisses et euros.
- Conditions de solde minimum, de clôture et d’accès au conseiller.
Pour un frontalier qui convertit régulièrement son salaire, le change peut peser davantage que l’abonnement. Comparez le montant net reçu en euros pour une même somme en CHF, au même moment, frais compris. Vérifiez également les limites et les délais de transfert.
Côté sécurité, identifiez l’entité juridique qui tient le compte, son autorisation d’exercer et le régime de protection applicable aux dépôts. Ne confondez pas dépôts bancaires, titres et placements : leurs risques et leurs protections diffèrent. La détention de francs suisses expose aussi à des variations de change par rapport à l’euro.
En cas de refus, choisir une alternative sans oublier la fiscalité
Un refus peut relever de la politique commerciale de la banque, du pays de résidence ou d’un dossier insuffisamment documenté. Demandez si des pièces complémentaires permettraient un réexamen. Si le blocage concerne l’éligibilité, mieux vaut rechercher une offre adaptée que multiplier les demandes identiques.
Un compte frontalier dans une banque française peut convenir à certains besoins liés au salaire suisse. Un prestataire multi-devises comme Wise peut être une piste pour détenir ou convertir des CHF, sous réserve des fonctionnalités proposées à votre profil. Vérifiez les coordonnées de réception, l’acceptation par l’employeur et la protection des fonds : ce n’est pas automatiquement l’équivalent d’un compte bancaire suisse.
Pour une organisation patrimoniale, le Luxembourg peut aussi entrer dans la comparaison. Il ne constitue cependant pas un raccourci universel : l’intérêt dépend des services recherchés, des frais, de la fiscalité et du niveau d’avoirs exigé.
Enfin, ouvrir un compte en Suisse est légal pour un résident fiscal français, mais entraîne en principe une obligation de déclaration du compte à l’administration fiscale française. Les revenus éventuels doivent également être traités selon les règles applicables. La confidentialité bancaire ne supprime ni ces obligations ni les échanges automatiques d’informations. Avant de signer, faites confirmer votre éligibilité, le coût total et les démarches déclaratives correspondant à votre situation.