Assurance perte de salaire fonctionnaire : plein traitement ou demi-traitement, que couvre-t-elle ?
Un arrêt maladie ne garantit pas toujours le maintien intégral des revenus dans la fonction publique. Lorsque l’agent passe à demi-traitement, la baisse peut devenir difficile à absorber, surtout si les primes diminuent aussi. Une assurance perte de salaire fonctionnaire, également appelée prévoyance ou garantie maintien de salaire, complète alors la rémunération pour préserver l’équilibre du foyer.
Pourquoi le statut de fonctionnaire ne protège pas de toute baisse de revenus
La rémunération d’un agent public ne se limite pas au traitement indiciaire. Elle peut aussi comprendre la nouvelle bonification indiciaire (NBI), des primes, des indemnités et un régime indemnitaire lié au poste ou aux conditions d’exercice. Pendant un congé maladie, ces éléments ne sont pas nécessairement maintenus dans les mêmes proportions. Le revenu réellement perçu peut donc être inférieur à ce que laisse entendre l’expression « plein traitement ».
Le premier impact est immédiat : dans le cadre habituel, le jour de carence n’est pas rémunéré. Ensuite, selon la nature et la durée de l’arrêt, l’agent peut passer à demi-traitement. Cette diminution touche directement les dépenses incompressibles : loyer ou crédit immobilier, garde d’enfants, énergie, assurances, transports et remboursements en cours.
Traitement indiciaire, primes et revenu disponible : ne pas confondre
Le traitement indiciaire correspond à la base de la rémunération statutaire. Il ne comprend pas nécessairement toutes les sommes habituellement versées. Une couverture annoncée à 90 % ou 100 % du traitement indiciaire net peut être protectrice, mais elle ne compense pas automatiquement la totalité de la rémunération globale. Il faut donc vérifier, ligne par ligne, si les primes, les indemnités et la NBI sont incluses, partiellement couvertes ou exclues.
CMO, CLM et CLD : à quel moment le demi-traitement intervient-il ?
Les droits à rémunération dépendent notamment du type de congé accordé. Le congé de maladie ordinaire, le congé de longue maladie et le congé de longue durée n’ont ni la même durée maximale ni le même rythme d’indemnisation. Les règles doivent également être vérifiées selon le versant de la fonction publique et la situation individuelle de l’agent.
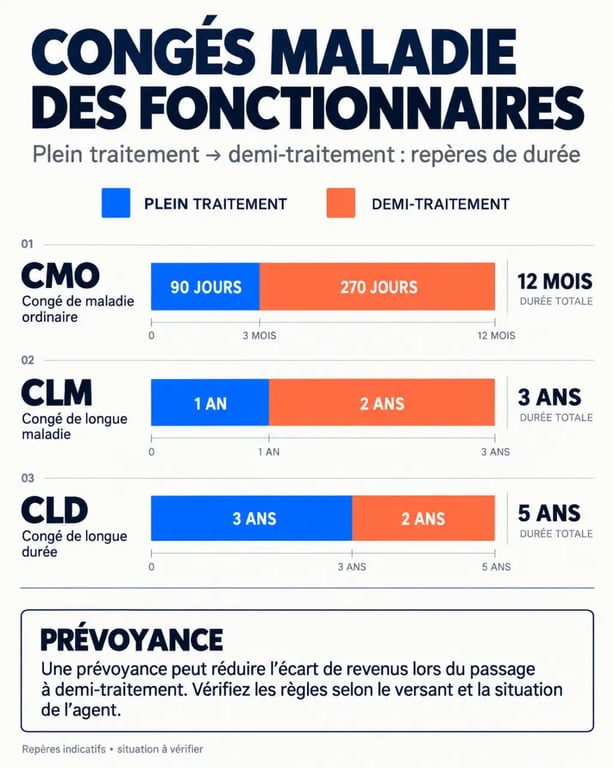
| Type de congé | Durée maximale | Plein traitement | Demi-traitement | Enjeu pour la prévoyance |
|---|---|---|---|---|
| CMO | 1 an | 3 premiers mois, soit 90 jours | 9 mois suivants, soit 270 jours | Compenser la baisse dès le passage à demi-traitement |
| CLM | 3 ans | 1 an | 2 ans | Protéger un revenu pendant un arrêt long |
| CLD | 5 ans | 3 ans | 2 ans | Anticiper une perte durable de rémunération |
Le congé de maladie ordinaire est le cas le plus courant. Après 90 jours à plein traitement, le passage à demi-traitement peut créer un écart important avec les revenus habituels. Pour un CLM, l’agent dispose d’un an à plein traitement puis de deux ans à demi-traitement. Le CLD prévoit trois ans à plein traitement, puis deux ans à demi-traitement. Ces durées montrent l’intérêt d’une protection qui ne s’arrête pas après quelques semaines d’arrêt.
Ce que couvre réellement une assurance perte de salaire fonctionnaire
Une prévoyance maintien de salaire verse des indemnités complémentaires lorsque la rémunération statutaire baisse. Elle ne remplace pas le traitement versé par l’administration. Elle réduit l’écart entre le revenu habituel et les sommes perçues pendant l’arrêt. Selon les contrats, le niveau de protection peut atteindre 90 % du revenu, ou jusqu’à 100 % du traitement ou du traitement indiciaire net.
Le déclenchement des indemnités
La date de début du complément est un point essentiel. Certains contrats prévoient une franchise : l’assuré doit attendre un nombre de jours défini avant d’être indemnisé. D’autres garanties peuvent intervenir dès le premier jour du passage à demi-traitement et se poursuivre jusqu’à la reprise. Une offre présentée par la Mgéfi indique, par exemple, un versement dès ce premier jour et jusqu’à la reprise, avec une couverture pouvant aller jusqu’à 100 % du traitement indiciaire net selon les conditions choisies.
Un filet de sécurité pour les arrêts longs et l’invalidité
Une prévoyance peut aussi inclure une garantie invalidité, un capital invalidité ou une garantie décès. Ces protections concernent un risque différent de l’arrêt temporaire : l’impossibilité durable ou définitive de reprendre son activité dans les mêmes conditions. Certaines garanties prévoient un capital à partir d’un taux d’invalidité supérieur à 20 %. Les modalités de reconnaissance, les seuils et les montants dépendent toutefois du contrat et de la situation administrative de l’agent.
La baisse de revenus peut s’installer progressivement. Elle commence par un jour non payé, se poursuit avec des primes réduites, puis devient plus sensible lorsque le demi-traitement s’applique. Pour évaluer le besoin réel, il est utile de relever ses dépenses mensuelles sur plusieurs mois. Cette méthode permet d’estimer la somme nécessaire pour continuer à régler les prélèvements qui, eux, ne s’interrompent pas.
Les critères à comparer avant de souscrire une prévoyance
Une assurance perte de salaire fonctionnaire se choisit d’abord en fonction de la rémunération à protéger. Le contrat le moins cher n’est pas forcément le plus adapté s’il couvre uniquement le traitement indiciaire alors que le foyer dépend aussi des primes. Demander plusieurs devis permet de comparer les garanties sur une base homogène.
- Taux de couverture : vérifier s’il s’élève à 90 %, 100 % ou à un autre niveau, et identifier précisément le revenu de référence.
- Primes et indemnités : contrôler leur prise en compte, leur plafond et les éventuelles limitations.
- Franchise et délai de carence : déterminer le moment exact où les indemnités commencent à être versées.
- Durée d’indemnisation : vérifier qu’elle reste cohérente avec un CMO, un CLM ou un CLD.
- Exclusions : lire les situations non garanties, notamment celles liées à certaines pathologies ou activités.
- Invalidité et décès : examiner l’existence d’un capital, les seuils d’intervention et les conditions de versement.
- Plafonds : s’assurer qu’ils correspondent au niveau réel des charges du foyer.
Quelle solution selon votre statut dans la fonction publique ?
Les fonctionnaires d’État, territoriaux et hospitaliers doivent vérifier que l’offre correspond à leur versant, à leur administration et à leur régime indemnitaire. Dans la fonction publique territoriale, un contrat labellisé peut servir de repère, notamment lorsque la collectivité prévoit une participation à la protection sociale complémentaire. Le décret n° 2011-1474 du 8 novembre 2011 encadre notamment cette labellisation.
Les agents stagiaires et contractuels doivent examiner avec attention leurs droits statutaires. Dans un exemple, un contractuel de moins de 4 mois ne bénéficie d’aucune indemnisation, tandis qu’un contractuel justifiant de plus de 3 ans d’ancienneté peut percevoir 90 jours à plein traitement puis 90 jours à demi-traitement. Ces écarts rendent nécessaire une analyse individuelle avant toute souscription.
Avant de signer, rassemblez vos derniers bulletins de paie, distinguez la part fixe de la part variable de votre rémunération, puis évaluez la somme minimale nécessaire chaque mois. Demandez ensuite un devis détaillé à une mutuelle ou à un assureur spécialisé. Exigez une réponse claire sur le déclenchement des garanties, la prise en compte des primes, les exclusions et les justificatifs à fournir en cas d’arrêt. Vous pourrez ainsi vérifier que le maintien de salaire correspond réellement à votre niveau de vie.