Suspension de crédit immobilier : la banque peut accepter, mais le coût du prêt augmente
Une suspension de crédit immobilier peut apporter un répit en cas de perte d’emploi, de séparation, de baisse de revenus ou de vente qui tarde à se concrétiser. Elle ne supprime toutefois aucune dette : elle décale le remboursement et peut augmenter le coût total du prêt. Avant de laisser passer une échéance, vérifiez les clauses de votre offre et sollicitez la banque par écrit.
La suspension de crédit immobilier dépend d’abord de votre contrat
La banque n’est pas automatiquement tenue d’accepter une pause de mensualités. Lorsqu’une clause de report figure dans l’offre de prêt, les conditions sont encadrées : ancienneté minimale du crédit, nombre de reports autorisés, durée maximale, délai entre deux demandes et types de prêts concernés. Certains contrats permettent une suspension jusqu’à 12 mois, voire 24 mois, tandis que d’autres la limitent davantage.
Sans clause dédiée, une adaptation reste possible, mais elle relève d’une négociation. La banque étudiera le caractère temporaire de la difficulté, votre historique de paiement, votre reste à vivre et les garanties du prêt. Un avenant au contrat est alors généralement nécessaire. L’accord doit être obtenu avant toute échéance impayée.
Les prêts à vérifier avec une attention particulière
Les modalités ne sont pas identiques pour tous les financements. Les prêts à taux fixe, variable ou mixte peuvent prévoir un report, mais les prêts aidés ou spécifiques sont parfois exclus ou soumis à des règles propres : prêt à taux zéro, prêt PEL ou CEL, prêt à l’accession sociale, prêt conventionné, Action Logement, prêt relais ou prêt in fine. Seuls l’offre de prêt et les conditions générales permettent de trancher pour votre dossier.
Report total ou partiel : ce que vous payez réellement pendant la pause
Le mot « suspension » recouvre deux mécanismes différents. Le report partiel réduit la mensualité, mais le prêt continue à produire des intérêts. Le report total procure une pause plus nette, avec un effet financier souvent plus lourd à la reprise.
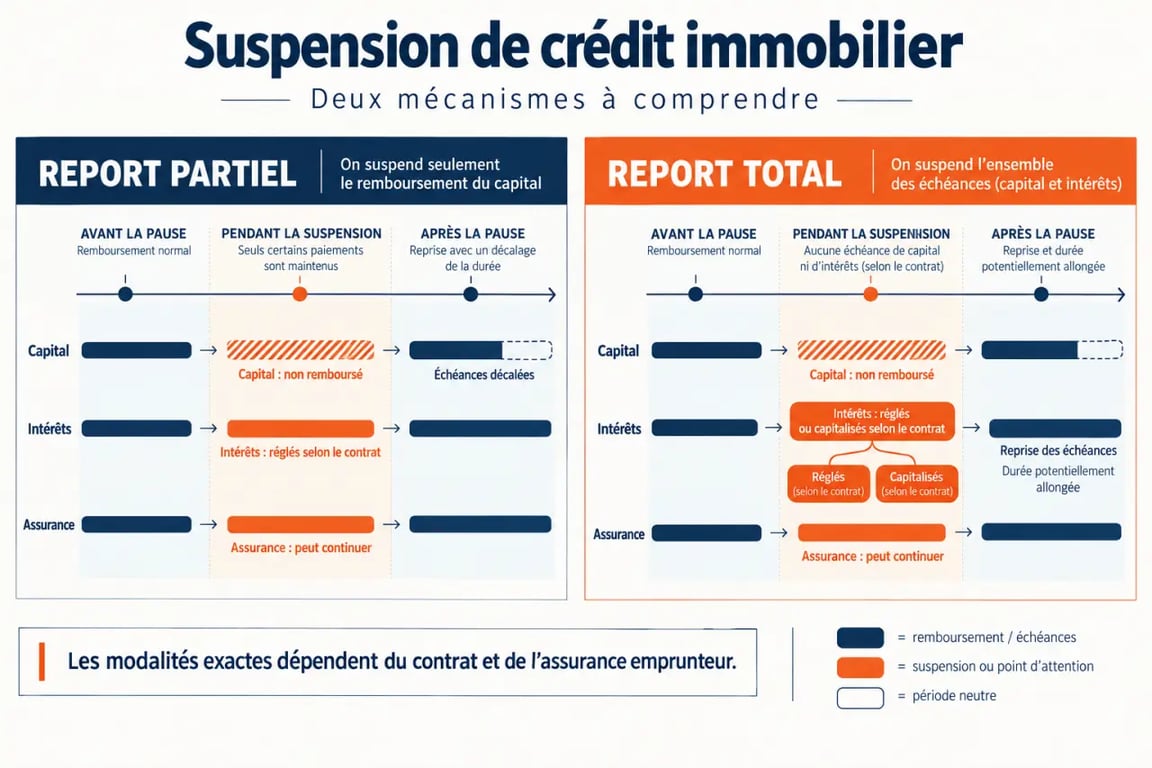
| Solution | Capital remboursé pendant le report | Sommes habituellement à régler | Effet principal |
|---|---|---|---|
| Report partiel | Non | Intérêts et, le plus souvent, assurance emprunteur | Mensualité réduite, durée prolongée |
| Report total | Non | Assurance généralement maintenue ; intérêts traités selon le contrat | Trésorerie préservée, surcoût potentiellement supérieur |
Dans un report total, les intérêts peuvent être capitalisés ou lissés sur les échéances futures, selon les modalités prévues. Dans un report partiel, vous continuez généralement à régler les intérêts, ce qui évite qu’ils s’ajoutent intégralement au capital restant dû. L’assurance emprunteur reste fréquemment prélevée dans les deux cas : elle couvre toujours les risques garantis pendant que le crédit existe.
Préparer une demande convaincante avant le premier impayé
Agir tôt laisse davantage de place à la négociation et évite d’aggraver votre situation bancaire. Commencez par relire les passages consacrés à la modulation, au report d’échéances et aux frais éventuels dans votre contrat. Demandez ensuite un rendez-vous à votre conseiller ou au service qui gère le prêt.
Constituer un dossier simple et documenté
Adressez une demande écrite, idéalement par lettre recommandée avec accusé de réception, en indiquant le motif, la date souhaitée de début, la durée envisagée et la formule demandée : report partiel ou total. Joignez des éléments cohérents avec votre situation : justificatif de perte d’emploi ou de baisse d’activité, bulletins de salaire, relevés de revenus, jugement ou convention en cas de séparation, compromis de vente si le logement est en cours de cession, ainsi qu’un tableau clair des charges et ressources du ménage.
Pour un dossier de surendettement, les documents peuvent notamment comprendre les trois dernières fiches de salaire. Dans une demande bancaire, les pièces dépendent du motif invoqué. Un indépendant pourra justifier une baisse d’activité, tandis qu’un salarié produira plutôt un document lié à une perte d’emploi ou à une baisse de rémunération.
Ne demandez pas une pause maximale par réflexe. Une difficulté de trésorerie temporaire peut parfois être traitée par une mesure courte et ciblée. Si elle s’installe, le report accumule du capital non amorti et réduit votre marge de manœuvre. Présenter un budget prévisionnel indiquant la date réaliste de retour à l’équilibre rend la demande plus crédible et aide à choisir la solution la moins coûteuse.
Exiger une réponse formalisée
Ne cessez jamais les prélèvements sur la seule base d’un échange téléphonique. En cas d’accord, vérifiez l’avenant : durée du report, prélèvements maintenus, frais éventuels, traitement des intérêts, nouvelle date de fin du prêt et conditions de reprise. Demandez le nouveau tableau d’amortissement. Ce document permet de mesurer les échéances déplacées et le coût futur.
Mesurer le vrai coût : durée, intérêts et capacité d’emprunt
Une suspension repousse l’amortissement du capital. Or, dans les premières années d’un crédit immobilier, une part importante de la mensualité correspond aux intérêts. Mettre le capital en pause laisse donc un montant élevé à rembourser plus tard. Un prêt initialement prévu sur 20 ans et reporté pendant 12 mois peut ainsi atteindre 21 ans, sauf si la banque prévoit une hausse des mensualités à la reprise.
Le surcoût dépend notamment du capital restant dû, du taux, de la période à laquelle intervient le report, de l’assurance et de la manière dont les intérêts sont capitalisés. Des frais de dossier ou d’avenant peuvent aussi s’ajouter. Demandez deux simulations écrites : l’une avec allongement de la durée, l’autre avec maintien de la date de fin grâce à des mensualités plus élevées.
La comparaison doit porter sur le coût total du crédit, et pas uniquement sur la mensualité pendant la pause. Un report total peut préserver davantage de trésorerie à court terme, mais entraîner une reprise plus lourde. Un report partiel laisse généralement le paiement des intérêts à votre charge pendant la période concernée, ce qui limite l’augmentation du capital restant dû.
Cette décision peut également affecter un projet futur. Une mensualité réduite temporairement ne fait pas disparaître votre engagement : lors d’une nouvelle demande de financement, la banque examinera le capital restant, la durée résiduelle et la stabilité retrouvée de vos revenus. Un report doit rester un outil de prévention du défaut de paiement, non une manière de masquer une difficulté durable.
Choisir une alternative ou exercer un recours en cas de refus
La suspension n’est pas toujours la solution la plus adaptée. Si la baisse de revenus est modérée, la modulation des échéances peut être préférable : elle réduit les mensualités tout en continuant à rembourser une partie du capital. Selon les contrats, elle peut être utilisable une fois par an, 4 à 5 fois sur la durée, voire sans limite prédéfinie. Une renégociation ou un réaménagement global du prêt peut aussi être envisagé lorsque le déséquilibre se prolonge.
- Assurance emprunteur : en cas d’incapacité, d’invalidité, de décès ou parfois de perte d’emploi, vérifiez les garanties, exclusions et délais de déclaration. L’assureur peut prendre en charge tout ou partie des mensualités si le sinistre entre dans le contrat.
- Vente du bien : un report de 3 à 6 mois peut aider à traverser un délai de vente, mais le remboursement anticipé du prêt intervient habituellement lors de la vente. En cas d’achat avant la vente, un prêt relais ou une portabilité du prêt, si elle est prévue, peuvent être étudiés.
- Recours judiciaire : après un refus amiable, le juge des contentieux de la protection du tribunal judiciaire peut accorder un délai de grâce. L’article L314-20 du Code de la consommation permet une suspension judiciaire pouvant aller jusqu’à 2 ans.
- Surendettement : si les difficultés sont durables et concernent plusieurs dettes, le dépôt d’un dossier auprès de la Banque de France peut devenir nécessaire. Il s’agit d’une solution de dernier recours.
Dans tous les cas, privilégiez le dialogue avec la banque et l’assureur avant l’impayé. Comparez par écrit le coût d’un report, d’une modulation et d’une prise en charge par l’assurance. Cette démarche permet de protéger votre budget immédiat tout en mesurant les conséquences sur votre projet immobilier à long terme.