Que regarde la banque pour un prêt professionnel ? Ratios, apport et garanties à préparer
La banque regarde d’abord si votre entreprise pourra rembourser le prêt sans fragiliser sa trésorerie. Elle examine ensuite ses fonds propres, la crédibilité du projet, votre expérience et les garanties proposées. Un chiffre d’affaires élevé ne suffit donc pas : les comptes, les prévisions et le montant demandé doivent former un ensemble cohérent.
La capacité de remboursement passe avant le chiffre d’affaires
Un prêt professionnel finance notamment un investissement, une reprise ou un besoin lié à l’activité. Pour décider, le banquier cherche à identifier les ressources qui paieront les échéances, y compris si les ventes progressent moins vite que prévu.
Calculer les indicateurs examinés par la banque
Utilisez ces calculs comme supports pédagogiques. Les montants sont exprimés en euros, sauf indication contraire.
1. CAF simplifiée
CAF simplifiée = résultat net + amortissements + provisions
Cette approche est simplifiée : d'autres retraitements peuvent être nécessaires selon les comptes et l'analyse menée.
2. Dettes financières / CAF
Dettes financières / CAF = dettes financières ÷ CAF
Le résultat s'exprime en années théoriques. Comparez-le uniquement aux repères de l'article et au contexte de l'entreprise.
3. Remboursements annuels / CAF
Remboursements annuels / CAF = remboursements annuels ÷ CAF × 100
Le résultat indique la part théorique de la CAF consacrée aux remboursements. Interprétez-le avec les repères de l'article et les autres éléments du dossier.
4. BFR simplifié
BFR simplifié = stocks + créances clients − dettes fournisseurs
La CAF mesure les ressources générées par l’activité
La capacité d’autofinancement, ou CAF, correspond aux ressources potentielles dégagées par l’entreprise. Elle se calcule notamment à partir du résultat net, corrigé des charges et produits sans mouvement de trésorerie ainsi que des éléments de cession. Elle ne correspond donc ni au bénéfice seul ni au solde du compte bancaire.
Dans un exemple simplifié, un résultat net de 50 000 €, augmenté de 10 000 € d’amortissements et de 5 000 € de provisions, donne une CAF de 65 000 €, en l’absence d’autres retraitements. Pour un chiffre d’affaires de 1 000 000 €, elle représente 6,5 %. Le repère d’environ 5 % parfois utilisé reste indicatif : les besoins diffèrent fortement selon l’activité.
Deux ratios de remboursement à ne pas confondre
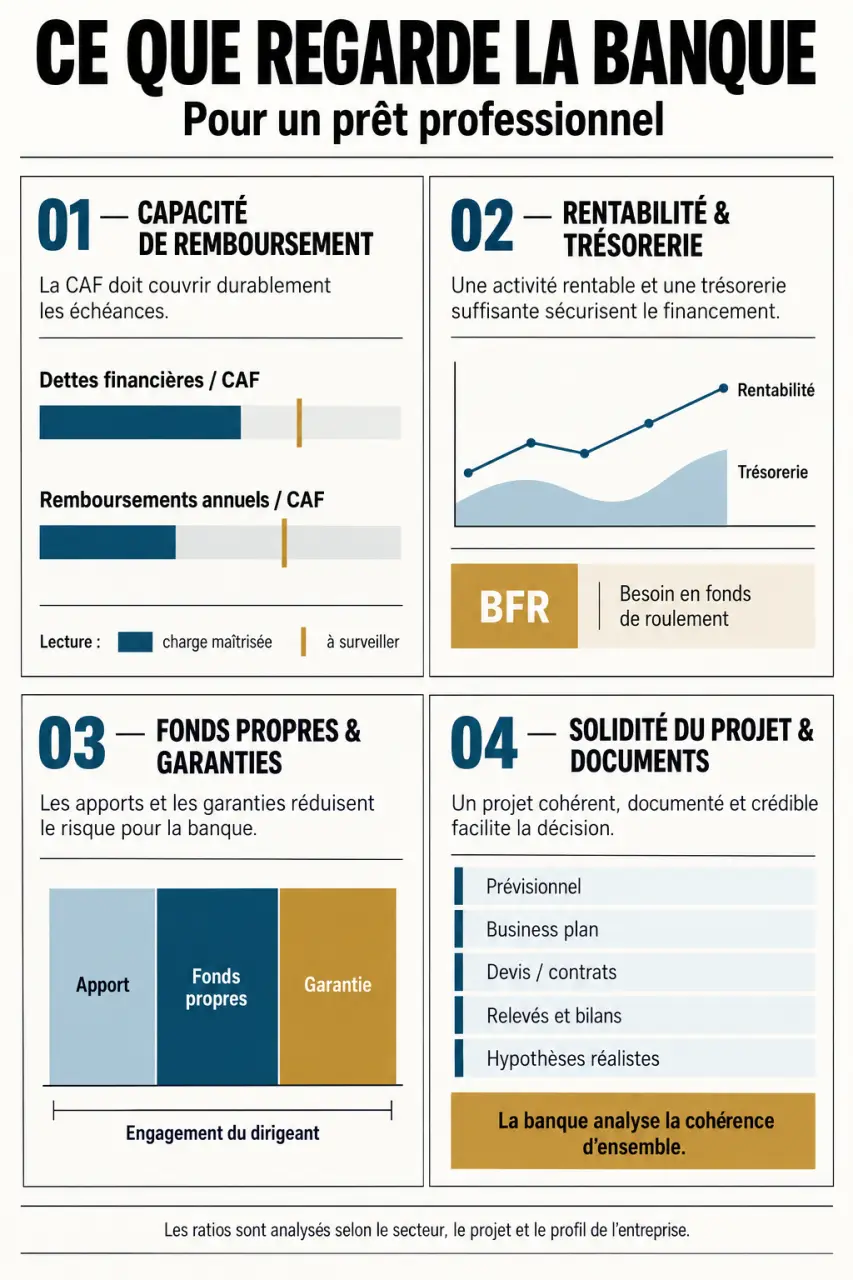
Dettes financières / CAF exprime un nombre théorique d’années nécessaires pour rembourser les dettes si toute la CAF y était consacrée. À l’inverse, remboursements annuels / CAF mesure la part des ressources absorbée chaque année. Un repère inférieur à 50 % est parfois retenu pour ce second calcul, sans constituer une règle d’acceptation universelle.
La banque tient aussi compte des crédits existants, des intérêts, des investissements futurs et des besoins de trésorerie. Multiplier simplement la CAF par la durée du prêt ne donne donc pas une capacité d’emprunt fiable.
Rentabilité et trésorerie : la banque vérifie les deux
Une entreprise peut être rentable et manquer d’argent pour payer une échéance. Le prêteur examine donc à la fois la performance économique et le calendrier réel des encaissements.
L’EBE et le BFR éclairent des risques différents
L’excédent brut d’exploitation, ou EBE, renseigne sur la performance de l’exploitation avant notamment les amortissements, le résultat financier et l’impôt sur les bénéfices. Le ratio EBE / charges financières permet d’apprécier la couverture de ces charges, mais ne mesure pas le remboursement du capital emprunté.
Le besoin en fonds de roulement provient des décalages du cycle d’exploitation. Sa formule simplifiée est : stocks + créances clients − dettes fournisseurs. Un BFR positif doit être financé. Un BFR négatif peut être favorable, notamment lorsque les clients paient avant le règlement des fournisseurs ; il faut toutefois vérifier que cet équilibre est durable.
Changez d’échelle pour tester votre dossier : le compte de résultat raconte l’année, tandis que le plan de trésorerie raconte les semaines difficiles. Une activité saisonnière peut afficher un bénéfice annuel et connaître un creux avant les premières ventes. Positionner les échéances du crédit face à ce point bas permet d’identifier un besoin que la moyenne annuelle masque.
Des repères financiers, pas des seuils automatiques
| Indicateur | Repères indicatifs | Précaution de lecture |
|---|---|---|
| Dettes financières / CAF | Jusqu’à 3 ans : favorable ; entre 3 et 10 ans : vigilance ; au-delà de 10 ans : risque accru | Ce n’est pas la durée maximale du prêt. |
| Dettes financières / capitaux propres | Moins de 30 % : favorable ; de 30 % à 75 % : intermédiaire ; plus de 75 % : vigilance accrue | À interpréter selon le secteur et les actifs financés. |
| EBE / charges financières | Supérieur à 8 : solide ; de 2 à 8 : intermédiaire ; inférieur à 2 : fragile | Ne couvre pas à lui seul l’analyse des échéances. |
Ces grilles ne constituent pas un barème commun aux banques. Un financement immobilier sur 15 à 20 ans ne s’analyse pas comme un crédit d’équipement. Les relevés bancaires complètent l’examen : découverts récurrents, rejets ou incidents inexpliqués appellent des explications.
L’apport et les garanties déterminent le partage du risque
Les fonds propres constituent un coussin face aux pertes. Ils comprennent notamment le capital social, les réserves et les bénéfices conservés. Avec 200 000 € de dettes financières et 500 000 € de capitaux propres, le ratio d’endettement atteint 40 %. Ce calcul n’a pas le même sens qu’un taux d’endettement de particulier.
Un apport de 25 % à 30 % est souvent recommandé comme point de préparation, soit 25 000 € à 30 000 € pour un projet global de 100 000 €. Ce n’est pas une obligation générale : précisez toujours si le pourcentage porte sur le coût total du projet ou sur le montant emprunté.
Un prêt professionnel sans apport reste envisageable, mais exige davantage d’arguments : revenus prévisibles, investissement facilement valorisable, garanties ou financements complémentaires. En création, l’absence d’historique renforce l’importance de l’expérience du dirigeant et des preuves commerciales.
- Caution personnelle : engagement du dirigeant ou d’un tiers, dont il faut examiner le montant et la durée.
- Nantissement : garantie portant sur un actif, par exemple un fonds de commerce ou un placement.
- Hypothèque : sûreté portant sur un bien immobilier.
- Organisme de garantie : partage d’une partie du risque, sous conditions d’éligibilité.
L’assurance emprunteur peut également être exigée selon le financement. Elle couvre les événements prévus au contrat, sans remplacer l’analyse de solvabilité. Une garantie ne compense pas un projet incapable de rembourser.
Le dossier doit prouver les hypothèses du projet
Le business plan explique ce que l’entreprise vend, à quels clients et avec quelle marge. La banque apprécie l’expérience du dirigeant, la concurrence, la dépendance à quelques clients et la justification des ventes prévues. Des devis acceptés ou des commandes documentées sont plus convaincants qu’une croissance simplement annoncée.
Préparez un prévisionnel financier sur 3 ans, accompagné d’un plan de trésorerie mensuel pour la première année. Le plan de financement doit intégrer l’investissement, les frais de démarrage et le BFR, pas seulement le prix du matériel.
- Identité et situation juridique : pièce d’identité, justificatif de domicile, statuts, extrait K-bis selon le statut, répartition du capital et identité des associés.
- Entreprise existante : bilans et comptes de résultat des 3 derniers exercices lorsqu’ils existent, situation récente, relevés bancaires et échéanciers des crédits.
- Projet : business plan, étude de marché, prévisionnels, devis, justificatifs d’apport et éléments relatifs aux garanties.
Pour une reprise, ajoutez les éléments justifiant le prix et les comptes de l’activité reprise. Pour une création, explicitez les hypothèses faute d’historique. La liste définitive dépend de l’établissement et du financement.
Renforcer son dossier et comparer les réponses bancaires
Avant le rendez-vous, préparez un scénario moins favorable : ventes retardées, marge réduite ou délais clients allongés. Montrez les mesures prévues pour préserver la trésorerie. Cette démarche permet de discuter d’un montant et d’un calendrier réalistes.
Si le dossier paraît trop tendu, plusieurs leviers existent : augmenter les fonds propres, réduire l’investissement initial ou adapter le financement. Le crédit-bail peut convenir à certains équipements ; l’affacturage concerne les créances clients ; un prêt d’honneur peut compléter les ressources, selon ses conditions.
Comparez les propositions sur le coût total, la durée, les frais, l’assurance et l’étendue des cautions. Après le dépôt viennent l’analyse, les éventuelles demandes complémentaires puis la décision. Un accord peut rester soumis à des conditions avant déblocage.
En cas de refus, demandez quel point bloque précisément. Corriger un BFR sous-financé ou documenter des ventes est plus utile que renvoyer le même dossier ailleurs. Un expert-comptable ou un réseau d’accompagnement peut vous aider à vérifier cette cohérence avant une nouvelle demande.