Lisser un prêt : une mensualité constante, mais à quel prix ?
Lisser un prêt consiste à combiner plusieurs crédits, le plus souvent un prêt immobilier classique et un prêt aidé comme le PTZ, pour que la mensualité globale reste identique de la première à la dernière échéance. La banque module les paliers : elle allège le prêt principal tant que le prêt court est en cours, puis le réajuste à son terme. Cette pratique, aussi appelée prêt palier, prêt gigogne, prêt multilignes ou prêt aménagé, peut vous aider à passer sous le seuil d'endettement de 35 %, mais elle a un coût.
Comment fonctionne le lissage, concrètement
Le principe des paliers
Il faut au moins deux prêts qui coexistent. Chacun garde son propre échéancier, mais la banque répartit les efforts : la durée la plus longue sert de base à la mensualité globale. Pendant que le prêt court se rembourse, la mensualité du prêt principal est réduite. Quand le prêt court s'achève, la mensualité du prêt principal augmente d'autant, ce qui laisse le total inchangé. Chaque fin de remboursement correspond donc à un palier.
Calculateur de lissage de prêt
Comparez vos mensualités et le coût total avec et sans lissage entre un prêt principal et un prêt court ou aidé.
Sans lissage
Avec lissage
Endettement sans lissage
Endettement avec lissage
Estimation indicative, sans différé ni frais bancaires (dossier, garantie). La banque fixe ses propres paliers et conditions. Le taux d'endettement est comparé au seuil usuel de 35 % (assurance incluse si renseignée). Tous les calculs sont effectués dans votre navigateur, aucune donnée n'est envoyée.
Attention : sur votre relevé, deux lignes distinctes peuvent apparaître même si le total prélevé reste constant. Ce n'est pas une anomalie, c'est la trace des deux prêts qui coexistent.
Un calcul que l'on peut faire soi-même
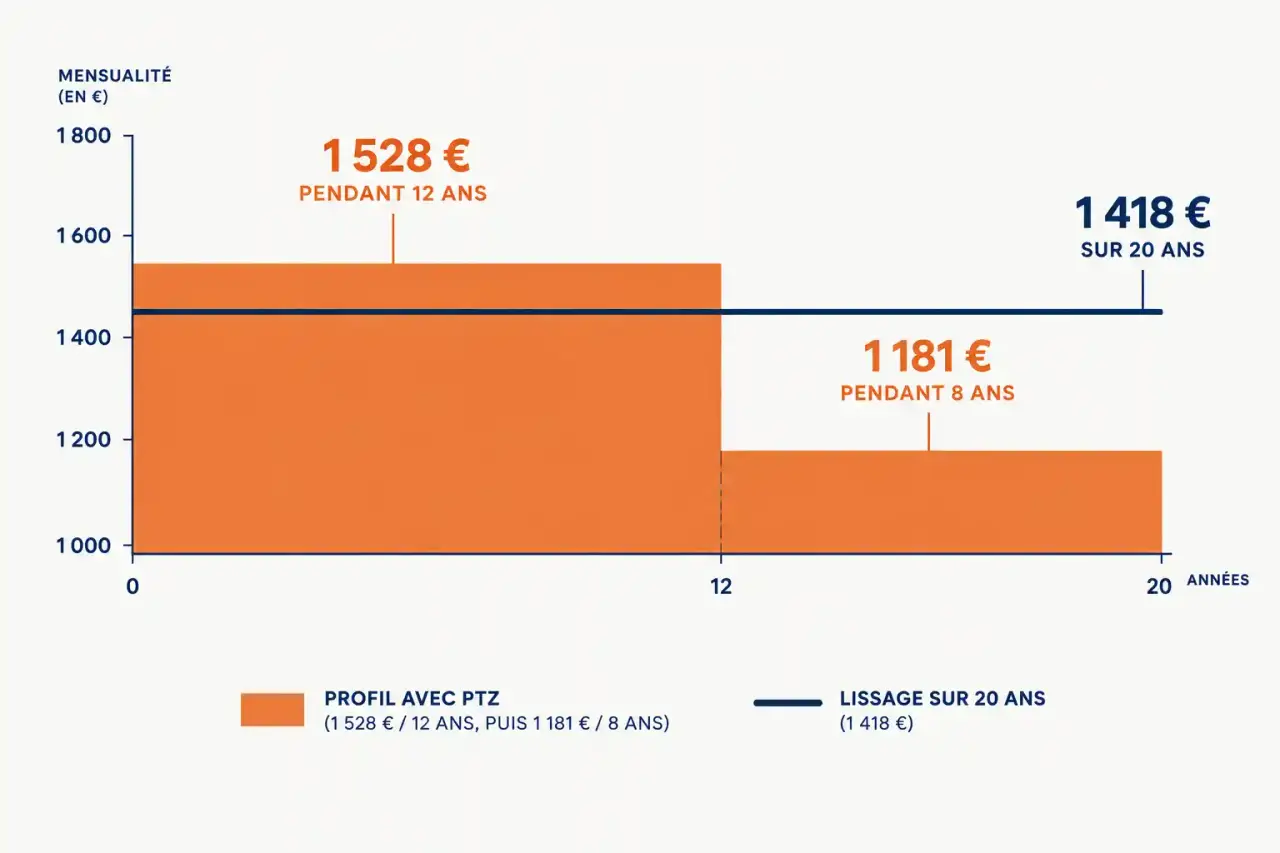
La logique est simple : on additionne les mensualités des deux prêts sans lissage, puis on répartit la charge pour obtenir une valeur unique sur la durée du prêt long. Prenons un prêt classique de 200 000 € à 3,7 % sur 20 ans, soit 1 181 € par mois, et un PTZ de 50 000 € sur 12 ans, soit 347 € par mois. Sans lissage, vous payez 1 528 € pendant 12 ans, puis 1 181 € pendant 8 ans. Avec lissage, la mensualité devient 1 418 € pendant 20 ans.
| Scénario | Mensualité | Durée |
|---|---|---|
| Sans lissage | 1 528 € | 12 ans |
| Sans lissage (après le PTZ) | 1 181 € | 8 ans |
| Avec lissage | 1 418 € | 20 ans |
Lisser pour passer sous les 35 % d'endettement
La règle du HCSF et son effet sur votre dossier
Le Haut Conseil de stabilité financière (HCSF) a fixé à 35 % le taux d'endettement maximal, assurance comprise, dans sa décision du 29 septembre 2021. C'est le pic de mensualité, au moment où tous les prêts courent ensemble, qui bloque souvent un dossier. Le lissage écrase ce pic.
Prenons un exemple : un foyer avec 3 000 € de revenus mensuels a un plafond de 1 050 €. Un prêt classique de 170 000 € sur 20 ans à 3,5 % coûte 986 €, auquel s'ajoutent 667 € de PTZ remboursé sur 15 ans après un différé de 10 ans. Le total atteint 1 653 € sur la période de cumul, bien au-delà du plafond, alors que le lissage permet de répartir ces charges différemment. Autre cas : avec un revenu de 3 800 €, la mensualité maximale est de 1 330 € ; un crédit de 160 000 € sur 25 ans et un PTZ de 40 000 € sur 10 ans (333 € par mois) donnent 39 % d'endettement sans lissage.
Ce que le lissage change aussi pour le reste à vivre
Au-delà du seuil réglementaire, une mensualité stable simplifie le budget. Vous évitez de découvrir, dix ans plus tard, un palier mal anticipé. Pour une même période, le reste à vivre est plus lisible, ce qui sécurise aussi les années où naissent d'autres dépenses.
Le surcoût et les limites à connaître
Pourquoi le lissage coûte plus cher
En allégeant la mensualité du prêt principal au début, vous le remboursez plus lentement : le capital restant dû diminue moins vite, donc les intérêts augmentent. Le coût total du crédit grimpe, tout comme la part d'assurance si elle est calculée sur le capital initial. Certaines banques facturent aussi des frais de lissage, à négocier avec le dossier.
Un point souvent négligé : un remboursement anticipé ou une modulation d'échéance oblige à recalculer tous les paliers. L'économie attendue n'est donc pas aussi simple qu'avec un prêt unique.
Une pratique commerciale, pas un droit
Aucun texte de loi n'encadre le lissage. Chaque banque décide librement de l'accepter, de le refuser ou d'en fixer les conditions. Un refus dans un établissement n'empêche donc pas un accord ailleurs.
Le coût de l'assurance emprunteur
L'assurance peut être calculée sur le capital restant dû ou sur le capital initial. Les garanties restent les mêmes, mais comme le prêt principal s'amortit plus lentement, la cotisation globale peut être supérieure. Demandez toujours le coût total de l'assurance avec et sans lissage.
Lissage, regroupement, rachat, prêt modulable : ne pas tout confondre
Quatre mécanismes, quatre logiques
Le lissage conserve vos prêts distincts et ajuste seulement leurs paliers. Le regroupement ou le rachat de crédit fusionne ou remplace les prêts par un nouveau contrat, avec un nouveau taux. Le prêt modulable permet de faire varier la mensualité en cours de vie du prêt, sous conditions. Le prêt duo, enfin, scinde un prêt immobilier en deux durées pour obtenir un meilleur taux.
| Solution | Ce qui change | Cas typique |
|---|---|---|
| Lissage | Prêts conservés, mensualité globale constante | Prêt classique + PTZ au montage |
| Regroupement / rachat | Un seul nouveau prêt | Prêts déjà en cours |
| Prêt modulable | Mensualité ajustable en cours de route | Revenus qui évoluent |
| Prêt duo | Prêt scindé en deux durées | Recherche d'un meilleur taux |
Le cas du PTZ
Le PTZ ne peut être ni racheté ni regroupé sans perdre son taux à 0 %. Pour un prêt déjà en cours, il faut passer par un regroupement ou un rachat, avec cette perte à la clé. C'est pour cela que le lissage se prépare dès le montage du dossier.
Demander et simuler son lissage
Une lecture en trois temps
Le lissage se compare à une réaction chimique qui ne s'amorce qu'avec le bon réactif : il vaut mieux un peu de chaleur au bon moment que beaucoup de pression trop tard. Dans un montage de prêt, ce déclencheur est la fin du prêt court. C'est elle qui libère la mensualité, et c'est elle que vous devez situer précisément dans le temps. Demandez à la banque la date de chaque palier, le montant de chaque ligne sur le relevé et l'effet cumulé sur les intérêts.
Les étapes concrètes
- Évaluez vos prêts : montant, durée, taux de chaque ligne (principal, PTZ, prêt employeur, Action Logement, PEL).
- Simulez avec et sans lissage pour comparer mensualité, intérêts totaux et taux d'endettement.
- Sollicitez votre banque dès la constitution du dossier, et demandez par écrit les éventuels frais de lissage.
- Faites jouer la concurrence ou passez par un courtier si la banque refuse ou propose des conditions peu lisibles.
Un simulateur demande généralement le crédit principal, les frais, l'apport, le type de second prêt, sa durée et sa mensualité. Pensez à relever, dans le résultat, la mensualité constante, le surcoût en intérêts et le taux d'endettement obtenu.
Le lissage convient quand le dépassement du seuil de 35 % est le seul obstacle. Si le surcoût est faible et que la mensualité unique vous rassure, il mérite d'être étudié. Sinon, comparez-le avec un allongement de durée ou un apport plus élevé avant de signer.