Investir en obligations : le coupon ne suffit pas à choisir son placement
Investir en obligations permet de prêter de l’argent à un État ou à une entreprise, en contrepartie d’une rémunération prévue à l’avance. Pour y accéder, vous pouvez acheter des titres sur un compte-titres ou passer par un ETF, un fonds ou une assurance vie. Le choix dépend surtout de votre horizon, du montant disponible et du risque accepté : une obligation n’est pas un placement sans risque, même lorsque son coupon est fixe.
Comprendre ce que vous achetez et ce que vous gagnez
Une obligation est un titre de créance négociable. Contrairement à l’actionnaire, vous ne détenez pas une part de l’entreprise : vous êtes son créancier. L’émetteur s’engage à vous rémunérer et à rembourser selon les conditions prévues, sous réserve de sa solvabilité.
- Le nominal est le montant de référence utilisé pour calculer les intérêts et, généralement, le remboursement.
- Le coupon désigne l’intérêt versé, souvent chaque année ou chaque semestre. Il peut être fixe ou variable.
- L’échéance est la date prévue de remboursement ; la maturité résiduelle correspond au temps restant.
- Le prix d’achat peut être supérieur ou inférieur au nominal sur le marché secondaire.
Le coupon n’est pas le rendement réel du placement
Prenons une obligation de 10 000 euros offrant un taux fixe de 5 % pendant 10 ans. Elle verse 500 euros par an, soit 5 000 euros de coupons sur la période, si l’émetteur respecte ses engagements. Le remboursement final s’ajoute à ces intérêts.
Mais si vous achetez cette obligation au-dessus de son nominal, votre rendement sera inférieur au taux du coupon, toutes choses égales par ailleurs. Le rendement courant rapporte le coupon annuel au prix payé. Le rendement à l’échéance tient aussi compte du remboursement et du temps restant, selon des hypothèses de calcul, notamment de réinvestissement des coupons. Il reste à déduire les frais et la fiscalité.
Choisir une dette selon sa qualité et ses risques
Les obligations d’État comprennent notamment les OAT françaises, les Bunds allemands et les BTP italiens. Les entreprises, les collectivités et les institutions supranationales peuvent aussi emprunter sur les marchés. Le statut de l’émetteur ne suffit pas à déterminer la sécurité du titre. Sa solvabilité, sa devise d’emprunt et les conditions du contrat comptent également.
Sur l’échelle de Standard & Poor’s et de Fitch, la catégorie Investment Grade va de AAA à BBB-. La catégorie High Yield commence à BB+ ; l’échelle descend jusqu’à D pour le défaut. Ces notations donnent un repère, pas une garantie. Un rendement élevé traduit souvent une prime de risque importante.
Des risques différents, qui peuvent se cumuler
- Défaut : l’émetteur peut suspendre les coupons, restructurer sa dette ou ne rembourser qu’une partie du capital.
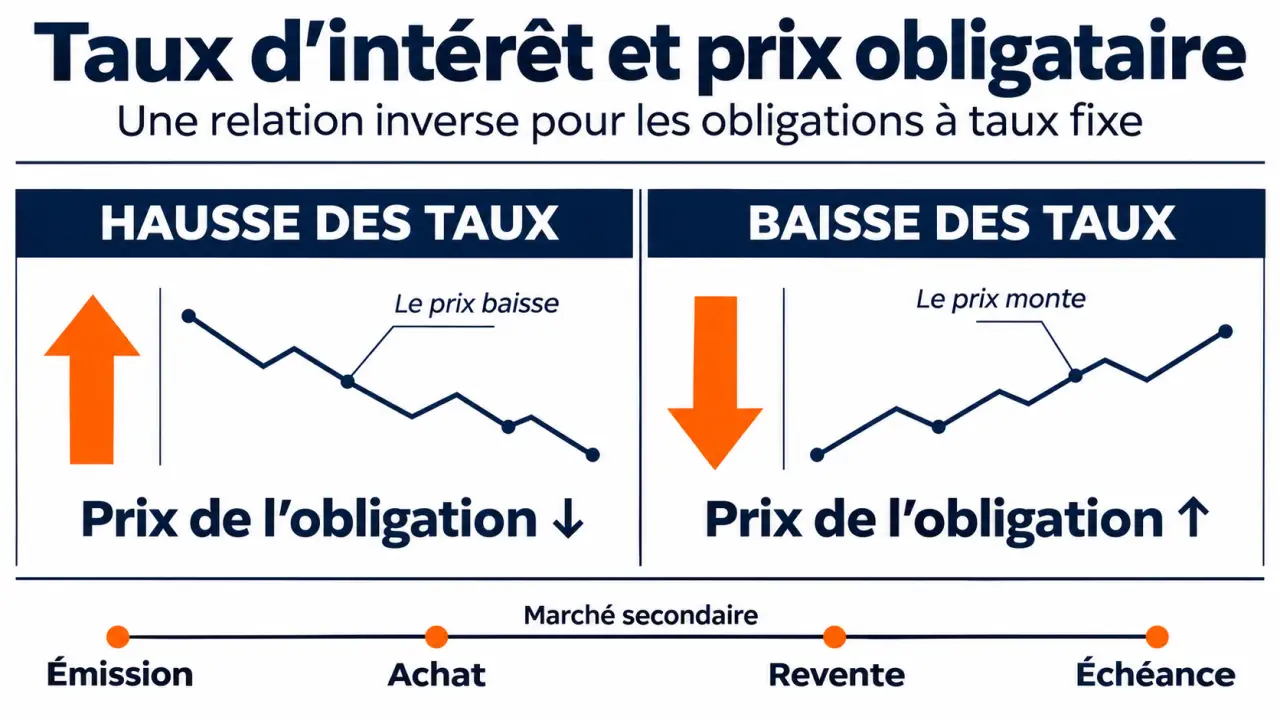
- Taux : une hausse des taux de marché fait généralement baisser le prix des obligations existantes à taux fixe.
- Liquidité : une revente rapide peut être difficile ou imposer un prix défavorable.
- Change : une obligation en devise étrangère expose aux variations monétaires, sauf couverture adaptée.
- Inflation : le pouvoir d’achat des intérêts et du remboursement peut diminuer.
La duration aide à apprécier la sensibilité aux taux : plus elle est élevée, plus les fluctuations peuvent être marquées. Conserver une obligation jusqu’à l’échéance évite de devoir réaliser une moins-value de marché, mais ne supprime ni le défaut ni l’inflation.
Les obligations indexées sur l’inflation apportent une protection selon leurs modalités d’indexation, sans éliminer le risque de taux. Les titres convertibles ou perpétuels demandent davantage d’analyse. Enfin, une obligation verte finance des projets désignés comme environnementaux : cette destination ne garantit pas le capital.
Comparer achat direct, ETF, fonds et assurance vie
Le meilleur point d’entrée dépend moins d’un rendement affiché que de votre capacité à diversifier. Il n’existe pas de montant minimum universel : le ticket dépend du nominal du titre, du prix d’une part et des conditions de l’intermédiaire.
| Solution | Atout principal | Vigilance |
|---|---|---|
| Obligation en direct | Choix de l’émetteur et de l’échéance | Nominal minimum, diversification et frais de transaction |
| ETF obligataire | Portefeuille diversifié accessible par une part | Indice suivi, duration, devise et frais |
| Fonds obligataire actif | Sélection et arbitrages par un gérant | Frais, stratégie et risque effectivement pris |
| Assurance vie | Accès à des supports obligataires selon le contrat | Frais cumulés et garanties propres au support |
Bien distinguer le produit de son enveloppe
L’achat direct passe généralement par un compte-titres, auprès d’une banque ou d’un courtier. Vous souscrivez à l’émission, sur le marché primaire, ou achetez un titre déjà émis sur le marché secondaire. Vérifiez le coupon couru : cet intérêt accumulé depuis le dernier versement peut s’ajouter au prix affiché.
Un ETF obligataire suit généralement un indice ; un fonds actif laisse davantage de choix au gérant. La valeur des deux fluctue. Un fonds classique renouvelle son portefeuille : il n’offre donc pas la même visibilité qu’une obligation conservée jusqu’à son remboursement. Les fonds à échéance ont une date cible, mais ne garantissent pas nécessairement le capital.
En assurance vie, les unités de compte obligataires supportent un risque de perte. Le fonds en euros, largement investi en obligations, obéit à un fonctionnement différent : sa garantie dépend des dispositions du contrat, notamment du traitement des frais.
Construire son premier investissement sans courir après le taux
Les obligations peuvent diversifier un portefeuille et fournir des revenus, sans toujours évoluer à l’opposé des actions. Leur place dépend de vos besoins : une somme nécessaire prochainement ne devrait pas dépendre d’une revente incertaine. Pour un petit budget, un fonds diversifié peut être plus pratique qu’une seule obligation d’entreprise.
Pensez votre calendrier comme un patron de couture : avant le premier coup de ciseau, placez les repères de vos dépenses futures. Répartir plusieurs remboursements à différentes dates crée une échelle obligataire. Cela peut limiter le besoin de vendre au mauvais moment et éviter de réinvestir tout le capital à une seule date. Cette méthode exige toutefois une diversification suffisante et ne supprime pas le risque de défaut.
- Fixez votre horizon et le montant que vous pouvez immobiliser.
- Comparez notation, rendement à l’échéance, duration, devise et modalités de remboursement anticipé.
- Contrôlez les frais de courtage, de garde, de gestion et l’écart entre prix d’achat et prix de vente.
- Lisez le document d’informations clés des fonds, notamment leur indicateur de risque de 1 à 7.
Enfin, raisonnez en rendement net. Pour un résident fiscal français, les coupons et gains détenus sur compte-titres relèvent généralement du prélèvement forfaitaire unique, avec possibilité d’option globale pour le barème progressif selon les règles applicables. Vérifiez le taux en vigueur et votre situation fiscale avant toute simulation. L’assurance vie suit ses propres règles, notamment lors des rachats. Un rendement brut séduisant peut perdre beaucoup d’intérêt après frais, impôts et inflation.