La pyramide des placements commence par la sécurité, pas par le rendement
La pyramide des placements aide à déterminer dans quel ordre utiliser son épargne. Son principe est simple : l’argent nécessaire demain ne doit pas être exposé comme celui destiné à la retraite dans quinze ans. Avant de chercher un rendement élevé, organisez donc votre patrimoine selon quatre critères : disponibilité, risque de perte, horizon et objectif.
La pyramide des placements n’est pas une liste de produits
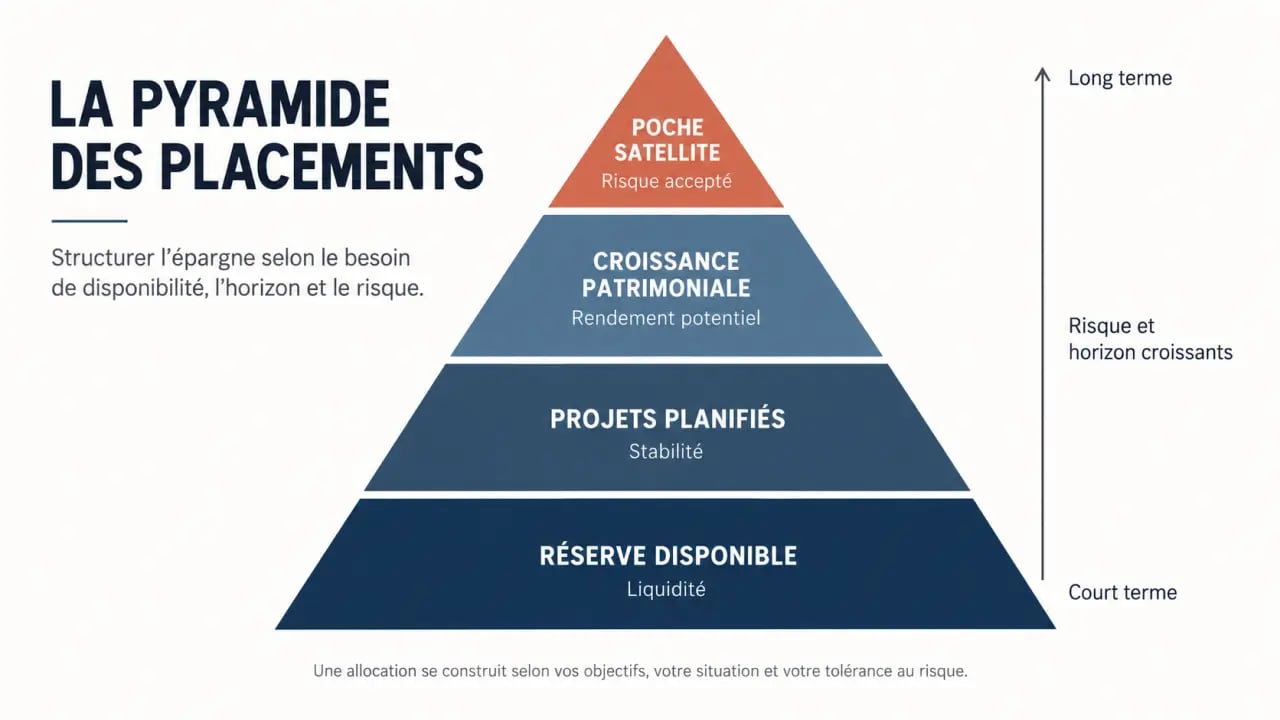
Appelée aussi pyramide de l’épargne, de l’investissement ou du patrimoine, elle présente une hiérarchie de priorités. À sa base se trouvent les sommes immédiatement mobilisables et peu risquées. Plus on monte, plus le capital peut fluctuer, être immobilisé ou subir une perte, en échange d’un rendement potentiel supérieur.
Il n’existe pas de modèle universel à trois ou quatre étages. Le nombre de niveaux compte moins que la logique d’ensemble. La pyramide des placements aide surtout à éviter deux erreurs fréquentes : investir en actions l’argent prévu pour un achat à court terme, ou laisser toute son épargne sur un support liquide alors qu’une partie pourrait financer un projet lointain.
| Niveau de besoin | Priorité | Exemples de solutions | Horizon cohérent |
|---|---|---|---|
| Réserve disponible | Liquidité et sécurité | Livrets, compte courant de précaution | Immédiat à court terme |
| Projets planifiés | Stabilité du capital | Compte à terme, fonds en euros, obligations selon le cas | Quelques années |
| Croissance patrimoniale | Rendement à long terme | ETF, actions, immobilier locatif, SCPI | Long terme |
| Poche satellite | Potentiel élevé, perte acceptable | Cryptoactifs, crowdfunding, private equity, objets de collection | Long et incertain |
Commencer par ce qui protège votre quotidien
Constituer une épargne de précaution réellement disponible
Le premier étage couvre les imprévus : réparation, baisse temporaire de revenus, dépense de santé ou remplacement d’un équipement. Un repère souvent utilisé consiste à conserver 3 à 6 mois de salaire ou, plus précisément, plusieurs mois de dépenses essentielles. Un indépendant aux revenus irréguliers, un foyer avec enfants ou une personne très endettée peut avoir besoin d’une réserve plus importante qu’un salarié bénéficiant d’un emploi stable.
Cette épargne n’a pas pour objectif de produire le rendement maximal. Elle doit rester accessible sans délai et sans risque de moins-value au moment où elle est nécessaire. Les livrets répondent généralement à cet usage. Certains dépôts bancaires bénéficient d’une garantie des dépôts jusqu’à 100 000 euros par établissement. Cette protection ne doit pas être confondue avec une garantie du capital applicable à tous les produits financiers.
Raisonner en calendrier de dépenses, pas seulement en pourcentage
Une pyramide solide se construit à partir d’échéances. Séparez les dépenses prévues à moins de trois ans, comme un apport immobilier, un véhicule, des travaux, des études ou un congé parental, des projets plus éloignés. Plus une date est proche et difficile à modifier, moins il est pertinent de supporter la volatilité des marchés. Le rendement espéré ne compense pas le risque de devoir vendre au mauvais moment.
Imaginez votre budget comme un pendule : lorsqu’un imprévu survient, il ne faut pas qu’il déséquilibre tout le portefeuille et vous oblige à céder des actifs risqués. Une réserve de trésorerie joue le rôle d’amortisseur. Elle absorbe le besoin immédiat et laisse les investissements de long terme suivre leur trajectoire. Cette distinction entre argent de secours et capital de projet rend les décisions plus sereines.
Choisir les supports intermédiaires sans confondre actif et enveloppe
Après la réserve de sécurité viennent les placements destinés aux objectifs de moyen terme ou à la stabilisation du patrimoine. Ils peuvent être moins disponibles ou offrir une performance incertaine, mais leur niveau de risque reste généralement inférieur à celui d’un portefeuille composé exclusivement d’actions.
Fonds en euros, obligations et comptes à terme : des rôles différents
Un compte à terme immobilise les fonds pendant une durée définie. Il convient donc à une somme dont la date d’utilisation est connue. Les fonds en euros, logés dans une assurance-vie, sont décrits comme majoritairement obligataires et assortis d’une garantie de l’assureur selon les conditions du contrat. Les obligations restent, quant à elles, sensibles aux taux et au risque de crédit de l’émetteur. Aucun de ces supports ne doit être choisi sur le seul affichage d’un taux : les frais, la durée et les conditions de sortie, ainsi que la fiscalité, modifient le résultat net.
Les enveloppes organisent la détention, elles ne remplacent pas la diversification
L’assurance-vie, le PEA, le PER et le compte-titres sont des enveloppes. Elles déterminent les supports accessibles et le traitement fiscal, mais ne sont pas des classes d’actifs. Une assurance-vie peut ainsi réunir un fonds en euros et des unités de compte. Un PEA peut servir à détenir des actions ou des ETF éligibles. Un PER vise l’épargne retraite avec des règles de disponibilité particulières.
Avant toute ouverture, comparez les frais d’entrée, de gestion, d’arbitrage et de transaction. Vérifiez aussi la liquidité réelle : un actif peut paraître cessible sur le papier tout en nécessitant un délai ou en impliquant une vente à un prix défavorable. Tenez enfin compte de l’inflation. Un rendement nominal faible peut se traduire par une perte de pouvoir d’achat.
Réserver la croissance aux horizons suffisamment longs
Les actions, les ETF et l’immobilier ont leur place dans une pyramide des placements lorsque le besoin de liquidité immédiate est déjà couvert. Ils cherchent à faire croître le patrimoine, mais leur valeur peut baisser fortement et durablement. Leur poids dépend donc moins de l’âge seul que de l’horizon, de la stabilité des revenus et de la capacité psychologique et financière à supporter une moins-value.
Actions et ETF : diversifier plutôt que parier
Les ETF, aussi appelés trackers, permettent de s’exposer à un ensemble de titres plutôt qu’à une seule entreprise. Ils peuvent faciliter la diversification par zones géographiques et secteurs, sans supprimer le risque de marché. Un investissement programmé, parfois désigné par DCA, consiste à investir régulièrement une même somme. Cette méthode n’assure aucune performance, mais limite le risque de placer toute son épargne juste avant une baisse.
La diversification ne dépend pas seulement du nombre de lignes détenues. Détenir plusieurs fonds exposés aux mêmes grandes entreprises, à un seul pays ou à un unique secteur reste une concentration. Examinez aussi les devises, les zones économiques et la corrélation entre les actifs.
Immobilier direct et pierre-papier : rendement potentiel, contraintes réelles
L’immobilier locatif peut apporter des revenus et une exposition à un actif tangible, mais il concentre souvent une part importante du patrimoine sur un bien, une ville et un locataire. Il faut intégrer la vacance, les travaux, la fiscalité, l’endettement et la faible liquidité. Les SCPI offrent une forme d’immobilier indirect et une diversification plus large du parc, mais elles comportent aussi des frais, un risque de baisse de valeur et un délai de revente possible.
Construire une allocation qui tient aussi dans les périodes difficiles
Une répartition pertinente répond d’abord à vos contraintes. Une personne qui prépare un achat dans deux ans privilégiera une base élevée. À l’inverse, un épargnant sans projet proche, doté d’une réserve de sécurité et d’un horizon très long, peut envisager une place plus importante pour les actifs dynamiques. Les pourcentages génériques restent des illustrations, jamais une recommandation personnalisée.
- Recensez vos dépenses fixes, dettes, assurances et échéances connues.
- Constituez la réserve de précaution avant d’augmenter la poche risquée.
- Attribuez un horizon et un objectif précis à chaque somme épargnée.
- Choisissez les actifs, puis l’enveloppe adaptée, en comparant les frais et les règles de retrait.
- Limitez les placements spéculatifs à une somme dont la perte n’affecterait ni vos projets ni votre niveau de vie.
Le sommet de la pyramide, avec les cryptoactifs, le financement participatif, le non-coté ou les objets de collection, doit rester une poche satellite. Ces actifs peuvent cumuler volatilité, risque de contrepartie et manque de liquidité. Ils ne compensent pas l’absence de fondations.
Enfin, examinez votre allocation lors de chaque changement important : naissance, achat immobilier, séparation, évolution professionnelle ou départ à la retraite. Un rééquilibrage consiste à revenir à la répartition choisie après les mouvements de marché, plutôt que de renforcer mécaniquement l’actif qui vient de monter. La meilleure pyramide est celle que vous pouvez conserver avec discipline, y compris lorsque les marchés deviennent inconfortables.