Comptabilisation des parts sociales de banque : le compte 271 dans le cas général
La souscription de parts sociales auprès d’une banque mutualiste ou coopérative ne se comptabilise pas automatiquement en compte 261. Dans le cas le plus courant, l’entreprise achète ces titres pour devenir sociétaire et les conserver durablement, sans chercher à exercer une influence sur la banque. Le classement relève alors des autres titres immobilisés, en compte 271. Le choix dépend toutefois de l’intention de détention, de la durée envisagée et de l’influence réellement exercée.
Une part sociale bancaire est un droit de propriété, pas un simple dépôt
Une part sociale représente une fraction du capital d’une banque coopérative ou mutualiste. L’entreprise qui la souscrit devient sociétaire. Elle détient un droit social, peut bénéficier des droits prévus par les statuts et peut recevoir une rémunération lorsque sa distribution est décidée. Elle ne détient ni une créance comparable à une obligation ni un simple solde disponible sur un compte bancaire.
Cette nature juridique explique le classement des parts parmi les titres. Les parts souscrites auprès d’établissements tels que la Banque Populaire, le Crédit Agricole ou une SOCAMA sont souvent liées à une relation bancaire durable, à l’accès à certains services ou à la participation au sociétariat. Leur faible liquidité et les modalités de remboursement fixées par les statuts renforcent généralement la logique d’immobilisation.
Le nom de la banque ne détermine pas le compte
Le choix comptable ne dépend ni de l’enseigne de la banque ni du faible montant de la souscription. Il repose sur le projet de l’entreprise. Deux parts de 10 euros conservées durablement suivent la même logique de classement qu’une souscription plus importante, si l’objectif reste une détention longue sans influence significative. À l’inverse, une détention temporaire ou stratégique peut conduire à une autre catégorie de titres.
Le compte à retenir dépend de l’intention de détention
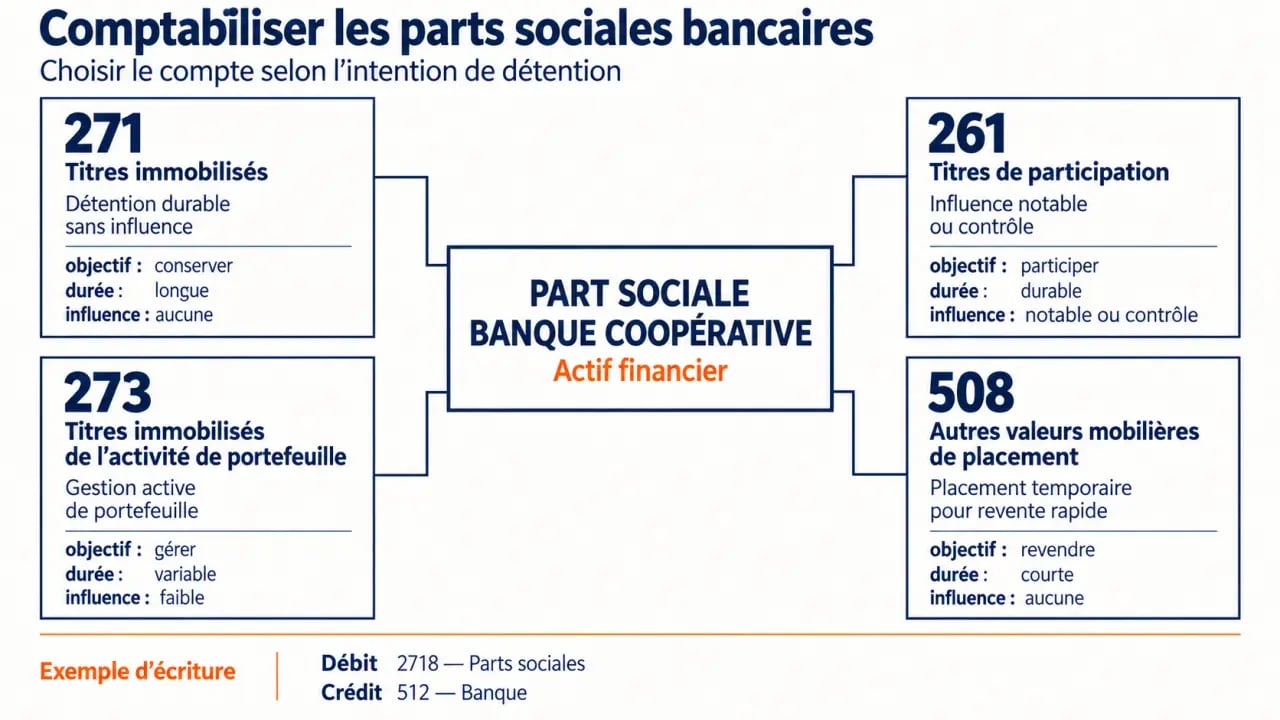
Pour la comptabilisation des parts sociales de banque, le compte 271 est habituellement retenu. Dans une nomenclature détaillée, les parts sociales bancaires peuvent être isolées en compte 2718, « autres titres », tandis que le compte 2711 vise les actions. Il faut vérifier le libellé et le niveau de subdivision utilisés dans le plan de comptes de l’entreprise.
| Situation recherchée | Classement comptable | Compte usuel | Produit lors du dividende |
|---|---|---|---|
| Conservation durable sans influence sur la banque | Autres titres immobilisés | 271, souvent 2718 | 762 ou 7621 |
| Influence notable ou participation stratégique | Titres de participation | 261 | 761 |
| Gestion active d’un portefeuille de titres immobilisés | TIAP | 273 | Selon le classement retenu |
| Placement temporaire destiné à une revente rapide | Valeurs mobilières de placement | 508 | 764 |
Pourquoi le compte 261 n’est-il pas le réflexe normal ?
Le compte 261 est réservé aux titres dont la possession durable est utile à l’activité, notamment parce qu’elle permet d’exercer une influence sur la société émettrice ou d’en assurer le contrôle. Une entreprise cliente qui souscrit quelques parts de sa banque pour devenir sociétaire n’acquiert, en principe, ni cette influence ni ce contrôle. La simple qualité de sociétaire ne transforme donc pas les parts en titres de participation.
Pourquoi les comptes 272 et 508 ne conviennent-ils généralement pas ?
Le compte 272 concerne les titres immobilisés correspondant à des droits de créance, comme les obligations et certains bons. Une part sociale représente, elle, une quote-part de capital. Le compte 508 correspond aux autres valeurs mobilières de placement. Il devient pertinent lorsque les titres répondent à une logique de trésorerie à court terme et de revente rapide. Cette intention est rarement compatible avec des parts sociales bancaires soumises à des règles statutaires de retrait ou de remboursement.
Une part sociale ne correspond donc pas à une trésorerie immédiatement disponible. Avant de retenir le compte, il est utile de relire les conditions de sortie, le délai éventuel de remboursement et les droits attachés au sociétariat. Cette vérification évite de confondre un placement à court terme avec un capital dont la restitution dépend du fonctionnement coopératif de la banque.
Écritures de souscription et de règlement des parts sociales
Lorsque les parts sont souscrites et payées immédiatement par prélèvement ou virement, l’écriture est simple : le compte de titres est débité et le compte 512, « Banque », est crédité. Le montant retenu correspond au coût d’acquisition des parts, sous réserve du traitement applicable aux éventuels frais.
| Compte | Libellé | Débit | Crédit |
|---|---|---|---|
| 2718 | Autres titres immobilisés, parts sociales bancaires | Montant souscrit | |
| 512 | Banque | Montant réglé |
Exemple : une entreprise souscrit deux parts sociales de 10 euros et les règle immédiatement. Elle débite le compte 2718 pour 20 euros et crédite le compte 512 pour 20 euros.
Si la souscription et le paiement sont séparés
Lorsque l’organisme émetteur appelle les fonds avant le règlement, la dette peut être constatée dans un compte de tiers adapté. Le compte 404, « fournisseurs d’immobilisations », est souvent utilisé lorsque l’opération est traitée comme une acquisition d’immobilisation. Au paiement, le compte 404 est débité par le crédit du compte 512.
Le compte 401 peut être utilisé dans une organisation comptable qui suit l’appel de fonds comme une dette fournisseur courante. La cohérence du schéma doit alors être maintenue. Le compte 464, « dettes sur acquisitions de valeurs mobilières de placement », ne correspond pas au cas habituel de parts classées en 271. Il est associé aux acquisitions de VMP. La contrepartie doit donc rester cohérente avec la catégorie de titres retenue.
Dividendes, frais et contrôle à la clôture
Lors de l’encaissement d’un dividende lié à des parts sociales classées en autres titres immobilisés, l’entreprise débite le compte 512 et crédite le compte 762, « produits des autres immobilisations financières », ou le sous-compte 7621 lorsque ce niveau de détail est utilisé. Si les parts avaient été classées en compte 261, le produit serait enregistré en compte 761. Pour des VMP, le compte 764 serait approprié.
| Compte | Libellé | Débit | Crédit |
|---|---|---|---|
| 512 | Banque | Dividende encaissé | |
| 762 ou 7621 | Produits des autres immobilisations financières | Dividende encaissé |
Les frais d’acquisition appellent une attention particulière. Selon le traitement applicable et la méthode retenue par l’entreprise, ils peuvent être comptabilisés en charges, par exemple dans les comptes 6227, 6271, 6226 ou 6354, ou être incorporés au coût des titres immobilisés. Le choix doit être documenté et appliqué de manière constante.
À chaque clôture, il est prudent de conserver le bulletin de souscription, l’avis de débit, les statuts ou conditions de remboursement et la décision de distribution reçue. Ces pièces justifient la nature des titres, l’intention de conservation et les produits comptabilisés. Si la valeur d’inventaire devient durablement inférieure à la valeur comptable, une dépréciation peut devoir être appréciée.
La qualification fiscale des dividendes, des dépréciations ou d’une future cession reste distincte du classement comptable. Elle doit être analysée selon la situation de l’entreprise. Le compte utilisé en comptabilité ne suffit donc pas à déterminer, à lui seul, le traitement fiscal de l’opération.
Une méthode courte pour sécuriser le classement
- Identifier le droit acquis : une part sociale est un titre de capital, et non un droit de créance.
- Formaliser l’objectif : relation durable avec la banque, placement de trésorerie ou recherche d’influence.
- Évaluer l’influence réelle : une faible détention comme sociétaire n’implique pas, à elle seule, une participation.
- Choisir le compte cohérent : 271 dans le cas habituel, 261 en cas d’influence, 273 pour une activité de portefeuille et 508 pour un placement temporaire.
- Rapprocher les pièces : le montant souscrit, le règlement bancaire, l’attestation de détention et l’avis de dividende doivent concorder avec les écritures.
En pratique, l’essentiel est de pouvoir expliquer pourquoi les parts sont conservées. Pour une entreprise simplement sociétaire de sa banque, le compte 271, et plus précisément 2718 lorsque le plan de comptes le prévoit, offre généralement le classement le plus fidèle.