Gestion de patrimoine haut de gamme : choisir un conseil, pas seulement des placements
Une gestion de patrimoine haut de gamme se juge à sa capacité à coordonner vos décisions financières, familiales et professionnelles, pas à proposer des placements rares. Pour choisir entre cabinet indépendant, banque privée et family office, partez de la complexité de votre situation, puis comparez les compétences, le coût total et le suivi réellement inclus. Le montant à investir compte, mais il ne suffit pas à déterminer le bon accompagnement.
Le bon niveau de service dépend de vos décisions à prendre
Le terme « haut de gamme » ne correspond ni à un seuil patrimonial universel ni à une prestation standardisée. Il devrait désigner un diagnostic approfondi, une stratégie écrite et une coordination des expertises. Une offre centrée sur la souscription de produits, même sophistiqués, ne remplace pas ce travail.
Pour un dirigeant préparant une cession, les priorités peuvent être l’articulation entre patrimoine professionnel et personnel, la disponibilité des fonds et la transmission. Pour une famille déjà investie, l’enjeu peut plutôt être de réduire les concentrations immobilières, protéger le conjoint ou organiser la retraite. Ces besoins appellent des réponses différentes.
La mobilité internationale, une succession transfrontalière ou la protection d’un majeur nécessitent des compétences spécifiques. Les sportifs, professions libérales, associations et fondations ont également des contraintes propres. Demandez qui traite effectivement votre problématique et comment le conseiller travaille avec votre notaire, votre avocat ou votre expert-comptable.
Avant de consulter, notez vos actifs, vos dettes, vos besoins de liquidités et les événements prévisibles. Distinguez ce que vous souhaitez déléguer : les investissements, la stratégie globale ou la coordination administrative. Ce cadrage évite de payer un accompagnement étendu pour un besoin ponctuel.
Cabinet, banque privée ou family office : comparer les missions
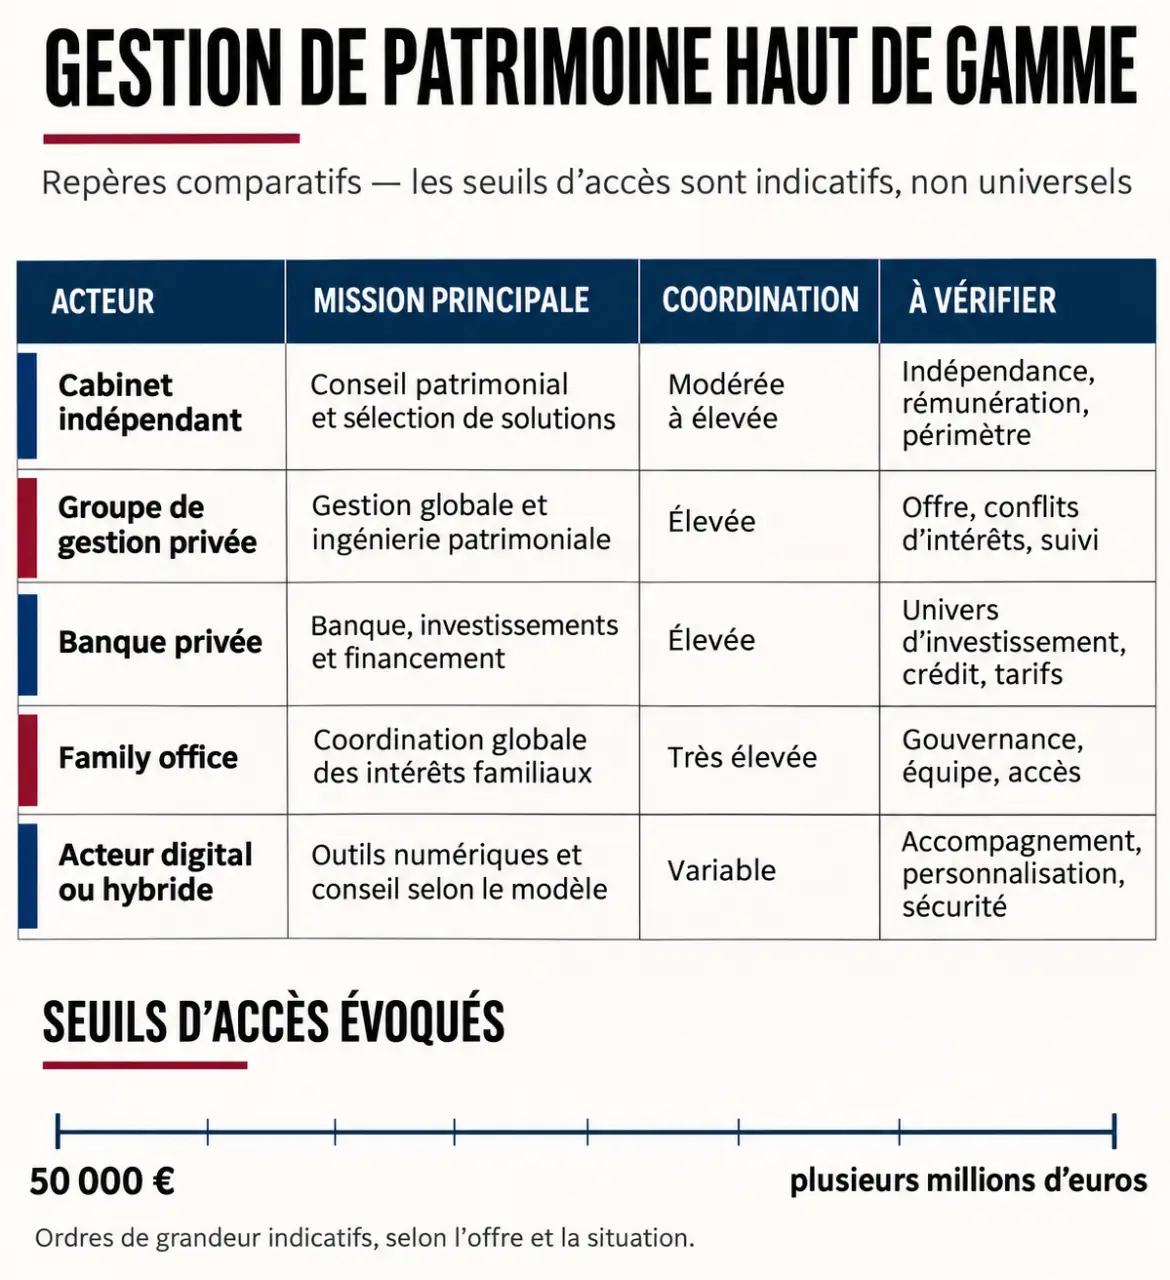
La gestion privée désigne un positionnement commercial et un niveau d’accompagnement, plutôt qu’un statut unique. Un conseiller en gestion de patrimoine, ou CGP, peut exercer dans un cabinet indépendant ou un groupe. Une banque privée ajoute une relation bancaire ; un family office privilégie la supervision globale des intérêts patrimoniaux d’une famille.
| Type d’acteur | Intérêt principal | Point à vérifier |
|---|---|---|
| Cabinet indépendant | Relation directe et conseil patrimonial transversal | Expertises internes, partenaires et rémunération |
| Groupe de gestion privée | Accès à plusieurs spécialités et continuité du service | Interlocuteur responsable et sélection des solutions |
| Banque privée | Coordination des placements, du crédit et des services bancaires | Place des produits maison et conditions de financement |
| Family office | Consolidation des actifs et gouvernance familiale | Périmètre exact, conflits d’intérêts et coût |
| Acteur digital ou hybride | Suivi en ligne et accès simplifié aux investissements | Disponibilité humaine et traitement des situations complexes |
Des seuils d’accès à confirmer, sans en faire un classement
Ramify rapporte des tickets d’entrée de 50 000 € chez Prosper Conseil, 100 000 € chez S’investir Conseil et 250 000 € chez The Wealth Office. La même comparaison indique de 250 000 € à plusieurs millions d’euros pour les banques privées, et plusieurs millions pour les family offices. Ces indications ne constituent pas des conditions contractuelles actuelles : faites confirmer le montant, sa définition et les services associés.
Pour constituer une présélection, des noms comme Laplace, Scala Patrimoine, Cheval Blanc Patrimoine ou Astoria Finance peuvent être examinés, sans présumer de leur adéquation à votre dossier. Du côté numérique, comparez notamment la place du conseil humain chez Ramify ou les fonctions de suivi proposées par Grisbee. Un outil de consolidation facilite la lecture du patrimoine ; il ne prouve pas, à lui seul, la qualité des recommandations.
Frais et indépendance : lire au-delà de la promesse commerciale
L’indépendance capitalistique n’est pas l’indépendance de rémunération. Un cabinet sans lien capitalistique avec une banque peut percevoir des commissions de fournisseurs. De même, une architecture ouverte signifie un accès à plusieurs partenaires, mais pas nécessairement à toutes les solutions du marché ni à une sélection sans biais commercial.
Comparer le coût complet sur un même périmètre
Les modèles combinent honoraires de conseil, commissions de souscription, rémunération récurrente et rétrocommissions versées par les fournisseurs. Demandez une présentation en euros et en pourcentage, distinguant le cabinet, l’enveloppe et les supports. Précisez aussi les frais d’arbitrage, de sortie et les prestations facturées séparément.
À titre indicatif, Ramify mentionne pour Prosper Conseil des honoraires fixes d’environ 0,5 % HT/an, pour S’investir Conseil des honoraires et/ou rétrocessions de 0,5 à 1 % HT/an, et pour The Wealth Office des honoraires fixes de 1,5 % HT/an. Ces libellés ne décrivent pas forcément une assiette ou un service identiques. Seul un devis détaillé permet une comparaison utile.
Pour éviter une ardoise illisible, demandez deux colonnes : « coût si je ne change rien » et « coût après mise en œuvre ». Faites-y inscrire les frais ponctuels, les charges récurrentes et les éventuels coûts de sortie des placements existants. Cette lecture différentielle révèle une dépense souvent oubliée : le prix du passage d’une organisation patrimoniale à une autre, avant même d’en apprécier les bénéfices.
Une gamme sophistiquée ne garantit pas une meilleure stratégie
Assurance-vie, PEA, ETF, SCPI, private equity, dette privée ou produits structurés répondent à des usages différents. Exigez une explication de leur fonction, de leur liquidité et de leurs risques. Les unités de compte présentent un risque de perte en capital ; le non-coté et l’immobilier peuvent immobiliser les fonds. Les performances passées ne préjugent pas des performances futures.
Vérifier les habilitations et la réalité du suivi avant de signer
Le titre de CGP ne suffit pas à identifier les activités autorisées. Vérifiez les inscriptions correspondant aux prestations proposées, notamment dans le registre de l’ORIAS. Pour le conseil en investissements financiers, contrôlez le statut de CIF et l’appartenance à une association agréée par l’AMF. Une inscription est une vérification nécessaire, pas une garantie de pertinence du conseil.
- IAS : activité d’intermédiation en assurance, pertinente notamment pour la distribution d’assurance-vie.
- IOBSP : intermédiation en opérations de banque et services de paiement, notamment pour certains accompagnements en crédit.
- Carte T : à vérifier lorsque le professionnel intervient dans des transactions immobilières relevant de cette activité.
- Compétence juridique appropriée : à examiner pour les consultations juridiques accessoires, dans les limites applicables ; elle ne remplace pas une expertise d’avocat ou de notaire.
Demandez ensuite une lettre de mission précisant le diagnostic, les livrables, la mise en œuvre et les rendez-vous de suivi. Qui vous remplace en cas d’absence ? Qui peut consulter vos documents ? Comment les informations sensibles sont-elles transmises ? La confidentialité et la continuité du service doivent se traduire par des procédures concrètes.
Enfin, soumettez le même dossier à plusieurs interlocuteurs. Comparez leur compréhension de vos priorités avant leurs propositions de produits. Les encours, distinctions et classements peuvent aider à repérer des acteurs, mais leurs méthodes et périmètres diffèrent. Retenez celui qui explicite ses limites, chiffre ses interventions et formalise ses engagements : c’est une base plus solide qu’une promesse de rendement ou qu’un discours de prestige.