Paiement par lien : encaisser sans site e-commerce, sans confondre paiement et versement
Le paiement par lien permet de demander un règlement à distance en envoyant une adresse qui ouvre une page de paiement hébergée par un prestataire. Le client règle depuis son smartphone ou son ordinateur, sans terminal physique et généralement sans créer de compte. Pour l’entreprise, l’intérêt est concret : encaisser une commande, un acompte ou une facture sans construire une boutique en ligne.
Sa simplicité ne dispense toutefois pas de vérifier les frais, la sécurité et les délais de versement. Un paiement confirmé n’est pas nécessairement une somme déjà disponible sur votre compte bancaire.
Un lien pour conclure une vente, pas pour remplacer toute la commande
Le Pay by Link associe une page de règlement à un montant, une description et, idéalement, une référence de commande ou de facture. Vous transmettez le lien par e-mail, SMS, WhatsApp ou une autre messagerie. Il peut aussi figurer sur une facture.
Estimer les frais d’un paiement par lien
Renseignez vos paramètres pour obtenir une estimation du coût mensuel de vos paiements par lien.
Estimation mensuelle
Montant brut total encaissé avant frais : 0,00 €
Les résultats dépendent des conditions contractuelles du prestataire et n’incluent pas nécessairement les frais de change ou de contestation.
Ce dispositif convient à un artisan qui demande un acompte après acceptation d’un devis, à un commerçant qui finalise une commande téléphonique ou à un consultant qui souhaite faciliter le règlement d’une prestation. Un e-commerçant peut également l’utiliser pour un complément de commande, sans faire recommencer tout le parcours d’achat.
La réduction des étapes répond à un obstacle réel : selon Payplug et PrestaShop, 24 % des acheteurs auraient abandonné un panier à cause d’un processus de paiement trop compliqué. Cela ne garantit pas une hausse automatique des ventes, mais justifie de simplifier le règlement.
Lien unique ou réutilisable : deux usages à distinguer
Un lien à usage unique est destiné à un règlement précis et devient normalement inutilisable après paiement, selon son paramétrage. C’est le choix logique pour une facture nominative. Un lien réutilisable peut accepter plusieurs paiements, par exemple pour une offre standardisée. Vérifiez alors comment chaque acheteur et chaque transaction seront identifiés.
Le lien ne remplace ni le devis, ni la facture, ni les conditions de vente. De même, envoyer une facture en ligne ne signifie pas qu’elle comporte un paiement intégré. Enfin, une commande prise au téléphone puis réglée par le client sur une page sécurisée se distingue d’un encaissement MOTO, où les coordonnées de carte sont communiquées au marchand.
Créer, envoyer et suivre le règlement sans perdre sa trace
La mise en service commence généralement par l’ouverture d’un compte professionnel chez un prestataire et la vérification de l’entreprise. Les activités acceptées, justificatifs et conditions d’activation dépendent de l’offre.
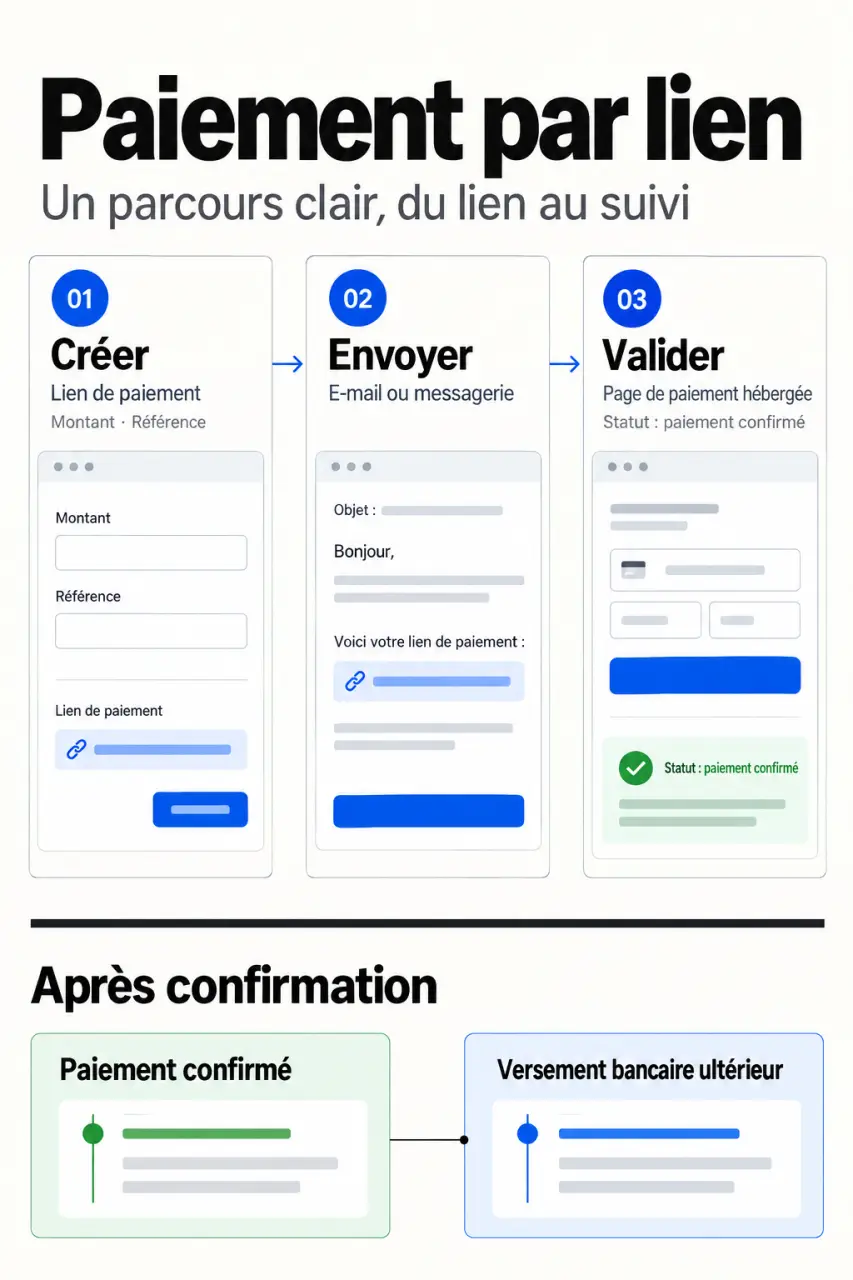
- Configurer la demande : renseignez le montant, la devise, le motif, la référence et, si possible, une date d’expiration.
- Contrôler le parcours : vérifiez l’affichage sur mobile, l’identité commerciale et les moyens de paiement proposés.
- Envoyer le lien : utilisez le canal déjà employé avec le client et rappelez la commande concernée.
- Suivre la transaction : consultez le tableau de bord avant de livrer, confirmer une réservation ou relancer.
Côté client, le parcours consiste à ouvrir la page, vérifier le bénéficiaire et le montant, choisir son moyen de paiement, puis valider et s’authentifier si nécessaire. Une confirmation électronique peut ensuite être adressée au client et au marchand.
Le message d’accompagnement doit rester explicite : « Bonjour, voici le lien pour régler l’acompte prévu au devis accepté. Le montant et la référence figurent sur la page de paiement. Contactez-nous en cas de difficulté. » Évitez les messages pressants qui ressemblent à une tentative d’hameçonnage.
La durée de validité forme une fenêtre opérationnelle : si le lien expire, la réservation ou le stock associé ne se libère pas forcément automatiquement. Alignez l’échéance du paiement avec celle de votre engagement commercial et précisez au client ce qui arrive après expiration. Vous éviterez ainsi d’encaisser une offre devenue indisponible.
Selon les outils, le suivi distingue consultation, tentative et paiement réussi. Un lien ouvert n’est pas une preuve de paiement. Avant toute relance, contrôlez le statut et les autres canaux d’encaissement pour éviter une double demande.
Sécurité : protéger la transaction et reconnaître une demande légitime
Le prestataire de services de paiement traite la transaction sur sa page hébergée. HTTPS et le chiffrement protègent les échanges ; le standard PCI-DSS encadre la sécurité des données de carte. Dans le cadre de la DSP2, l’authentification forte est notamment mise en œuvre avec 3D Secure pour les paiements par carte concernés, avec des exemptions possibles.
Ces protections réduisent les risques sans rendre toute transaction incontestable. Les dispositifs antifraude, les règles d’acceptation et le traitement des contestations restent importants. Une transaction authentifiée ne dispense pas de conserver le devis accepté, la preuve de livraison ou les échanges relatifs à la prestation.
- Ne demandez jamais au client de transmettre ses coordonnées de carte par e-mail ou messagerie.
- Protégez les comptes administrateurs et limitez les droits de création, de remboursement et d’export.
- Invitez le client à vérifier le domaine de la page et le bénéficiaire ; HTTPS seul ne prouve pas l’honnêteté d’un site.
- En cas de doute, proposez une vérification par un numéro de contact déjà connu.
Le RGPD concerne aussi les coordonnées utilisées pour l’envoi et le suivi. Limitez les informations collectées, définissez leur conservation et vérifiez les engagements de vos prestataires. Une notification de paiement ne doit pas devenir automatiquement une inscription commerciale.
Comparer les offres sur le coût réel et les contraintes d’encaissement
La carte bancaire est courante, mais les autres moyens varient : Apple Pay, Google Pay, PayPal ou virement peuvent être proposés. Les titres restaurant, cartes cadeau ou chèques vacances nécessitent des offres et conditions spécifiques. Ne supposez pas qu’un moyen accepté sur un autre canal est disponible par lien.
| Critère | À vérifier avant de signer |
|---|---|
| Tarification | Abonnement, commission, frais fixes, change et frais de contestation. |
| Versement | Délai contractuel, fréquence des virements et éventuelles retenues. |
| Périmètre | Activités éligibles, plafonds, devises et pays acceptés. |
| Gestion | Expiration, annulation, remboursement partiel et exports comptables. |
| Intégration | Compatibilité avec votre facturation, CRM, ERP ou CMS. |
Pour comparer les coûts, appliquez chaque grille au même volume mensuel et au même panier moyen. Ajoutez les options indispensables à votre activité. Sans cette simulation, une commission attractive peut masquer un abonnement ou des frais fixes pénalisants sur les petits montants.
Confirmation du paiement et versement bancaire sont deux événements distincts. Demandez également comment sont traités les remboursements et les rétrofacturations, ou chargebacks. Désactiver un lien empêche de nouveaux règlements selon ses modalités ; cela ne rembourse pas une transaction déjà réalisée.
Déployer progressivement, puis automatiser ce qui fonctionne
Pour quelques demandes ponctuelles, une interface manuelle suffit souvent. Avec un volume régulier, une intégration au logiciel de facturation ou au CRM limite les ressaisies. Une API peut automatiser la création du lien et la mise à jour des statuts, à condition de gérer les notifications répétées et les erreurs sans créer de doublons.
Commencez par un usage délimité, comme les acomptes ou les soldes de factures. Testez le parcours sur mobile, un refus de paiement, une expiration et un remboursement. Vérifiez ensuite que la référence de transaction permet un rapprochement comptable fiable.
Suivez les demandes envoyées, les paiements réussis, le délai de règlement et les frais réellement supportés. Paramétrez des relances mesurées, interrompues dès confirmation. Le bon dispositif n’est pas celui qui multiplie les messages : c’est celui qui rend le règlement compréhensible pour le client et traçable pour votre équipe.