Primes d’assurance : ce que vous payez vraiment, du risque aux taxes
Les primes d’assurance sont les sommes versées à l’assureur en contrepartie des garanties du contrat. Leur montant finance le risque couvert, mais aussi les frais de fonctionnement, la marge et les taxes applicables. Pour comprendre votre facture, il faut distinguer le coût annuel des prélèvements fractionnés, puis examiner les garanties, les franchises et les conditions de révision du tarif.
Lire le montant annoncé sans confondre prime et mensualité
La prime est généralement fixée pour une période de 12 mois. Le contrat peut autoriser un paiement annuel, semestriel, trimestriel ou mensuel. Ce fractionnement ne transforme pas nécessairement l’assurance en contrat mensuel : un prélèvement représente souvent une fraction du prix annuel, et non une période d’engagement indépendante.
Les termes prime et cotisation désignent couramment la même obligation de paiement. « Cotisation » est notamment employé par les mutuelles, sans être réservé aux versements mensuels. Il serait donc trompeur d’opposer systématiquement prime annuelle et cotisation mensuelle.
| Terme | Ce qu’il recouvre |
|---|---|
| Prime ou cotisation | Prix de la couverture prévue au contrat. |
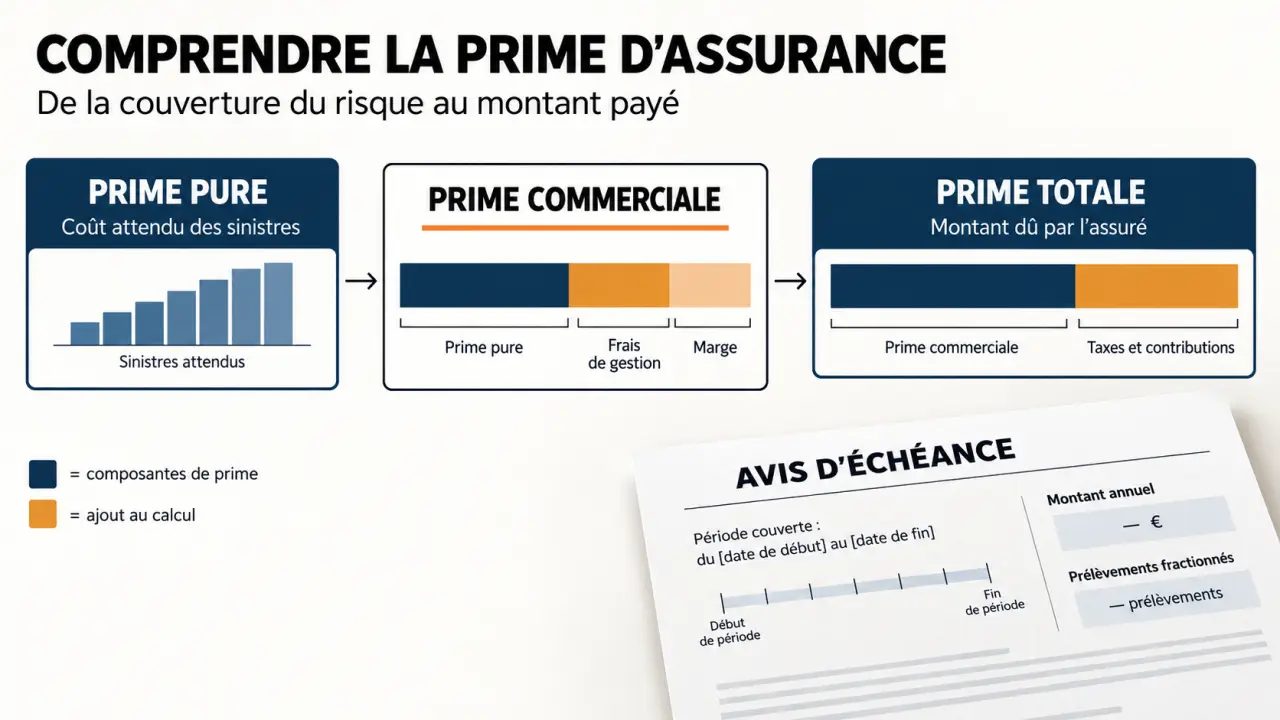
| Prime pure | Coût statistique attendu des sinistres. |
| Prime commerciale | Prime pure augmentée des frais et de la marge. |
| Prime totale | Montant intégrant les taxes et contributions applicables. |
| Prime nette ou brute | Appellations dont le périmètre doit être vérifié dans le document : hors taxes, frais ou commissions selon les usages. |
L’appel de prime, souvent présenté sous la forme d’un avis d’échéance, indique le montant dû et la date de paiement. Vérifiez également la période couverte, le détail des prélèvements et les éventuels frais de fractionnement. En cas de tacite reconduction, le contrat se renouvelle selon ses dispositions, sauf résiliation dans les conditions applicables.
Comprendre le calcul : du coût des sinistres au tarif personnel
La tarification repose sur la mutualisation : les primes d’un ensemble d’assurés contribuent à financer les sinistres couverts. Pour estimer la part liée au risque, l’assureur étudie notamment leur fréquence et leur coût moyen.
La prime pure n’est pas le prix du devis
La formule pédagogique est : prime pure = fréquence des sinistres × coût moyen d’un sinistre. Dans un exemple portant sur 10 000 maisons, 10 sinistres annuels entraînent 900 000 € d’indemnités. La fréquence est de 0,001 et le coût moyen de 90 000 € : la prime pure ressort à 90 € par maison. Pour une valeur assurée de 100 000 €, cela correspond à un taux technique de 0,9 ‰.
Ce calcul illustre une moyenne collective, pas un tarif directement applicable à chaque logement. La prime commerciale ajoute les frais de gestion, de distribution et la marge. Les taxes et contributions conduisent ensuite à la prime totale. Leur nature et leur taux dépendent de la branche d’assurance : il n’existe pas de pourcentage fiscal unique à appliquer à tous les contrats.
Les critères changent selon le bien et la protection
- Auto : véhicule, usage, profil du conducteur, antécédents et bonus-malus lorsqu’il s’applique.
- Habitation : localisation, surface, caractéristiques du logement et valeur des biens déclarés.
- Santé : âge, bénéficiaires et niveaux de remboursement choisis.
- Emprunteur : âge, risques couverts, quotité et calcul sur le capital initial ou le capital restant dû selon le contrat.
Le niveau de garantie et la franchise interviennent aussi. Accepter une franchise plus élevée peut diminuer la prime, mais augmente la somme restant à votre charge après un sinistre. Une estimation sérieuse nécessite donc un devis fondé sur des déclarations exactes, plutôt qu’une formule générale appliquée au prix du bien.
Comparer les offres sans acheter une protection insuffisante
Une prime avantageuse n’est pas forcément la moins élevée. Deux devis ne sont comparables que s’ils couvrent des risques proches, avec des plafonds, franchises et exclusions similaires. Une économie apparente peut disparaître si une garantie utile manque ou si l’indemnisation est fortement limitée.
Pour comparer efficacement, procédez dans cet ordre :
- Définissez les risques que vous devez réellement couvrir.
- Alignez les garanties, les plafonds et les franchises des devis.
- Examinez les exclusions, les délais de carence et les conditions d’indemnisation.
- Comparez le coût annuel total, frais de paiement compris.
Votre avis d’échéance peut servir de vigie budgétaire : rapprochez-le du précédent et surveillez séparément le prix, les capitaux assurés et les franchises. Une prime stable peut masquer une protection devenue trop faible si la valeur de vos biens a augmenté. À l’inverse, une hausse accompagnée d’une revalorisation des garanties ne se lit pas comme une simple augmentation à couverture identique.
Pour réduire la dépense, demandez plusieurs devis, supprimez les garanties devenues inutiles et vérifiez les doublons éventuels. Le paiement annuel peut éviter certains frais de fractionnement, mais ce n’est pas systématique. Ne choisissez une franchise supérieure que si votre épargne permet de l’assumer.
Réagir à une hausse ou à un impayé sans perdre ses garanties
Une augmentation doit être expliquée
Une prime peut évoluer à cause d’une clause d’indexation, d’une révision tarifaire prévue au contrat, d’un changement de risque, d’un malus ou d’une modification des taxes. Une indexation peut revaloriser simultanément la cotisation et les montants garantis. Une clause de révision répond à une autre logique : relisez son mécanisme et les possibilités de refus ou de résiliation.
Demandez par écrit le motif et le calcul de la hausse. Les délais de contestation ou de résiliation peuvent être courts, parfois de 15 jours à 1 mois selon les dispositions applicables : ce n’est pas un droit uniforme pour toute augmentation. En cas de désaccord persistant, passez par le service réclamations, puis par le médiateur compétent si les conditions de saisine sont remplies.
L’impayé n’équivaut pas à une résiliation volontaire
Dans le régime général du Code des assurances applicable à de nombreux contrats, le défaut de paiement dans les 10 jours suivant l’échéance permet l’envoi d’une mise en demeure. La suspension des garanties peut intervenir 30 jours après celle-ci, puis la résiliation 10 jours plus tard. Des régimes particuliers existent notamment selon la nature du contrat.
Bloquer un prélèvement ne résilie donc pas correctement une assurance. La dette peut subsister tandis que la couverture est suspendue. Contactez rapidement l’assureur pour régulariser ou demander un aménagement, et faites confirmer la date de reprise des garanties.
En entreprise, rattacher la prime au bon exercice comptable
Les primes d’assurance professionnelles s’enregistrent généralement au compte 616, dans les services extérieurs du compte 61. Des subdivisions 6161 à 6165 permettent notamment de distinguer les multirisques, dommages construction, transports, risques d’exploitation et insolvabilité clients, selon le plan comptable utilisé.
À la réception de l’appel de prime, l’écriture usuelle débite le compte 616 et crédite le compte fournisseur 401. Le règlement débite ensuite le compte 401 et crédite la banque, au compte 512. Les taxes d’assurance ne doivent pas être assimilées automatiquement à de la TVA récupérable.
Enfin, la charge doit correspondre à la période assurée. Pour une prime de 10 000 € couvrant du 1er juillet au 30 juin suivant, avec clôture au 31 décembre, la moitié concerne l’exercice suivant. Une charge constatée d’avance de 5 000 € est alors enregistrée au débit du compte 486, en contrepartie du compte 616. La date du prélèvement, par exemple le 15 juillet, ne détermine pas à elle seule l’exercice auquel rattacher la dépense.