Avant/après : patrimoine dispersé, stratégie clarifiée
Banque privée · Gestion de fortune
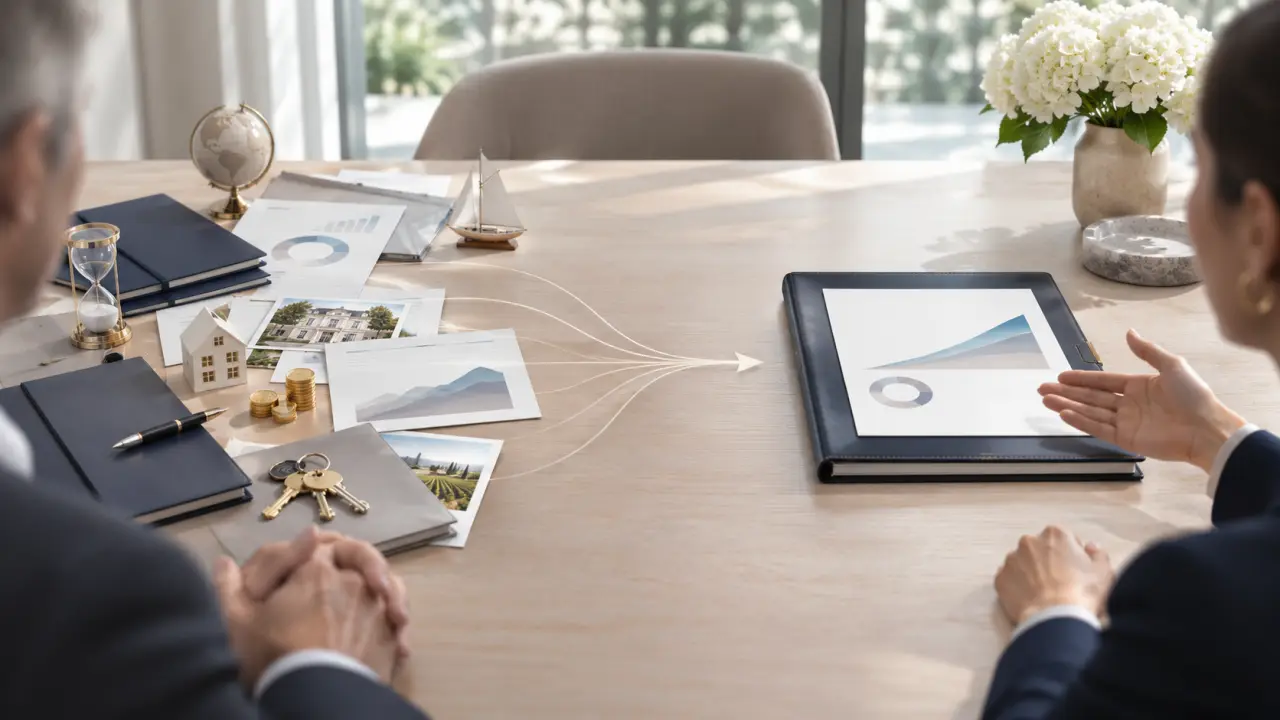
Un patrimoine peut s’être constitué avec succès tout en restant difficile à lire. Plusieurs banques, des actifs immobiliers, des participations professionnelles et des placements souscrits à différentes périodes forment parfois un ensemble sans véritable fil conducteur. Le premier changement ne consiste pas forcément à investir davantage : il consiste à comprendre ce que l’on détient, pourquoi on le détient et comment chaque élément sert les objectifs de la famille.
Avant : des décisions prises séparément
La dispersion patrimoniale se crée souvent progressivement. Un compte-titres ouvert auprès d’un établissement, une assurance souscrite à l’occasion d’un projet, un bien immobilier conservé après un changement de vie : chaque décision peut être pertinente au moment où elle est prise. Mais, avec le temps, l’absence de vision globale rend les arbitrages plus complexes.
Le détenteur peut manquer d’informations consolidées sur son exposition aux marchés, ses liquidités disponibles ou la concentration de ses risques. Il peut aussi constater que des placements répondent à des horizons différents, sans que cette différence ait été clairement formalisée. Les relevés s’accumulent, les interlocuteurs se multiplient et les décisions importantes sont parfois repoussées faute de visibilité.
Les signaux d’un ensemble devenu difficile à piloter
- les actifs et les engagements sont suivis dans plusieurs établissements ou outils distincts ;
- la répartition entre liquidités, placements financiers, immobilier et actifs professionnels n’est pas régulièrement réexaminée ;
- les objectifs familiaux, entrepreneuriaux et de transmission ne sont pas hiérarchisés ;
- les décisions sont prises en réaction à une échéance plutôt qu’au regard d’un plan partagé.
Ce constat n’indique pas nécessairement une mauvaise gestion. Il révèle plutôt un besoin de coordination. La performance passée d’un actif ne suffit pas à déterminer sa place future : il faut aussi tenir compte de sa disponibilité, de son niveau de risque, de sa fiscalité et de son utilité dans le projet patrimonial.
Le point de bascule : établir un diagnostic complet
La première étape consiste à dresser une cartographie fiable. Elle rassemble les actifs, les dettes, les revenus, les engagements professionnels et les échéances prévisibles. Selon la situation, l’analyse peut également intégrer les régimes matrimoniaux, les donations antérieures, les objectifs de transmission et les besoins de liquidité à court ou moyen terme.
Cette photographie doit être utile, pas simplement exhaustive. Pour chaque élément, il est pertinent de documenter son rôle : réserve de précaution, financement d’un projet, préparation de la retraite, diversification ou transmission. Cette lecture permet de distinguer ce qui mérite d’être conservé, ce qui doit être surveillé et ce qui pourrait être ajusté après examen des conséquences juridiques, fiscales et financières.
Un patrimoine se pilote dans son contexte. Une échéance de cession, un investissement immobilier ou un changement de situation familiale peut modifier la stratégie, même si les actifs détenus restent identiques.
Après : une stratégie lisible et coordonnée
Une fois le diagnostic établi, les objectifs sont ordonnés et traduits en décisions cohérentes. Cela ne signifie pas que tous les avoirs doivent être transférés vers un seul établissement ni qu’une allocation standard convient à chacun. La clarification porte d’abord sur les rôles, les priorités et les règles de décision.
Une stratégie structurée peut notamment préciser :
- le niveau de liquidités à préserver pour les dépenses et projets identifiés ;
- la diversification souhaitée, en tenant compte des risques déjà présents dans le patrimoine ;
- les horizons de placement et les conditions de réexamen des choix ;
- les modalités de coordination entre patrimoine privé et intérêts professionnels ;
- les étapes à préparer en matière de transmission ou de protection des proches.
Pour un dirigeant, la frontière entre patrimoine personnel et entreprise mérite une attention particulière. Les besoins de financement, la trésorerie, une opération de croissance externe ou une éventuelle cession peuvent transformer l’équilibre global. Un accompagnement en banque privée peut alors dialoguer, lorsque nécessaire, avec les expertises corporate, notamment sur les financements structurés ou les opérations de fusions-acquisitions, sans confondre les objectifs de la société et ceux de son actionnaire.
Intégrer aussi les réalités opérationnelles de l’entreprise
La stratégie patrimoniale d’un entrepreneur dépend parfois de sujets très concrets liés à ses locaux et à son activité. Pour un établissement recevant du public, préparer une commission de sécurité ERP implique de vérifier les documents attendus, d’anticiper les visites et de suivre les réserves éventuelles ; une demande de passage de commission doit donc s’inscrire dans un calendrier documenté. Dans ce contexte, entreprise-de-deratisation-paris traite également des visites, pièces et réserves à anticiper, un sujet susceptible d’affecter la continuité d’exploitation et la préparation d’un projet immobilier professionnel.
Cette dimension illustre l’intérêt d’une vision d’ensemble : la valeur d’une entreprise ne se résume pas à ses comptes. Les obligations applicables à ses locaux, les investissements nécessaires et le calendrier de conformité peuvent compter dans une décision de financement, de développement ou de transmission. Ils doivent être examinés avec les professionnels compétents, en complément du conseil patrimonial et financier.
Une relation de conseil fondée sur la transparence
Clarifier une stratégie suppose de rendre les arbitrages compréhensibles. Le client doit pouvoir distinguer les faits établis, les hypothèses retenues et les risques associés aux différentes options. Les frais, les contraintes de liquidité et les scénarios défavorables doivent être exposés avec la même rigueur que les perspectives de rendement. Cette transparence facilite les décisions et permet de les réévaluer lorsque les circonstances changent.
Le suivi transforme ensuite le diagnostic en démarche durable : points de revue définis à l’avance, mise à jour des informations et échanges lors d’événements significatifs. Il ne s’agit pas de réagir à chaque variation de marché, mais de vérifier que le plan reste compatible avec les objectifs et la capacité de risque du client.
Avant, un patrimoine dispersé peut donner l’impression d’une succession de dossiers indépendants. Après, une cartographie partagée et des priorités explicites rendent les choix plus lisibles, sans promettre de résultat financier. Découvrez l’approche et les expertises d’ACIF Bank sur notre page d’accueil, puis échangez avec un conseiller afin d’évaluer votre situation et les prochaines étapes possibles.