Nouvelle banque : une carte gratuite ne suffit pas pour bien choisir
Choisir une nouvelle banque ne revient pas seulement à trouver une carte moins chère. Il faut vérifier qui tient le compte, quels services sont réellement disponibles et comment transférer ses opérations sans incident. Le terme peut désigner une néobanque centrée sur le mobile, une banque en ligne ou simplement l’établissement qui remplacera le vôtre. Une banque éthique répond, elle, à une autre priorité : l’utilisation de votre argent.
Derrière l’application, identifier l’établissement qui gère votre argent
« Néobanque » n’est pas un statut juridique. Cette appellation courante décrit surtout une expérience : ouverture à distance, application mobile, notifications et gestion autonome. Elle ne permet pas, à elle seule, de connaître les services autorisés ni la protection des fonds.
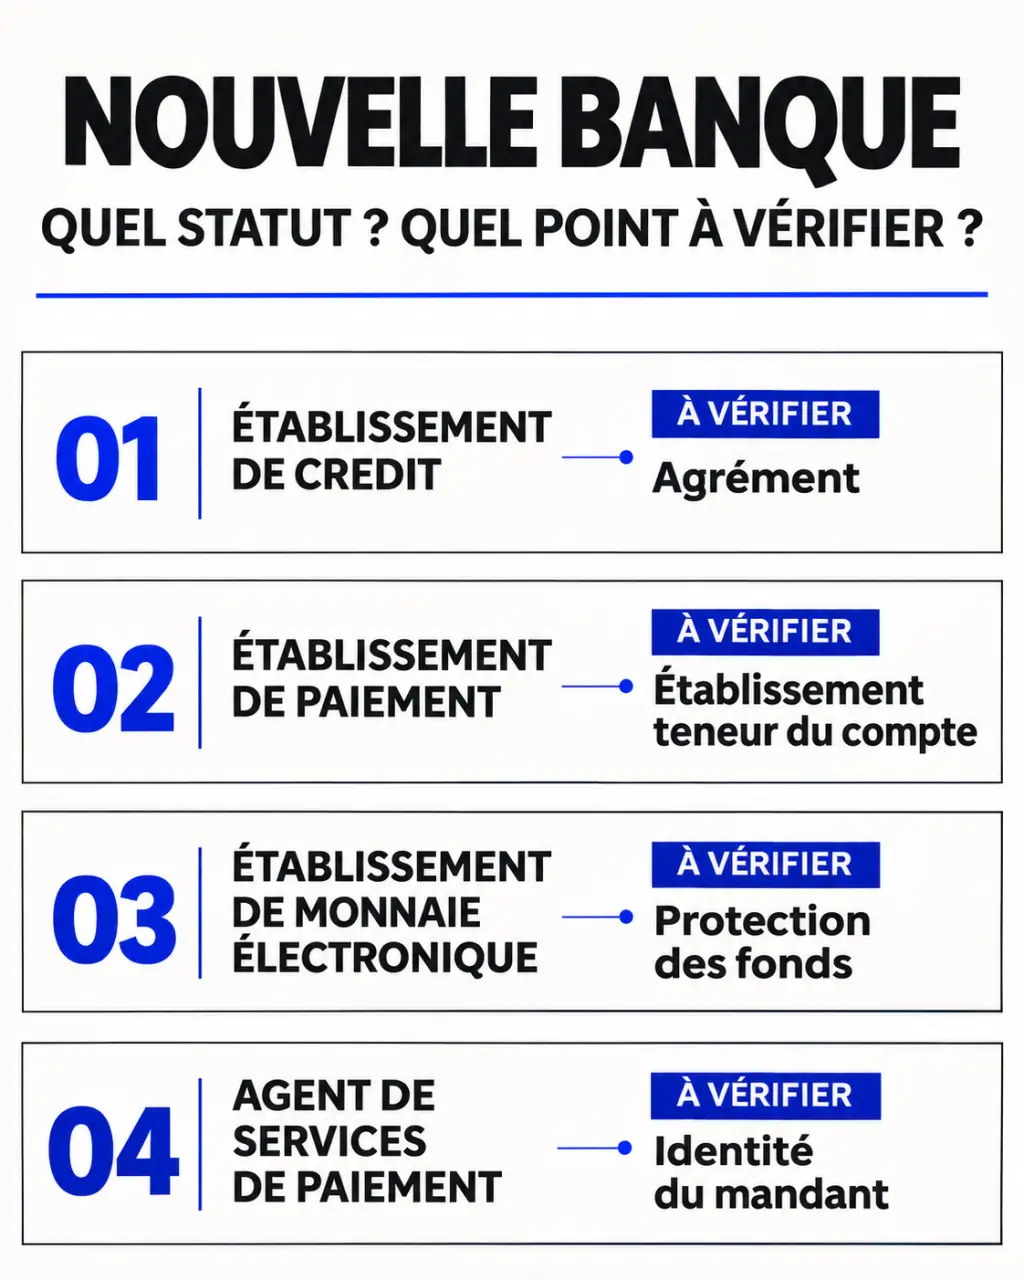
| Statut | Ce qu’il faut comprendre | Point à vérifier |
|---|---|---|
| Établissement de crédit | Dispose d’un agrément bancaire ; son offre dépend de ses autorisations et de ses choix commerciaux. | Produits proposés et régime de garantie des dépôts applicable. |
| Établissement de paiement | Fournit des services de paiement, sans être pour autant une banque. | Établissement teneur du compte et dispositif de protection des fonds. |
| Établissement de monnaie électronique | Émet de la monnaie électronique et peut proposer des services de paiement. | Conditions de remboursement et protection des sommes confiées. |
| Agent de services de paiement | Agit pour le compte d’un établissement agréé. | Identité du mandant et répartition des responsabilités. |
Consultez les mentions légales et le contrat, puis confrontez l’identité juridique aux registres officiels pertinents, notamment REGAFI pour les établissements concernés. Une marque commerciale peut être différente du nom de l’acteur agréé. Ne confondez pas garantie des dépôts et protection des fonds d’un compte de paiement : les mécanismes ne sont pas identiques.
Enfin, la sécurité ne dépend pas seulement du statut. Vérifiez les moyens d’authentification, la procédure d’opposition et l’accès à l’assistance si votre téléphone devient inutilisable. Le blocage temporaire d’une carte depuis l’application est pratique, mais ne remplace pas le signalement d’une fraude.
Choisir les services indispensables avant de comparer les cartes
Les banques traditionnelles proposent généralement des agences et une gamme étendue. Les banques en ligne privilégient la relation à distance, souvent avec plusieurs produits d’épargne et de crédit. Les néobanques misent davantage sur l’application et les paiements quotidiens. Ces tendances ne remplacent jamais la lecture de l’offre précise.
Un compte principal exige plus qu’une bonne application
Paiements, retraits, virements et prélèvements constituent le socle. Ajoutez vos besoins moins fréquents : encaissement d’un chèque, dépôt d’espèces, compte joint, découvert, crédit ou épargne. Leur absence peut être acceptable pour un compte secondaire, beaucoup moins pour votre unique compte. Vérifiez aussi les plafonds et les possibilités de les modifier.
Une carte à autorisation systématique vérifie le solde disponible avant d’autoriser le paiement. Elle aide à maîtriser les dépenses, mais mérite une vérification particulière pour les cautions, locations et certains automates. Une carte virtuelle, de son côté, complète les usages numériques sans nécessairement remplacer une carte physique.
Adapter le choix à votre manière de vivre
- Vous voyagez : examinez les commissions de change, les retraits en devises et les exclusions d’assurance.
- Vous utilisez des espèces : privilégiez un accès réaliste aux dépôts et aux retraits.
- Vous préparez un financement : vérifiez l’existence d’une offre de crédit, sans présumer de son acceptation.
- Vous souhaitez être accompagné : testez les canaux de contact et leurs horaires avant de souscrire.
Pensez à votre compte comme au centre d’une orbite : salaire, loyer, abonnements, remboursements et épargne gravitent autour de lui. Plus ces flux sont nombreux, plus la continuité de service compte. Dessiner cette carte des dépendances permet de distinguer les fonctions indispensables des gadgets et de décider si la nouvelle banque peut devenir votre compte principal ou doit rester un complément.
Comparer le coût réel, pas seulement la gratuité affichée
Une offre gratuite peut imposer une activité minimale. Dans les offres présentées par MoneyVox, Nirio Compte prévoit ainsi 3 paiements par mois pour éviter une facturation de 1,99 €/mois, tandis que BforBASIC conditionne sa gratuité à 1 retrait ou paiement par mois. Ces conditions doivent être revérifiées avant toute souscription.
Les retraits constituent un autre point de comparaison. MoneyVox mentionne 2 retraits gratuits par mois en euros pour N26 Standard, contre 3 retraits gratuits par mois en zone euro pour N26 Smart, affichée à 4,90 €/mois. Une formule payante n’est donc intéressante que si ses services supplémentaires correspondent à vos usages.
Pour comparer deux offres, additionnez l’abonnement, les frais de carte et de livraison, les retraits supplémentaires, le change et les éventuels frais d’inactivité. Traitez séparément les primes de bienvenue : elles ne réduisent pas durablement les frais bancaires.
Examinez aussi les assurances des offres premium : bénéficiaires, exclusions, franchises et conditions de paiement du voyage. Enfin, un service client uniquement accessible par messagerie peut convenir au quotidien, mais être moins adapté à votre besoin d’accompagnement en cas de blocage. Cherchez la procédure de réclamation et les modalités de médiation dans les documents contractuels.
Banque éthique : examiner les financements autant que les engagements
Une banque mobile n’est pas automatiquement une banque éthique. La première se distingue par son canal de distribution ; la seconde par ses choix de financement, sa gouvernance et sa transparence. De même, une marque indépendante en apparence n’est pas nécessairement indépendante sur le plan capitalistique.
La Nef se présente comme une coopérative dédiée à la transition écologique et sociale. Elle indique avoir réuni plus de 48 000 sociétaires et collecté plus de 25 M€ de fonds propres dans sa démarche d’autonomie. Ces éléments éclairent son projet coopératif, sans suffire à déterminer si ses services répondent à tous vos besoins quotidiens.
Pour évaluer une démarche éthique, recherchez les projets financés, les secteurs exclus, les publications de transparence et les droits des sociétaires. Distinguez également un engagement commercial ponctuel d’une politique portant sur l’ensemble des financements. Vous pouvez choisir un établissement pour votre épargne engagée tout en conservant ailleurs les services de paiement nécessaires.
Ouvrir le compte, puis organiser une transition sans précipitation
L’ouverture numérique passe généralement par un formulaire, une pièce d’identité et, parfois, un selfie vidéo. Les justificatifs, conditions de résidence et critères d’éligibilité varient. Une demande rapide ne garantit pas une activation immédiate : attendez la validation et testez le compte avant d’y domicilier tous vos revenus.
Pour les comptes concernés, l’aide à la mobilité bancaire est gratuite. Vous donnez un mandat à la banque d’accueil, qui sollicite les informations relatives aux opérations récurrentes des 13 derniers mois. Le dispositif concerne le changement de domiciliation, pas la conservation de votre ancien IBAN ni le transfert automatique de tous vos produits.
Le ministère de l’Économie indique un délai global de 22 jours ouvrés après réception des pièces requises : 2 jours ouvrés pour demander les informations, 5 pour leur transmission, 5 pour informer les émetteurs concernés et 10 pour leur prise en compte.
- Vérifiez le fonctionnement de la carte, des virements et de l’accès au compte.
- Contrôlez les premiers versements et prélèvements après le changement.
- Traitez séparément les virements programmés, paiements récurrents par carte, produits d’épargne et crédits.
- Gardez une provision suffisante pour les chèques non débités et opérations en attente.
- Ne clôturez l’ancien compte qu’après ces vérifications et conservez vos relevés.
Vous pouvez aussi garder les deux comptes. L’essentiel est de choisir cette organisation consciemment, en tenant compte de son coût et du suivi supplémentaire qu’elle demande.