Référence bancaire : le numéro de facture à ne pas confondre avec l’IBAN
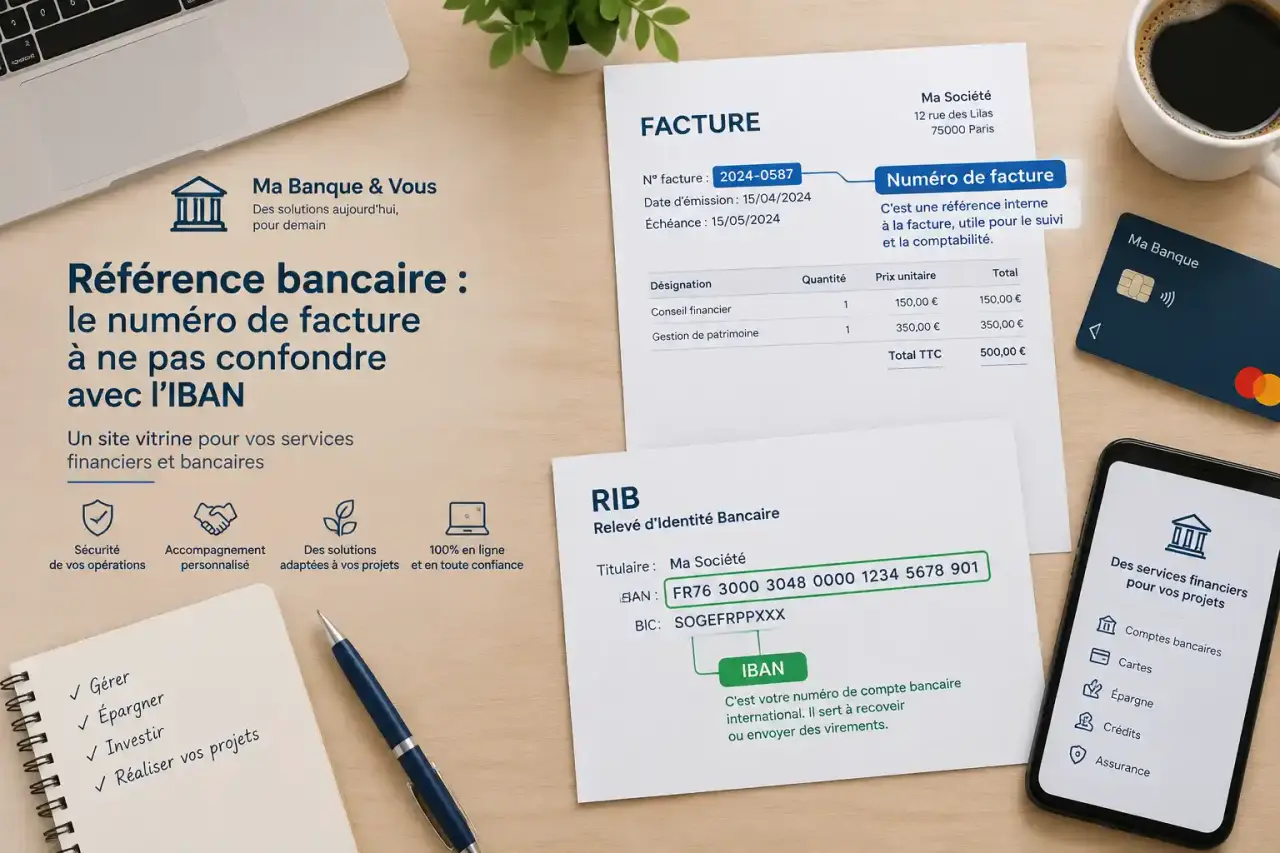
Une référence bancaire peut désigner un numéro permettant de reconnaître la facture réglée ou, dans le langage courant, les coordonnées d’un compte. Ce n’est donc pas automatiquement un IBAN. Pour savoir quelle information fournir, il faut distinguer deux besoins : indiquer où envoyer l’argent et préciser ce que le paiement règle.
Identifier l’information demandée avant de remplir un formulaire
Sur une facture, la mention « référence bancaire » peut correspondre à un identifiant à reprendre lors du règlement. Dans un dossier administratif, la même expression peut être employée de façon moins précise pour demander un RIB. Le document et les instructions qui accompagnent la demande sont donc déterminants.
Une référence affichée dans le détail d’une opération bancaire peut aussi servir à retrouver cette opération. Elle ne doit pas être confondue avec la référence de facture attendue par le créancier. Si le champ à remplir reste ambigu, demandez si l’interlocuteur souhaite les coordonnées du compte ou la référence du paiement, plutôt que de recopier un numéro au hasard.
| Élément | Fonction | Où le trouver ? |
|---|---|---|
| Référence bancaire de facture | Identifier la facture réglée | Facture et document de règlement concernés |
| RIB | Regrouper les coordonnées d’un compte | Document fourni par la banque |
| IBAN | Identifier un compte à l’international | RIB et espace bancaire |
| BIC | Identifier une institution financière | RIB |
| Numéro de compte | Identifier le compte dans le système national | RIB, parmi les coordonnées nationales |
La distinction pratique est simple : le RIB est un document, l’IBAN et le BIC sont des identifiants. La référence de facture, elle, sert au suivi du règlement et ne remplace pas les coordonnées du bénéficiaire.
Sur une facture, la référence sert à rapprocher le règlement
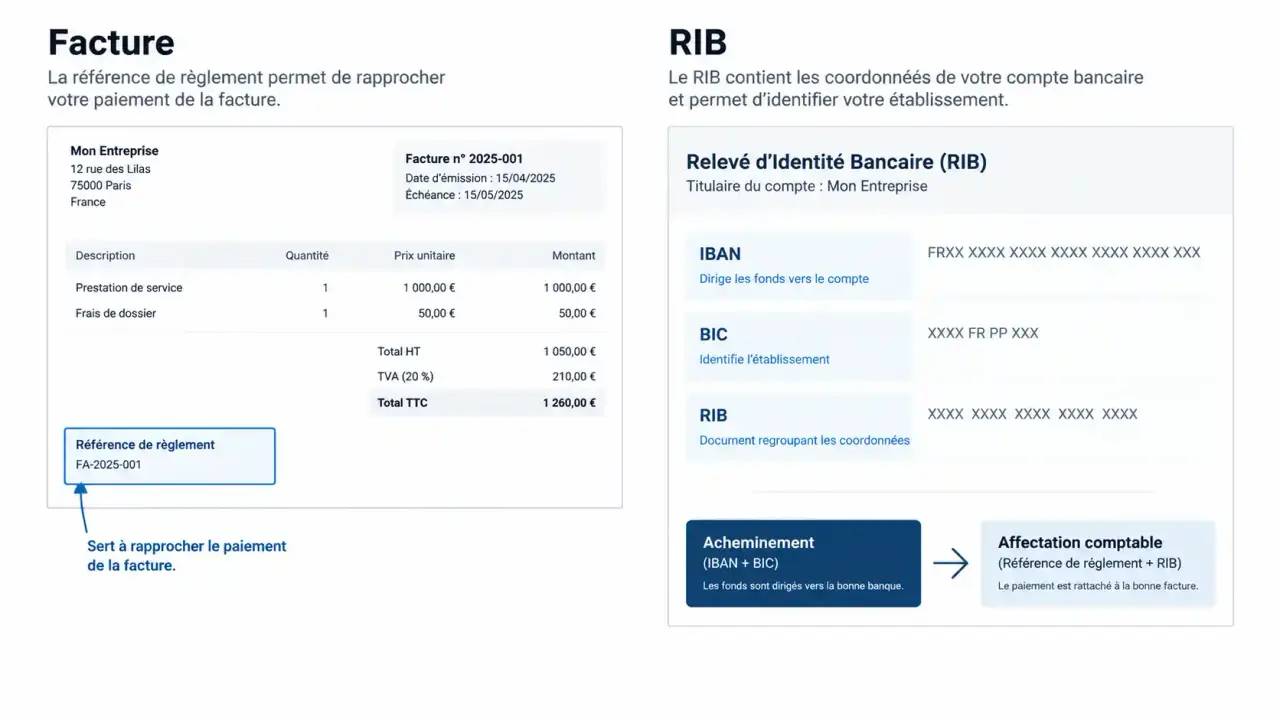
La documentation Infor décrit un numéro de référence bancaire unique permettant d’identifier la facture pour laquelle le règlement est effectué. Communiqué au client sur la facture, il figure également sur le document de règlement. Son rôle est de permettre au destinataire d’associer l’argent reçu à la bonne créance.
Selon Infor, certains pays utilisent ce dispositif pour les transactions nationales. Le numéro comprend 20 à 30 chiffres selon le pays, et sa composition permet d’en contrôler l’exactitude. Cette plage ne constitue pas une règle universelle applicable à tous les libellés de virement ou à toutes les factures françaises.
Dans le fonctionnement décrit par Infor, cette référence est obligatoire uniquement pour les factures et les règlements associés, ainsi que dans les bordereaux de paiement concernés. Il ne faut donc pas en déduire que chaque virement personnel doit comporter un identifiant de ce format.
La reporter sans la remplacer par un autre numéro
Repérez les instructions de paiement, puis recopiez la référence dans le champ prévu par votre interface bancaire ou votre document de règlement. Si seul un champ libre apparaît et que les consignes ne précisent pas son usage, faites confirmer la marche à suivre par l’émetteur de la facture. Une référence client ou un numéro de commande ne remplace pas nécessairement la référence demandée.
Pensez au paiement selon deux axes : son acheminement et son affectation comptable. L’IBAN dirige les fonds vers un compte ; la référence indique à quelle dette les affecter. Un virement peut ainsi parvenir au bon destinataire tout en restant difficile à rapprocher d’une facture. Si un fournisseur vous relance malgré un débit effectif, vérifiez aussi la référence transmise, pas seulement le compte destinataire.
Lire un RIB sans mélanger les identifiants
Selon la Banque de France, le relevé d’identité bancaire comprend notamment le nom du titulaire, la banque, les coordonnées nationales du compte, l’IBAN et le BIC. Il rassemble donc plusieurs informations complémentaires, utiles selon l’opération envisagée.
Les coordonnées nationales et l’IBAN
Pour un compte français, les coordonnées nationales présentées par la Banque de France comprennent un code banque de 5 chiffres, un code guichet de 5 chiffres, un numéro de compte de 11 caractères et une clé RIB de 2 chiffres. Le numéro de compte seul ne représente donc pas l’ensemble des coordonnées bancaires.
L’IBAN, ou International Bank Account Number, identifie le compte à l’international. Il comporte au maximum 34 caractères alphanumériques. Un IBAN français commence par FR et compte 27 caractères, selon la Banque de France. Il est utilisé pour les virements et prélèvements SEPA, ainsi que pour les transactions internationales concernées.
Le BIC identifie l’établissement financier
Le BIC comporte 8 ou 11 caractères. La Banque de France en décrit la structure : 4 caractères pour le code banque, 2 pour le pays et 2 pour la localisation, auxquels peuvent s’ajouter 3 caractères pour la filiale. Contrairement à l’IBAN, il ne désigne pas votre compte personnel. Il peut être demandé pour certaines opérations ; reprenez alors celui figurant sur le RIB.
Retrouver les coordonnées et transmettre le bon document
Le moyen le plus direct pour obtenir son RIB est généralement l’espace client ou l’application bancaire, dans la rubrique consacrée au compte ou aux coordonnées bancaires. Vous pouvez habituellement le consulter ou le télécharger afin de transmettre un document complet plutôt qu’une suite de caractères recopiée manuellement.
Selon les services proposés par l’établissement, le RIB peut aussi être obtenu en agence ou sur un automate bancaire. Certains chéquiers en contiennent ; certaines banques font également apparaître ces informations sur les relevés de compte. Vérifiez toujours que le document correspond au compte que vous souhaitez utiliser.
- Pour recevoir un virement : communiquez le RIB du compte à créditer.
- Pour payer une facture : utilisez les coordonnées du bénéficiaire et reprenez la référence de règlement demandée.
- Pour mettre en place un prélèvement : fournissez les coordonnées nécessaires et l’autorisation correspondante.
La Banque de France rappelle qu’un prélèvement nécessite une autorisation. Transmettre un RIB ne vaut pas, à lui seul, autorisation de prélèvement. Le titulaire peut contester un prélèvement non autorisé auprès de sa banque.
Vérifier le paiement au-delà du format de l’IBAN
Un contrôle technique peut détecter des erreurs de longueur, de structure ou de chiffres de contrôle. IBAN.com propose notamment ce type de vérification. Mais un IBAN formellement valide ne prouve pas à lui seul que le compte appartient au fournisseur attendu : validité de l’identifiant et légitimité du bénéficiaire sont deux vérifications différentes.
Avant de valider un virement, comparez les coordonnées avec celles déjà connues. Un changement de RIB reçu par courriel mérite une confirmation indépendante, même si le message reprend une conversation habituelle ou contient une facture apparemment authentique.
- Vérifiez le bénéficiaire, le montant, l’IBAN et la référence de facture.
- En cas de nouvelles coordonnées, appelez votre interlocuteur à son numéro habituel, et non au numéro ajouté dans le message suspect.
- Ne laissez pas une demande urgente vous faire sauter cette vérification.
- Conservez la facture, les échanges et la confirmation du paiement.
Si un virement est déjà parti vers un compte potentiellement frauduleux, contactez immédiatement votre banque pour signaler la situation et demander les démarches possibles, notamment un rappel de virement, sans garantie de récupération. La Banque de France recommande également de déposer plainte. Gardez les courriels, le RIB reçu et les justificatifs : ils permettront de documenter précisément les faits.