Découvert bancaire 2026 : pas de suppression, mais un contrôle des petits montants
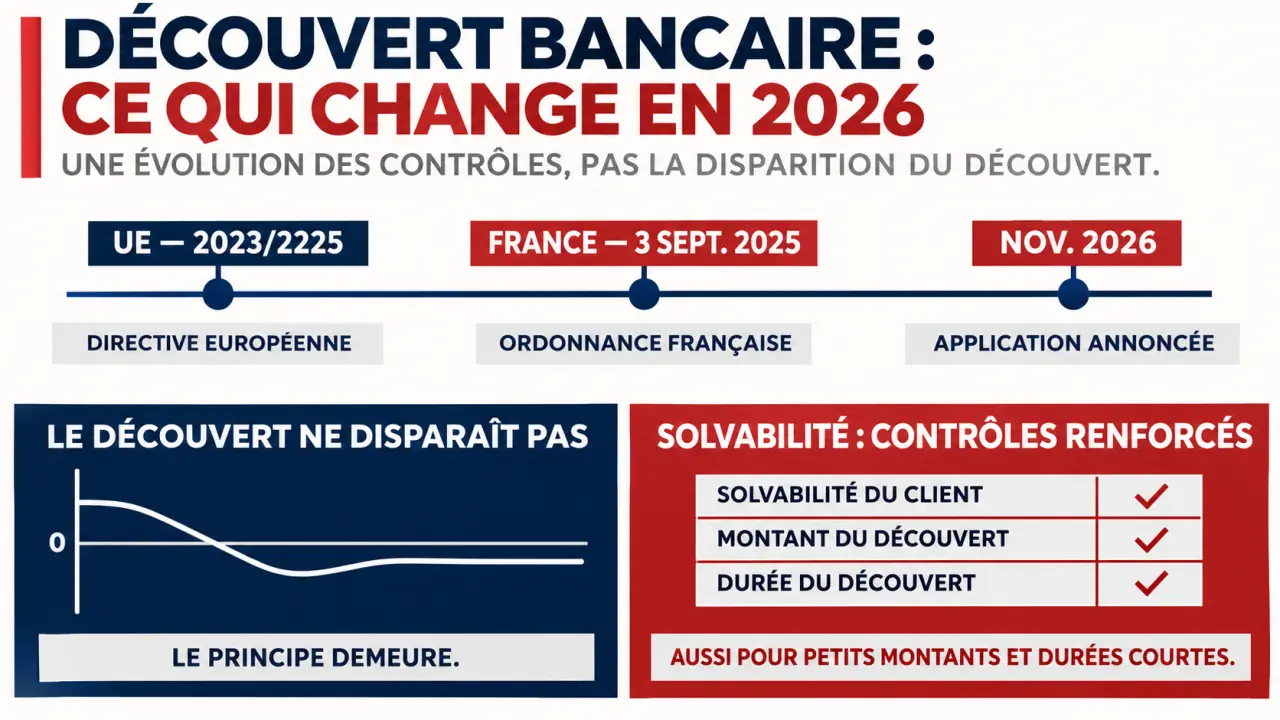
Le découvert bancaire ne disparaît pas en 2026. Le changement annoncé pour novembre concerne son encadrement : certaines autorisations, y compris pour de petits montants et de courtes durées, devront faire l’objet d’une analyse de solvabilité. Un compte pourra donc toujours passer dans le rouge avec l’accord de la banque, mais les conditions d’octroi seront davantage contrôlées.
Pour les clients, l’enjeu est de distinguer trois choses : la possibilité d’obtenir un découvert, les limites prévues au contrat et le coût de son utilisation. La réforme ne les modifie pas toutes de la même manière.
Novembre 2026 : un encadrement renforcé, pas une interdiction
La réforme découle de la directive européenne (UE) 2023/2225 relative au crédit aux consommateurs. Elle élargit les protections applicables à certaines formes de financement, dont les petits découverts. L’objectif est de mieux apprécier la capacité du client à rembourser avant de lui accorder une avance de trésorerie.
Testez vos connaissances sur le découvert bancaire en 2026
Répondez aux six questions. Les corrections et explications seront affichées après validation.
En France, une ordonnance de transposition du 3 septembre 2025 a posé le cadre de cette évolution. L’application des nouvelles règles est annoncée pour novembre 2026. Des décrets et arrêtés d’application doivent encore préciser certaines modalités : il faut donc distinguer le principe de la réforme des procédures concrètes que chaque banque communiquera à ses clients.
Ce rapprochement avec les règles du crédit à la consommation ne signifie pas que chaque passage en solde négatif deviendra un prêt personnel avec des mensualités. Le découvert conserve son fonctionnement propre, mais son attribution entre davantage dans une logique de crédit responsable.
- Ce qui reste possible : obtenir une autorisation de découvert auprès de sa banque.
- Ce qui évolue : les vérifications préalables pour certaines demandes auparavant moins encadrées.
- Ce qui n’est pas annoncé : une interdiction générale des comptes à découvert en novembre 2026.
Le cadre réglementaire concerne les établissements proposant les opérations visées, pas seulement les banques traditionnelles. Une banque en ligne n’échappe pas aux obligations applicables au seul motif que la relation client est dématérialisée.
Moins de 200 euros et moins d’un mois : les petits découverts aussi concernés
Les montants modestes sont au cœur des interrogations. La réforme vise notamment les découverts inférieurs à 200 euros et ceux dont la durée est inférieure à un mois, jusque-là soumis à un encadrement plus léger sur certains aspects. Un besoin ponctuel ne sera donc pas nécessairement dispensé de vérification parce qu’il paraît faible.
Ces repères ne sont ni un plafond général de découvert ni une durée accordée automatiquement. Ils ne signifient pas non plus que seuls les découverts réunissant simultanément ces deux caractéristiques seraient concernés. Le régime précis dépend de la forme de l’autorisation et des dispositions applicables.
Une petite avance reste une somme à rembourser
Prenons une demande de 150 euros pour attendre un versement prévu quelques jours plus tard. Le faible montant ne suffit pas, à lui seul, à démontrer que le remboursement sera facile. La banque doit aussi apprécier les engagements du client et sa capacité à retrouver un solde positif. À l’inverse, demander un petit découvert ne conduit pas automatiquement à un refus.
Il faut surtout séparer les seuils réglementaires des limites contractuelles. Votre banque peut prévoir un montant autorisé et une durée d’utilisation spécifiques dans votre convention de compte ou dans un accord distinct. Ce sont ces conditions personnelles qu’il faut consulter, sans déduire ses droits d’un seuil lu dans l’actualité.
La solvabilité : vérifier le retour à l’équilibre, pas seulement les revenus
L’analyse de solvabilité consiste à évaluer la capacité du client à rembourser le financement demandé. Pour un découvert, cela revient notamment à apprécier si les rentrées d’argent permettront de couvrir le solde négatif tout en laissant de quoi régler les dépenses courantes.
Les revenus, les charges régulières, les crédits en cours et le fonctionnement du compte peuvent éclairer cette appréciation. Selon la situation et les informations déjà détenues, l’établissement pourra demander des précisions ou des justificatifs. Il serait toutefois prématuré d’annoncer une liste universelle de documents ou un délai identique dans toutes les banques.
Pour comprendre l’utilité de ce contrôle, imaginez un corridor entre deux rentrées d’argent : le découvert peut aider à le traverser, mais seulement si une sortie existe réellement. Si le prochain salaire absorbe le déficit puis laisse immédiatement un manque pour le loyer et les prélèvements, le problème n’est plus un simple décalage de calendrier. Avant de demander une autorisation, projeter son solde après les dépenses à venir est souvent plus instructif que regarder uniquement la date du prochain versement.
Un contrôle renforcé ne garantit ni accord ni refus
Une autorisation de découvert n’a jamais constitué un droit automatique. La banque reste décisionnaire dans le cadre des règles applicables et du contrat. Le contrôle renforcé peut conduire à accepter la demande, à proposer une limite différente ou à la refuser si le remboursement paraît trop incertain.
Pour un étudiant ou un indépendant aux revenus irréguliers, présenter les rentrées attendues et les charges peut aider à expliquer le besoin. Cela ne garantit pas l’acceptation : la question centrale demeure la capacité à rembourser, et non le seul statut professionnel.
Autorisation, dépassement et agios : ce que la réforme ne fait pas disparaître
Un solde négatif ne correspond pas toujours à la même situation contractuelle. Cette distinction reste essentielle pour comprendre les décisions de la banque et les frais éventuels.
| Situation | Signification | Point à vérifier |
|---|---|---|
| Découvert autorisé | La banque accepte un solde négatif dans certaines limites. | Montant, durée, taux et conditions de remboursement. |
| Dépassement | Le compte devient débiteur sans autorisation ou au-delà de la limite convenue. | Traitement des opérations et frais éventuellement applicables. |
| Crédit distinct | Un financement possède ses propres conditions de remboursement. | Coût total, échéances et adéquation au besoin. |
Un découvert autorisé n’est pas nécessairement gratuit. Les agios correspondent aux intérêts débiteurs liés à son utilisation. Leur montant dépend notamment du taux appliqué, de la somme utilisée et de la durée. D’autres frais peuvent s’ajouter selon les incidents, les tarifs contractuels et les plafonds légaux applicables.
La réforme ne permet donc pas de conclure à une disparition des frais, ni à une hausse générale automatique. Pour connaître le coût de votre découvert, consultez votre convention de compte, la brochure tarifaire et vos relevés. Une autorisation plus élevée ne constitue pas, à elle seule, une économie.
Les vérifications utiles pour les clients déjà à découvert
L’échéance de novembre 2026 ne signifie pas que tous les découverts existants seront supprimés. Il faut distinguer une autorisation déjà en cours, une nouvelle demande et une demande d’augmentation. Les dispositions transitoires et les modalités d’application doivent être examinées avant d’affirmer qu’un contrat particulier sera modifié.
Si votre compte est déjà négatif, la priorité reste de savoir si vous respectez votre autorisation actuelle. N’attendez pas l’entrée en application de la réforme pour contacter la banque lorsqu’un dépassement ou une difficulté de remboursement se profile.
- Retrouvez votre accord : relevez le plafond autorisé et la durée prévue.
- Vérifiez le coût : identifiez les intérêts débiteurs et les éventuels frais d’incident.
- Anticipez les prochaines opérations : comparez les rentrées attendues aux prélèvements et dépenses indispensables.
- Demandez une clarification écrite : faites préciser les conséquences d’une nouvelle demande ou d’une augmentation de plafond.
En cas de refus, demandez quelles solutions peuvent être étudiées, sans considérer un autre crédit comme une réponse automatique. Un décalage ponctuel de trésorerie et un déficit qui se répète chaque mois n’appellent pas la même réponse. L’essentiel reste de disposer d’une autorisation adaptée et d’une possibilité réaliste de retrouver un compte positif.