Tableau de financement : relier CAF, BFR et trésorerie sans erreur de signe
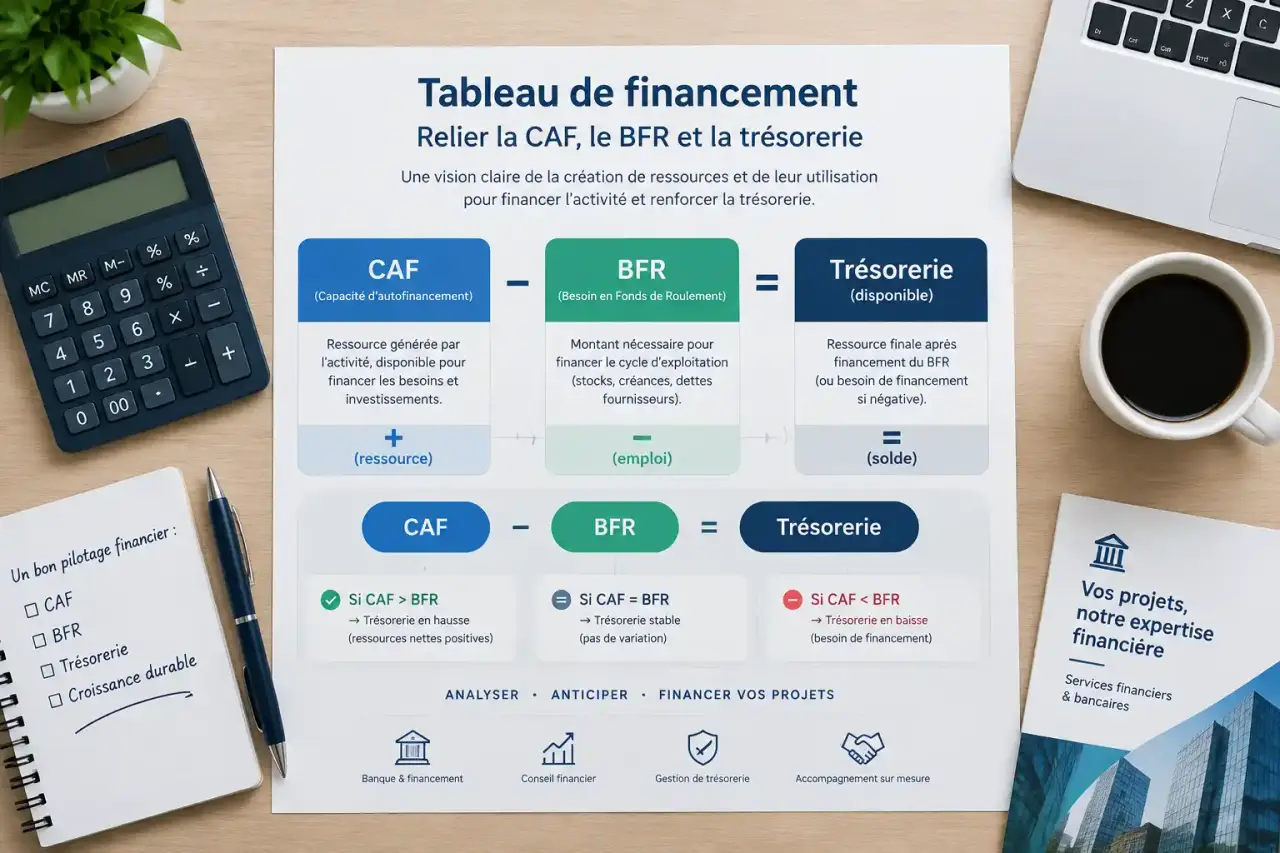
Une entreprise peut dégager un bénéfice tout en manquant de trésorerie. Le tableau de financement explique ce décalage : il retrace les ressources obtenues et leur utilisation entre deux exercices comptables. Ses deux parties relient les investissements, les financements durables et les besoins du cycle d’exploitation, jusqu’à la variation de trésorerie.
Ce que le tableau de financement révèle au-delà du bilan
Le bilan photographie le patrimoine à une date donnée. Le tableau de financement analyse les mouvements entre deux dates : acquisition d’une machine, nouvel emprunt, remboursement de capital, accumulation de stocks ou allongement des délais clients. Il permet de comprendre pourquoi l’équilibre financier s’améliore ou se dégrade.
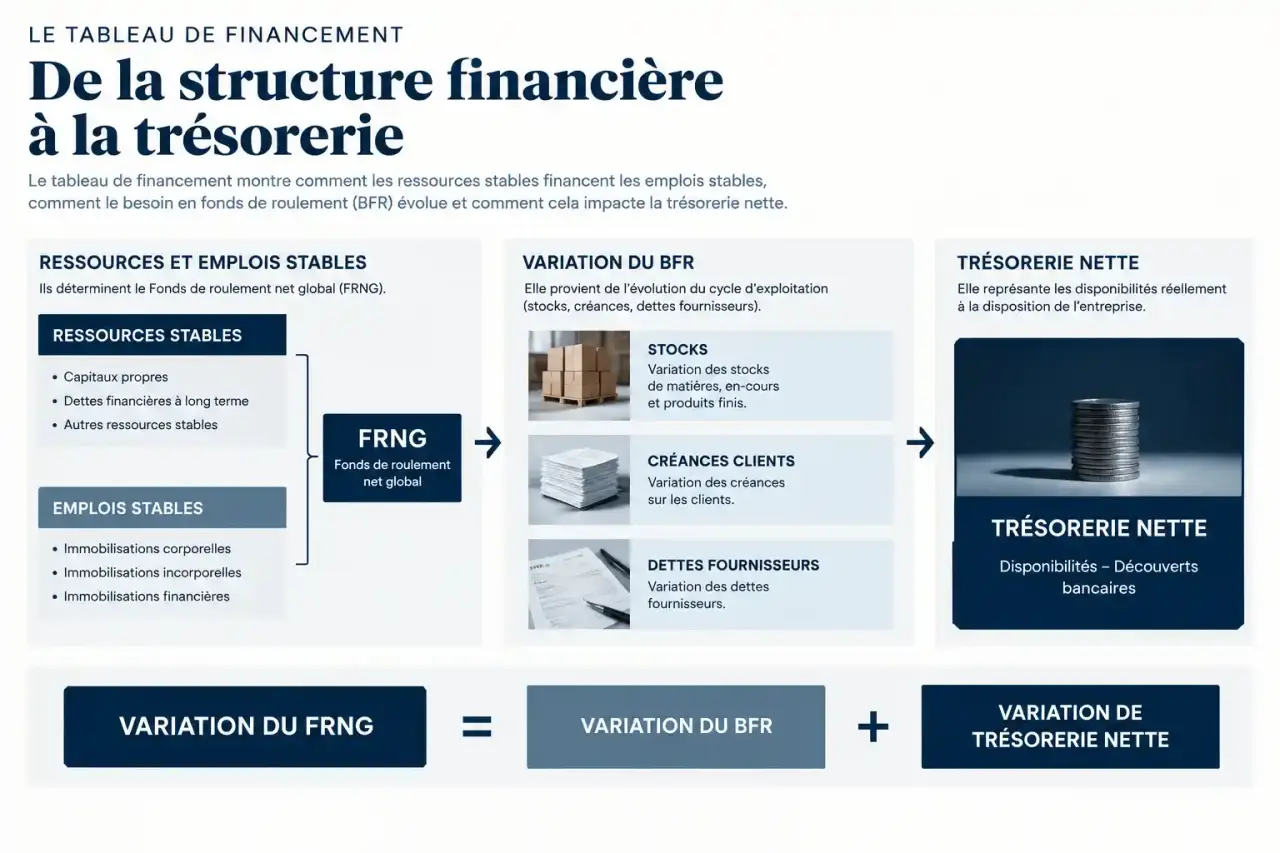
Sa première partie confronte les ressources et les emplois stables. Son solde représente la variation du fonds de roulement net global, ou FRNG. La seconde explique cette variation par les mouvements du besoin en fonds de roulement, ou BFR, et de la trésorerie.
| Document | Question principale | Perspective |
|---|---|---|
| Tableau de financement | Quelles ressources ont financé quels besoins ? | Exercice écoulé |
| Plan de financement | Les ressources prévues couvriront-elles les besoins futurs ? | Prévisionnelle |
| Bilan fonctionnel | Comment les grands équilibres financiers se présentent-ils ? | À une date donnée |
| Tableau des flux de trésorerie | Quels flux expliquent la variation de trésorerie ? | Exercice écoulé |
Le tableau de financement et le tableau des flux de trésorerie ne sont donc pas interchangeables : le premier repose sur l’approche emplois-ressources et le fonds de roulement, tandis que le second organise directement les flux de trésorerie.
Préparer les données et calculer les ressources durables
Réunir les pièces avant de comparer les exercices
Rassemblez les bilans N et N-1, le compte de résultat de N et l’annexe. Complétez-les avec les mouvements d’immobilisations, les échéanciers d’emprunts et les décisions de distribution. Un bilan fonctionnel établi selon des règles identiques pour les deux exercices facilite les contrôles.
Une différence entre deux soldes ne suffit pas toujours à reconstituer un flux. La baisse des immobilisations nettes peut provenir d’amortissements, sans cession ni encaissement. De même, un solde d’emprunt peut masquer simultanément une souscription et plusieurs remboursements.
Un modèle Excel est un moule, pas une règle de classement universelle. Avant d’y verser vos chiffres, vérifiez que ses compartiments correspondent à votre activité : avances clients, dettes sur immobilisations ou créances exceptionnelles ne doivent pas être rangées par simple ressemblance de libellé. Ajoutez une colonne « justification du classement » : elle évite de reproduire automatiquement une erreur d’un exercice à l’autre.
Calculer la CAF sans la confondre avec la banque
La capacité d’autofinancement, ou CAF, représente une ressource potentielle générée par l’activité. Elle n’est pas le solde bancaire : les délais de règlement et les stocks peuvent retenir une partie de cette ressource dans le cycle d’exploitation.
La méthode additive part du résultat net :
CAF = résultat net + dotations aux amortissements, dépréciations et provisions − reprises correspondantes + valeur comptable des actifs cédés − produits de cession − quote-part des subventions d’investissement virée au résultat.
Les retraitements neutralisent notamment les charges et produits sans flux monétaire ainsi que le résultat des cessions. Les produits de cession seront présentés séparément parmi les ressources, pour éviter de les compter deux fois.
Construire les deux parties avec une convention de signe claire
Première partie : investissements et financements durables
Les ressources comprennent notamment la CAF, les apports en capital effectivement réalisés, les nouveaux emprunts et les cessions d’immobilisations. Les emplois comprennent les acquisitions d’immobilisations, les dividendes distribués et les remboursements du capital des dettes financières. Les intérêts ne sont pas des remboursements de capital : ils interviennent déjà dans le résultat et la CAF.
Variation du FRNG = ressources stables de l’exercice − emplois stables de l’exercice.
Le niveau du FRNG se calcule, dans l’approche fonctionnelle, par différence entre ressources stables et emplois stables du bilan. Ne confondez pas ce montant à la clôture avec sa variation annuelle.
Seconde partie : exploitation, hors exploitation et trésorerie
Le BFR traduit les décalages entre encaissements et décaissements. Le BFR d’exploitation, ou BFRE, comprend notamment les stocks et créances d’exploitation, diminués des dettes d’exploitation. Les créances clients et dettes fournisseurs en sont des composantes majeures. Le BFR hors exploitation, ou BFRHE, complète l’analyse avec les postes étrangers au cycle courant.
- Une augmentation des stocks ou des créances constitue un besoin ; une diminution constitue un dégagement.
- Une augmentation des dettes non financières constitue un dégagement ; une diminution constitue un besoin.
- La trésorerie nette correspond à la trésorerie active diminuée des concours bancaires courants et soldes créditeurs de banques.
L’identité de contrôle est : variation du FRNG = variation du BFR + variation de trésorerie nette. Si votre modèle présente un solde « dégagements moins besoins », une hausse du BFR y apparaît négativement : ce solde correspond à l’opposé de la variation du BFR. Gardez la même convention partout.
Un exemple chiffré à reproduire dans Excel
Prenons une entreprise fictive sans variation hors exploitation. Ses ressources et emplois annuels sont les suivants :
| Ressources stables | Montant | Emplois stables | Montant |
|---|---|---|---|
| CAF | 40 000 € | Acquisitions d’immobilisations | 35 000 € |
| Nouvel emprunt | 20 000 € | Remboursements de capital | 10 000 € |
| Cessions d’immobilisations | 5 000 € | Dividendes | 5 000 € |
| Total | 65 000 € | Total | 50 000 € |
La variation du FRNG atteint donc +15 000 €. Observons maintenant le cycle d’exploitation :
| Poste | N-1 | N | Conséquence |
|---|---|---|---|
| Stocks | 10 000 € | 5 000 € | Dégagement de 5 000 € |
| Créances clients | 30 000 € | 40 000 € | Besoin de 10 000 € |
| Dettes fournisseurs | 15 000 € | 18 000 € | Dégagement de 3 000 € |
Le BFR passe de 25 000 € à 27 000 €, soit une hausse de 2 000 €. La trésorerie nette augmente donc de 15 000 − 2 000 = 13 000 €. Si elle était initialement de 5 000 €, elle atteint 18 000 €.
Dans Excel, prévoyez des onglets pour les données comparées, la CAF, les deux parties du tableau et les contrôles. Une cellule doit vérifier que « variation du FRNG − variation du BFR − variation de trésorerie » vaut zéro. Rapprochez aussi chaque variation des soldes des bilans fonctionnels.
Interpréter l’équilibre et vérifier l’obligation d’établissement
Un FRNG positif signifie que les ressources stables couvrent les emplois stables et laissent une marge pour financer le BFR. Il ne garantit pas une trésorerie positive si le BFR est supérieur. Un FRNG négatif révèle un financement partiel des emplois durables par des ressources courtes ; sa gravité dépend notamment de la stabilité d’un éventuel BFR négatif.
La croissance mérite une surveillance particulière : stocks et créances peuvent progresser plus vite que l’excédent brut d’exploitation, ou EBE. Cet effet de ciseaux peut tendre la trésorerie malgré une activité rentable. Comparez les délais clients, les rotations de stocks et les conditions fournisseurs avant de rechercher un financement supplémentaire. Pour une activité saisonnière, complétez l’analyse annuelle par un suivi mensuel.
Le tableau n’est pas obligatoire pour toutes les entreprises. Dans le cadre des documents de prévention des difficultés, le Code de commerce prévoit notamment son établissement annuel pour certaines sociétés commerciales atteignant 300 salariés ou 18 000 000 € de chiffre d’affaires net, selon les modalités réglementaires applicables. Le délai prévu est de quatre mois après la clôture. Les articles L232-2 et L612-2 encadrent également les catégories concernées, dont certaines personnes morales non commerçantes. Faites confirmer le périmètre applicable à votre structure par votre expert-comptable.