Banque en ligne sans justificatif de revenu : une carte gratuite, mais à quelles conditions ?
Oui, vous pouvez ouvrir un compte et obtenir une carte bancaire sans fournir de fiche de paie. Plusieurs établissements proposent des offres sans salaire minimum, accessibles notamment aux étudiants, demandeurs d’emploi et indépendants débutants. Mais une banque en ligne sans justificatif de revenu vérifie toujours votre identité et peut demander d’autres documents. Le bon choix dépend aussi du premier versement, des frais d’utilisation et des services dont vous avez réellement besoin.
Sans fiche de paie ne signifie pas sans justificatifs
Trois notions doivent être distinguées. Une offre sans condition de revenus n’impose pas de salaire minimum. Une ouverture sans justificatif de revenu ne nécessite pas de bulletin de paie ou d’avis d’imposition pour l’offre concernée. En revanche, un compte sans aucun contrôle d’identité n’est pas une solution bancaire réglementée.
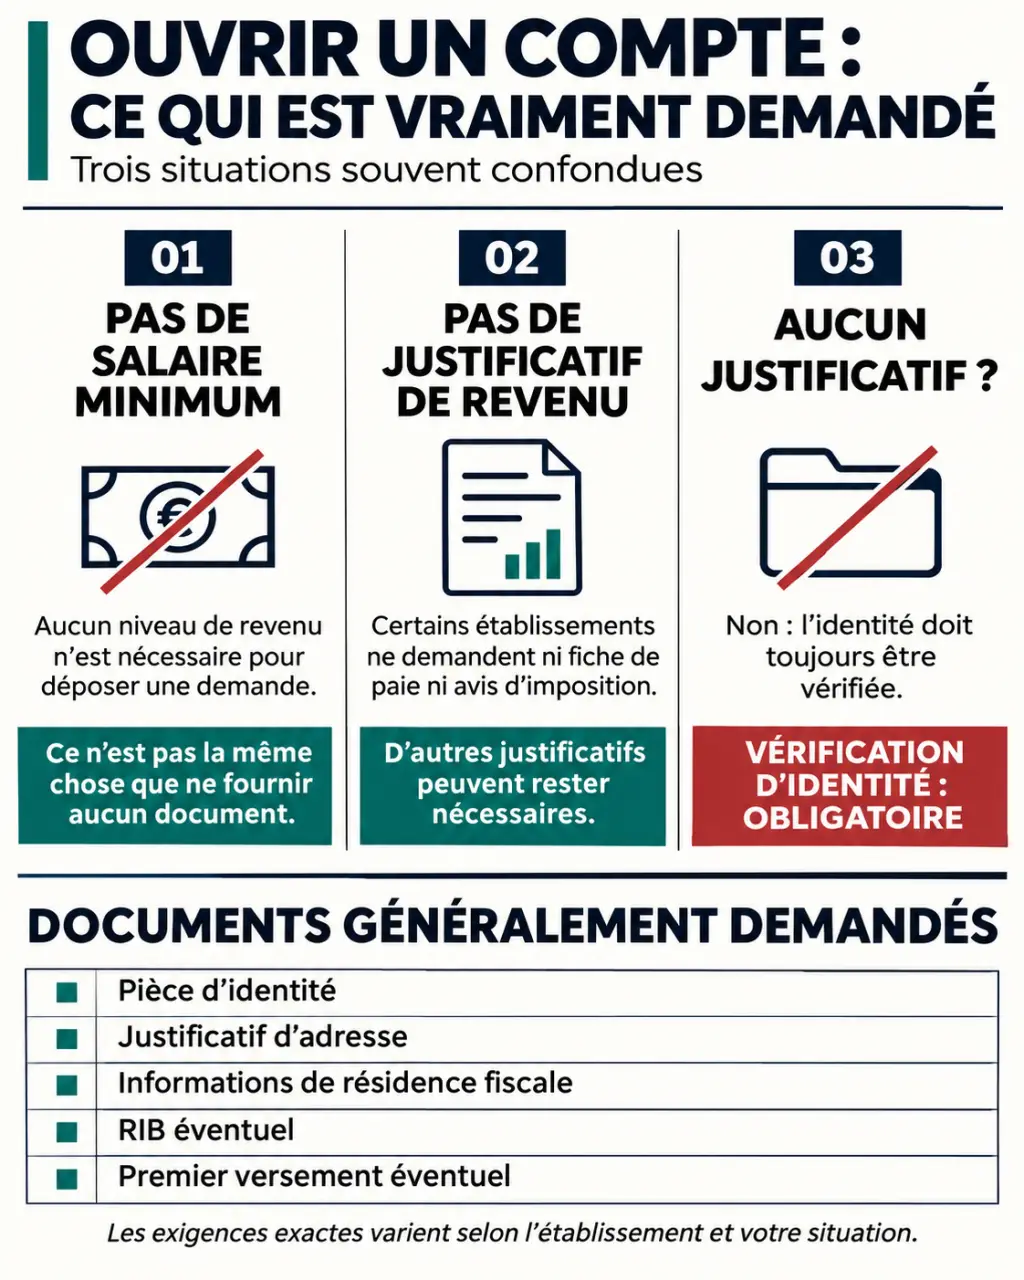
La banque peut vous demander votre profession, votre résidence fiscale et l’origine des fonds, même sans exiger de preuve de salaire à l’ouverture. Des vérifications complémentaires restent possibles ensuite, notamment lorsqu’une opération nécessite une explication.
L’accès au compte et l’accès au crédit sont également distincts. Une carte à débit immédiat peut être accessible sans revenus minimums, alors qu’un découvert ou une carte à débit différé nécessite une étude supplémentaire. L’absence de fiche de paie ne garantit donc ni l’acceptation du dossier ni tous les services.
Les établissements à comparer selon votre usage
Commencez par les offres d’entrée de gamme plutôt que par les cartes premium. Le tableau distingue les solutions à examiner et les points qui peuvent changer votre décision. Les tarifs et critères doivent être confirmés dans les conditions contractuelles avant toute souscription.
| Établissement et offre à examiner | Intérêt principal | Point de vigilance |
|---|---|---|
| BoursoBank : Welcome, Ultim à débit immédiat | Offres sans condition de revenus | Utilisation de la carte nécessaire pour éviter certains frais |
| Fortuneo : Fosfo | Carte sans condition de revenus | Au moins une opération par mois pour la gratuité |
| Hello bank! : Hello One | Offre accessible sans salaire minimum | Ne pas confondre ses conditions avec celles de Hello Prime |
| Monabanq | Compte sans condition de revenus et possibilités de dépôts physiques | Cotisation et opérations incluses selon la formule |
| BforBank | Alternative à étudier pour un usage bancaire mobile | Documents et versement initial selon le parcours d’ouverture |
| Revolut, N26 | Gestion mobile et formules d’entrée de gamme sans salaire minimum | Retraits, carte physique et services inclus selon la formule |
| bunq | Gestion de comptes depuis une application | Comparer le prix de la formule et les services utiles |
| Nickel | Ouverture en point partenaire et usage des espèces | Cotisation annuelle et frais par opération |
| Nirio | Compte de paiement avec réseau physique | Vérifier les frais de dépôt, retrait et gestion |
| Trade Republic | À examiner si vous souhaitez associer compte et investissement | Vérifier les fonctions bancaires effectivement accessibles à votre profil |
Le terme « néobanque » décrit un positionnement commercial, pas un statut juridique unique. Une banque, un établissement de paiement et un établissement de monnaie électronique ne proposent pas nécessairement les mêmes services ni les mêmes mécanismes de protection des fonds. Vérifiez l’entité qui tient le compte, et pas seulement le nom de l’application.
Calculer le coût réel et vérifier les limites de la carte
La gratuité dépend parfois d’un geste mensuel
Les conditions citées pour Welcome et Ultim prévoient respectivement 5 € et 9 € de frais mensuels lorsque la condition d’utilisation n’est pas respectée. Pour Fosfo, le tarif cité est de 3 € en l’absence de l’opération mensuelle requise. Ces montants sont à confirmer au moment de souscrire : une carte secondaire oubliée peut devenir payante.
Nickel est proposé à 25 € par an dans la tarification citée, hors opérations facturées en supplément. Chez Monabanq, les formules citées comprennent Pratiq+ à 3,90 € par mois, Uniq à 6 € et Uniq+ à 12 €. Une cotisation peut être pertinente si elle donne accès aux dépôts ou à l’accompagnement dont vous avez besoin.
Évitez l’engrenage consistant à choisir une carte gratuite, puis à multiplier les petites dépenses uniquement pour conserver cette gratuité. Une opération mensuelle utile, déjà prévue dans votre budget, vaut mieux qu’un achat artificiel. Si vous ne pouvez pas intégrer naturellement cette condition à vos habitudes, une formule sans obligation d’usage peut coûter moins cher au total.
Plafonds, retraits et découvert : trois vérifications distinctes
Les plafonds déterminent les dépenses possibles, même lorsque le solde est suffisant. À titre de repère, les plafonds cités pour Fosfo sont de 2 000 € de paiements et 500 € de retraits par mois. Vérifiez ceux réellement accordés à votre ouverture, ainsi que leurs possibilités de modification.
Une carte à autorisation systématique interroge le solde disponible et limite le risque de découvert, sans supprimer tout incident possible. Elle peut aussi poser problème pour certaines cautions ou certains terminaux. À l’étranger, comparez séparément paiements, retraits, conversion de devises et frais éventuels du distributeur. Enfin, ne supposez jamais qu’un découvert est inclus : il relève d’une autorisation spécifique.
Préparer l’ouverture sans bloquer sur le RIB ou le domicile
Les pièces exactes varient selon l’établissement et la méthode de vérification. Préparez votre dossier avant de commencer :
- Une pièce d’identité acceptée et valide, avec une photographie lisible.
- Un téléphone et, selon le parcours, un selfie ou une vérification vidéo.
- Votre adresse, votre résidence fiscale et les informations personnelles demandées.
- Un justificatif de domicile si nécessaire ; en cas d’hébergement, les pièces acceptées pour cette situation.
- Un RIB à votre nom et un premier versement lorsque le parcours les exige.
Un RIB préalable n’est pas systématiquement obligatoire. Si vous n’avez aucun compte, vérifiez ce point avant de remplir le dossier. Nickel et Nirio sont notamment des pistes à examiner pour une ouverture sans compte bancaire préexistant. L’absence de facture à votre nom ne signifie pas non plus automatiquement un refus : demandez quelles alternatives sont acceptées.
Le premier versement n’est pas une cotisation : l’argent reste sur votre compte. Les montants cités comprennent 150 € chez Monabanq, 50 € chez Fortuneo via le site et 50 € chez BforBank hors biométrie. Chez Hello bank!, le dépôt mentionné hors biométrie va de 10 à 300 €. Confirmez le montant applicable à votre parcours avant de transférer les fonds.
Choisir une solution adaptée à votre situation
Pour un étudiant ou un demandeur d’emploi, privilégiez un coût prévisible, des alertes de solde et des plafonds adaptés. Pour un indépendant débutant, vérifiez aussi que le contrat autorise l’usage professionnel envisagé. Pour recevoir salaire, pension ou prestations, assurez-vous que le compte permet les virements nécessaires et fournit un RIB utilisable.
Si vous manipulez régulièrement des espèces ou des chèques, ce besoin doit passer avant la gratuité de la carte. Comparez les possibilités de dépôt, leur coût et la proximité du réseau. À l’inverse, un usage uniquement numérique peut permettre de se passer de ces services.
L’interdiction bancaire n’interdit pas de détenir un compte. Certaines solutions, dont Nickel, peuvent être accessibles sous réserve d’acceptation. Après un refus d’ouverture bancaire, une personne remplissant les conditions peut solliciter la Banque de France au titre du droit au compte, afin qu’un établissement soit désigné pour fournir les services bancaires de base.
Avant de souscrire, retenez trois critères décisifs : les documents que vous pouvez fournir, le coût correspondant à votre usage réel et les opérations indispensables. C’est cette combinaison, plutôt qu’une prime de bienvenue ou une promesse de gratuité, qui permet de choisir durablement.