Garantie des dépôts bancaires : 100 000 € protégés, mais pas par compte
En France, la garantie des dépôts bancaires permet d’indemniser les clients lorsqu’une banque défaillante ne peut plus leur restituer leur argent. Le Fonds de Garantie des Dépôts et de Résolution (FGDR) intervient avec un plafond ordinaire de 100 000 € par déposant et par établissement. Ce plafond ne se multiplie donc pas avec le nombre de comptes. Le fonctionnement concret dépend ensuite des produits détenus, de la répartition des avoirs et, parfois, de l’origine des sommes déposées.
Une protection déclenchée par l’indisponibilité des dépôts
La garantie n’est pas une assurance à souscrire personnellement. Elle repose sur l’adhésion des établissements concernés au dispositif. Elle protège les déposants éligibles lorsque leur banque ne peut plus rembourser les dépôts, dans les limites et conditions prévues.
Estimer la couverture de vos dépôts bancaires
Ajoutez chaque établissement juridiquement distinct, puis indiquez les dépôts couverts et leur répartition entre les titulaires.
Estimation de l’indemnisation
Une baisse du cours de l’action d’une banque, une rumeur ou une panne de son application ne déclenchent pas cette indemnisation. L’indisponibilité des dépôts doit être officiellement constatée. En France, l’Autorité de contrôle prudentiel et de résolution (ACPR) intervient dans ce déclenchement ; le FGDR assure ensuite le calcul et la mise à disposition des indemnités.
Prévenir une faillite n’est pas indemniser les clients
Le FGDR ne travaille pas uniquement après une défaillance. Il prépare les crises, coordonne ses outils avec les établissements adhérents et teste ses procédures. Une intervention préventive peut contribuer à préserver la continuité des services avant une faillite. La résolution bancaire, quant à elle, organise le traitement d’un établissement défaillant ou susceptible de l’être, notamment par une restructuration.
Ces voies ne constituent pas les étapes obligatoires d’un même parcours. Selon la situation et les décisions des autorités, les services peuvent être maintenus ou transférés sans passer par une indemnisation classique. La garantie des dépôts représente donc un filet de sécurité, pas l’annonce automatique d’une fermeture de tous les comptes.
Identifier les avoirs couverts avant de calculer un plafond
La garantie concerne notamment les comptes courants, les comptes à terme, les livrets bancaires ordinaires, les comptes d’épargne logement (CEL) et les plans d’épargne logement (PEL). Les sommes couvertes détenues dans un même établissement sont regroupées pour déterminer l’indemnisation.
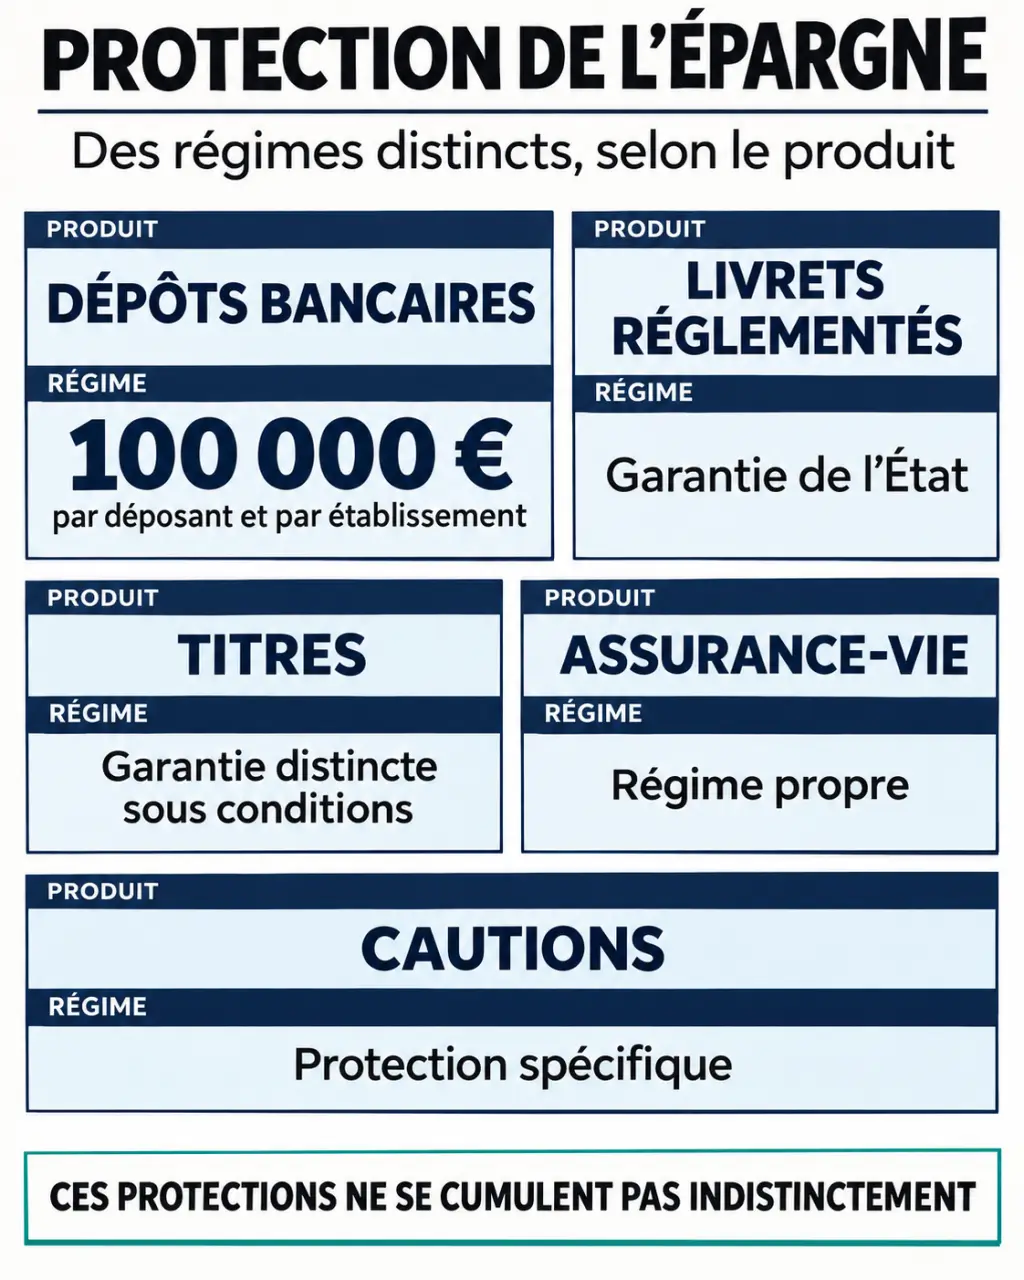
En revanche, tous les placements commercialisés par une banque ne sont pas des dépôts bancaires. Le nom du distributeur ne suffit pas à déterminer la protection : il faut regarder la nature juridique du produit et l’organisme qui porte l’engagement.
| Produit ou engagement | Protection à distinguer |
|---|---|
| Compte courant, compte à terme, livret ordinaire, CEL, PEL | Garantie des dépôts, dans la limite ordinaire de 100 000 € par déposant et par établissement. |
| Livret A, LDDS et LEP | Garantie de l’État, distincte de celle des autres dépôts et opérée par le FGDR. |
| Actions, obligations, SICAV et FCP | Garantie des titres sous conditions d’indisponibilité et d’impossibilité de restitution. |
| Assurance-vie | Régime propre au secteur de l’assurance, distinct du FGDR. |
| Certaines cautions délivrées par un établissement | Garantie des cautions, selon l’engagement concerné. |
La garantie des titres ne rembourse pas une baisse des marchés : elle concerne l’incapacité du teneur de compte à restituer les instruments financiers. La garantie des cautions porte sur certains engagements de caution, et non sur le solde d’un compte.
Pour l’assurance-vie, le plafond généralement applicable est de 70 000 € par assuré et par société d’assurance, sous les conditions du dispositif concerné. Il peut atteindre 90 000 € pour certaines rentes liées notamment au décès ou à l’incapacité. Ces montants ne s’ajoutent pas au plafond bancaire pour couvrir indistinctement tous les placements.
Calculer les 100 000 € : la personne et l’établissement comptent
Le principe est simple : une même personne dispose d’un plafond ordinaire de 100 000 € pour l’ensemble de ses dépôts couverts dans une même banque. Détenir trois comptes ne crée pas trois garanties.
Exemple illustratif : un client possède 20 000 € sur son compte courant, 50 000 € sur un livret ordinaire et 40 000 € sur un compte à terme dans le même établissement. Ses dépôts totalisent 110 000 €. La garantie ordinaire couvre 100 000 € ; les 10 000 € restants ne sont pas indemnisés au titre de ce plafond. Leur récupération éventuelle dépend du traitement de la défaillance.
À l’inverse, 80 000 € dans un établissement et 30 000 € dans un autre représentent bien 110 000 € potentiellement couverts au total, puisque chaque montant reste sous son plafond propre.
Un compte joint ne crée pas un plafond indépendant
Les cotitulaires sont considérés comme des déposants distincts. La part de chacun dans le compte joint est rattachée à ses autres dépôts auprès du même établissement. Un compte joint détenu à parts égales par deux personnes peut ainsi bénéficier d’une couverture totale de 200 000 €, si leurs autres avoirs ne consomment pas déjà une partie de leurs plafonds respectifs.
Par exemple, avec un compte joint de 120 000 € réparti à parts égales, chaque cotitulaire se voit attribuer 60 000 €. Celui qui détient aussi 50 000 € sur un compte personnel dans cette banque atteint 110 000 € : sa couverture ordinaire reste limitée à 100 000 €.
Une zone d’ombre mérite une vérification : deux enseignes différentes peuvent dépendre du même établissement juridique. Répartir son épargne entre deux applications aux couleurs différentes ne diversifie donc pas nécessairement la garantie. Consultez la fiche d’information sur la protection des dépôts remise par chaque banque et comparez l’identité de l’établissement, plutôt que les seuls noms commerciaux.
Les sommes exceptionnelles peuvent bénéficier d’une protection renforcée
Une vente immobilière ou une succession peut faire augmenter temporairement le solde d’un compte bien au-delà de 100 000 €. Certains dépôts exceptionnels temporaires bénéficient d’une protection supplémentaire pouvant atteindre 500 000 €, sous conditions, pendant trois mois à compter du dépôt.
Ce supplément ne concerne pas toute somme importante. L’événement à l’origine des fonds doit relever des situations prévues par le dispositif. Un simple transfert depuis un autre compte d’épargne ne suffit pas à rendre le dépôt exceptionnel au sens de la garantie.
Conservez les pièces permettant de relier le versement à son origine : acte de vente, documents successoraux, justificatif d’indemnité ou relevé faisant apparaître la date du crédit. Cette protection renforcée nécessite un examen particulier ; elle ne doit pas être assimilée à une hausse permanente du plafond. Avant de laisser durablement une somme importante sur un compte, vérifiez les conditions applicables auprès du FGDR.
De la défaillance au versement : les étapes et les bons réflexes
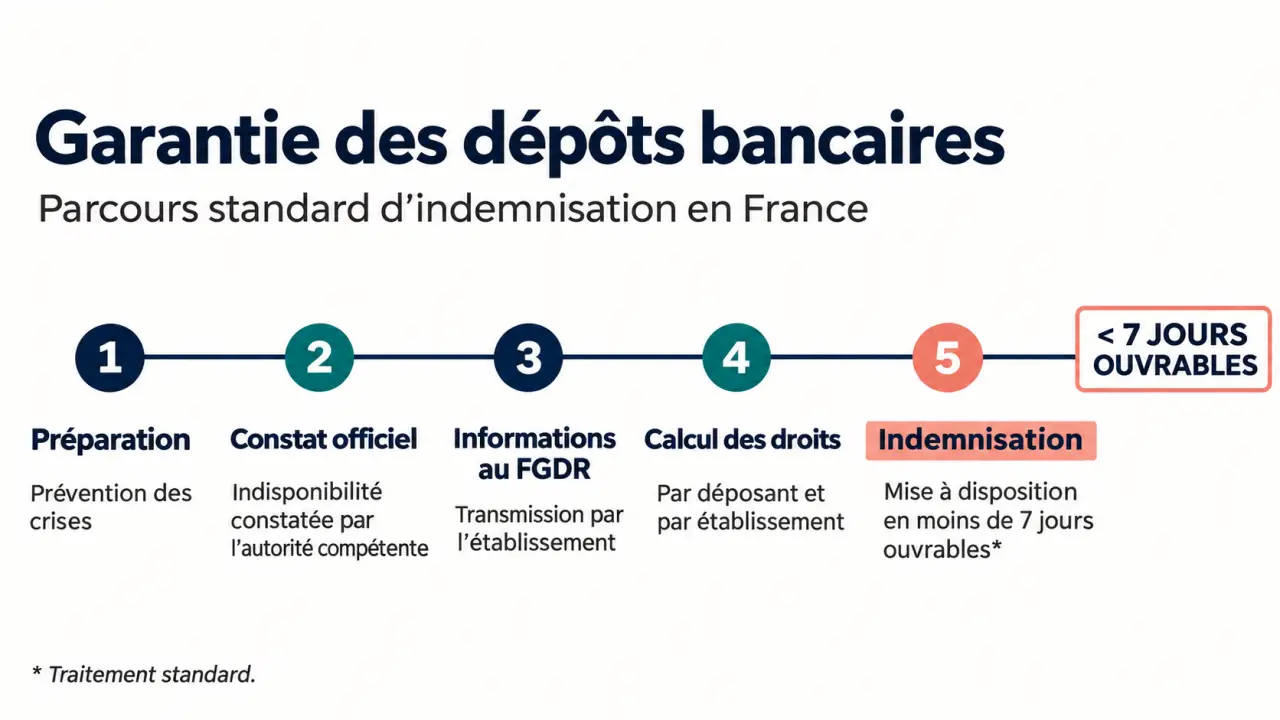
Le FGDR annonce une mise à disposition de l’indemnisation en moins de 7 jours ouvrables dans le cadre du traitement standard. Le point de départ est le constat officiel d’indisponibilité des dépôts, et non la première difficulté rencontrée avec sa banque.
- La garantie est déclenchée : l’indisponibilité est constatée et le FGDR intervient.
- Les positions sont établies : les informations bancaires permettent d’identifier les déposants, leurs comptes et leurs droits.
- Le montant couvert est calculé : les dépôts sont regroupés par personne et par établissement, puis les plafonds sont appliqués.
- L’indemnité est mise à disposition : le client suit les modalités communiquées par le FGDR pour recevoir les fonds.
Le traitement ordinaire s’appuie sur les informations transmises par la banque : il ne suppose pas de souscrire une garantie après coup. En revanche, un dossier complexe, une identification incomplète, une succession ou une demande relative à un dépôt exceptionnel peuvent nécessiter des justificatifs et un délai supplémentaire.
Pour faciliter les démarches, gardez vos coordonnées à jour et conservez vos relevés ainsi que la fiche de garantie de votre établissement. En cas de défaillance, consultez directement les communications officielles du FGDR et de l’ACPR. Vérifiez le détail du calcul reçu et utilisez la procédure de réclamation indiquée si un compte ou un droit semble manquer. La protection est réelle, mais son efficacité repose sur le bon classement des produits et le bon regroupement des avoirs.