Rendement PEA : ce que deviennent 10 000 € sur 5, 10 et 20 ans
Un PEA n’a pas de taux de rendement fixe : il rapporte ce que produisent les actions et les fonds qu’il contient, après frais et fiscalité. Avec une hypothèse de 5 % par an, 10 000 € deviennent environ 16 289 € en dix ans, avant prélèvements au retrait. Mais le capital peut aussi diminuer. Pour estimer les gains possibles, il faut distinguer une simulation, une performance historique et le résultat réellement obtenu.
Le rendement dépend du portefeuille, pas du PEA lui-même
Le plan d’épargne en actions est une enveloppe fiscale, composée d’un compte espèces et d’un compte-titres. Son plafond de versement classique est de 150 000 € ; les gains peuvent porter sa valeur au-delà. Les sommes non investies ne bénéficient pas automatiquement de la performance des marchés.
Deux PEA peuvent donc afficher des résultats très différents : l’un concentré sur quelques entreprises, l’autre investi dans un fonds diversifié. Certains ETF éligibles, notamment à réplication synthétique, permettent une exposition à des indices non européens. Il faut vérifier l’éligibilité de chaque support, sans la déduire du seul nom de l’indice.
Quel rendement moyen retenir pour ses calculs ?
Le Crédit Agricole évoque une fourchette de 5 % à 7 % par an pour un placement diversifié en actions sur 15 à 20 ans. Ce repère ne constitue ni un taux contractuel ni une prévision. Pour préparer un projet, mieux vaut tester plusieurs hypothèses, dont une défavorable, plutôt que retenir un rendement unique comme acquis.
Un rendement déclaré par des épargnants ne mesure pas la même chose que celui d’un indice. Le premier dépend notamment des achats, des ventes et des liquidités conservées. Le second suit une méthode théorique. Pour comparer des historiques, contrôlez les dates, la devise et le traitement des dividendes : un indice de prix les exclut, tandis qu’une version Gross Return ou Total Return les réinvestit selon sa méthodologie. La performance d’un ETF peut encore différer après frais.
Simuler son capital sans confondre scénario et promesse
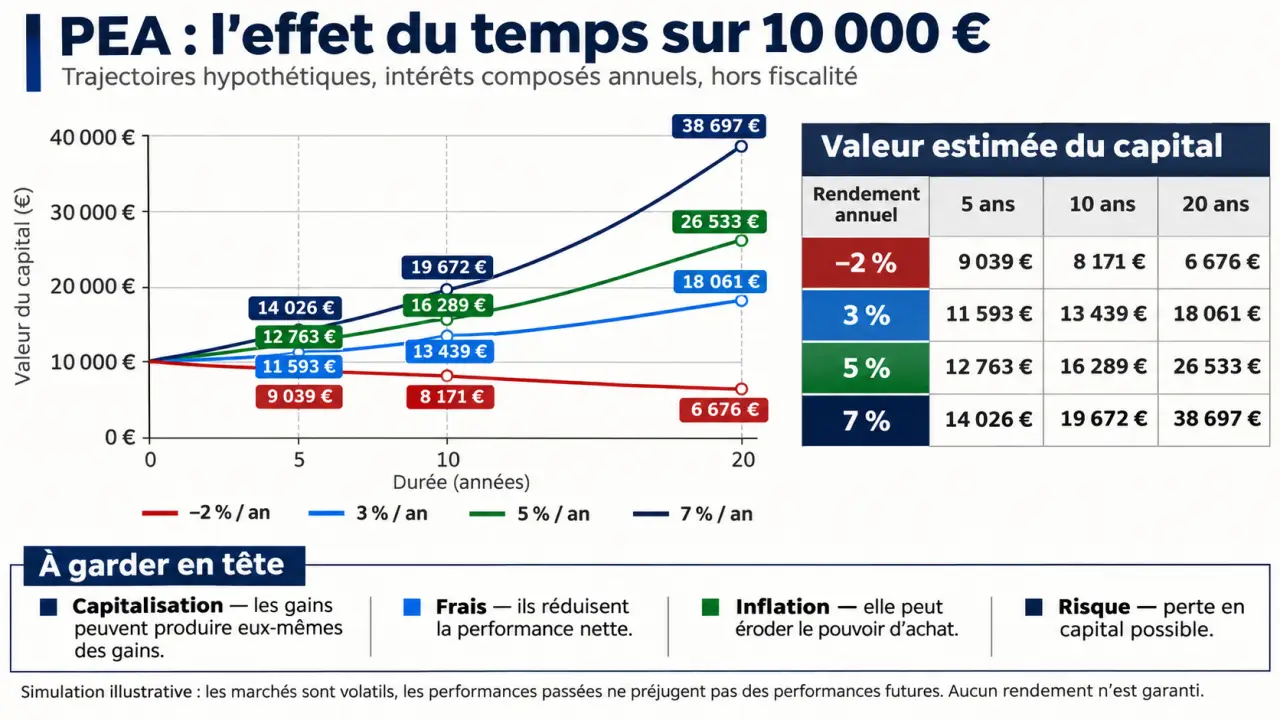
Le tableau suivant part de 10 000 € investis sans versement complémentaire. Les rendements annuels sont constants, les gains intégralement réinvestis et les montants arrondis à l’euro. Les taux sont supposés nets des frais récurrents, mais avant fiscalité au retrait et inflation. Ce sont des scénarios mathématiques, pas des probabilités de résultat.
| Hypothèse annuelle | Après 5 ans | Après 10 ans | Après 20 ans |
|---|---|---|---|
| −2 % : scénario défavorable | 9 039 € | 8 171 € | 6 676 € |
| 3 % : progression modérée | 11 593 € | 13 439 € | 18 061 € |
| 5 % : scénario intermédiaire | 12 763 € | 16 289 € | 26 533 € |
| 7 % : scénario favorable | 14 026 € | 19 672 € | 38 697 € |
Le calcul est : capital final = capital initial × (1 + rendement annuel) puissance nombre d’années. La capitalisation permet aux gains réinvestis de produire eux-mêmes des gains. L’expression « intérêts composés » décrit couramment cet effet, même si les actions ne versent pas un intérêt garanti.
Ajouter des versements mensuels
Avec 200 € versés en fin de mois pendant quinze ans, sans capital initial, vous aurez apporté 36 000 €. À un rendement annuel hypothétique de 7 %, converti en taux mensuel équivalent, le capital atteindrait environ 62 221 €, avant fiscalité et avec gains réinvestis. La différence, environ 26 221 €, correspond au gain simulé.
Pour reproduire ce calcul dans un tableur, utilisez un taux mensuel égal à (1 + taux annuel) puissance (1/12) − 1, puis capitalisez chaque versement pendant sa durée effective. Investir régulièrement, ou pratiquer le DCA, répartit les points d’entrée ; cela ne garantit ni bénéfice ni protection contre une baisse durable.
Un PEA fonctionne avec deux horloges : celle de son ancienneté fiscale et celle de chaque somme investie. Un plan ouvert depuis dix ans peut contenir un versement effectué hier : cette somme bénéficie de l’ancienneté du plan, mais n’a pas dix ans de capitalisation derrière elle. Pour préparer un retrait, regardez donc aussi le temps restant avant d’utiliser l’argent, pas seulement la date d’ouverture.
Passer du rendement affiché au gain réellement conservé
Le résultat utile est le rendement net, et non le seul pourcentage annoncé. Recensez les frais de courtage, les éventuels droits de garde, les frais de gestion et les frais internes des fonds. Ces derniers sont généralement déjà intégrés dans la valeur publiée du fonds : évitez de les déduire deux fois.
Sur vingt ans, 10 000 € capitalisés à 6 % donnent environ 32 071 €, contre 26 533 € à 5 %. Un point annuel de rendement en moins représente ici environ 5 538 €. Cet exemple illustre le poids potentiel de frais récurrents, à portefeuille et performance brute identiques.
Fiscalité, inflation et mesure de la performance
Après cinq ans, les gains retirés d’un PEA bénéficient en principe d’une exonération d’impôt sur le revenu, mais restent soumis aux prélèvements sociaux applicables. Avant cinq ans, un retrait entraîne généralement la clôture et une imposition des gains, sauf exceptions. Le prélèvement concerne la part de gains du retrait, pas la totalité du capital récupéré. Les modalités peuvent dépendre de l’historique du plan : vérifiez les règles en vigueur au moment de l’opération.
L’inflation réduit également le résultat en pouvoir d’achat. Avec un rendement nominal de 5 % et une inflation hypothétique de 2 %, le rendement réel est d’environ 2,94 %, selon le calcul 1,05 ÷ 1,02 − 1.
Enfin, sans flux intermédiaires, le rendement annualisé se calcule par le rapport entre capital final et capital initial, élevé à la puissance inverse du nombre d’années, moins un. Avec plusieurs versements ou retraits, utilisez un taux de rendement interne tenant compte des dates des flux : diviser le gain par les versements ne donne pas un rendement annuel fiable.
Comparer les placements selon le risque et la disponibilité
Comparer le PEA au Livret A uniquement sur le rendement revient à comparer des usages différents. Le premier accueille des investissements risqués ; le second sert notamment à conserver une épargne disponible et sécurisée. L’assurance-vie et le compte-titres sont, comme le PEA, des enveloppes dont le résultat dépend des supports choisis.
| Placement | Rendement et risque | Disponibilité et fiscalité |
|---|---|---|
| PEA investi en actions | Variable, perte en capital possible | Vente des titres nécessaire ; avantage fiscal après cinq ans |
| Compte-titres ordinaire | Dépend des actifs ; choix plus large | Pas de seuil fiscal de cinq ans ; revenus et gains imposables selon les règles applicables |
| Assurance-vie en unités de compte | Variable, capital non garanti | Rachat possible selon les délais du contrat ; fiscalité propre |
| Fonds en euros d’assurance-vie | Rendement servi variable ; garantie selon le contrat | Conditions de rachat et frais à examiner |
| Livret A | Taux réglementé évolutif ; capital garanti | Épargne disponible, intérêts exonérés |
Avant de choisir un courtier, comparez son coût pour votre fréquence d’achat, les supports éligibles proposés et les conditions de transfert. Une tarification attractive ne compense pas une allocation inadaptée.
La priorité reste de pouvoir supporter une baisse sans vendre sous contrainte. Diversifier entre entreprises, secteurs et zones géographiques réduit la concentration, mais n’élimine ni le risque de marché ni le risque de change. Conservez séparément votre épargne de précaution et adaptez l’exposition aux actions à l’échéance du projet. Un horizon long favorise la capitalisation ; il ne garantit jamais de retrouver son capital.