Investissement immobilier ancien : le prix bas ne suffit pas à faire un bon rendement
Un investissement immobilier ancien peut être rentable si le prix d’achat laisse suffisamment de marge pour les travaux, les charges et les périodes sans locataire. Son intérêt tient aussi à des emplacements établis et à un logement que l’on peut améliorer. Mais une décote apparente ne compense pas une copropriété fragile ou une rénovation mal chiffrée : la décision doit reposer sur le coût global, pas sur le seul prix affiché.
Ancien ou neuf : comparer ce que vous achetez réellement
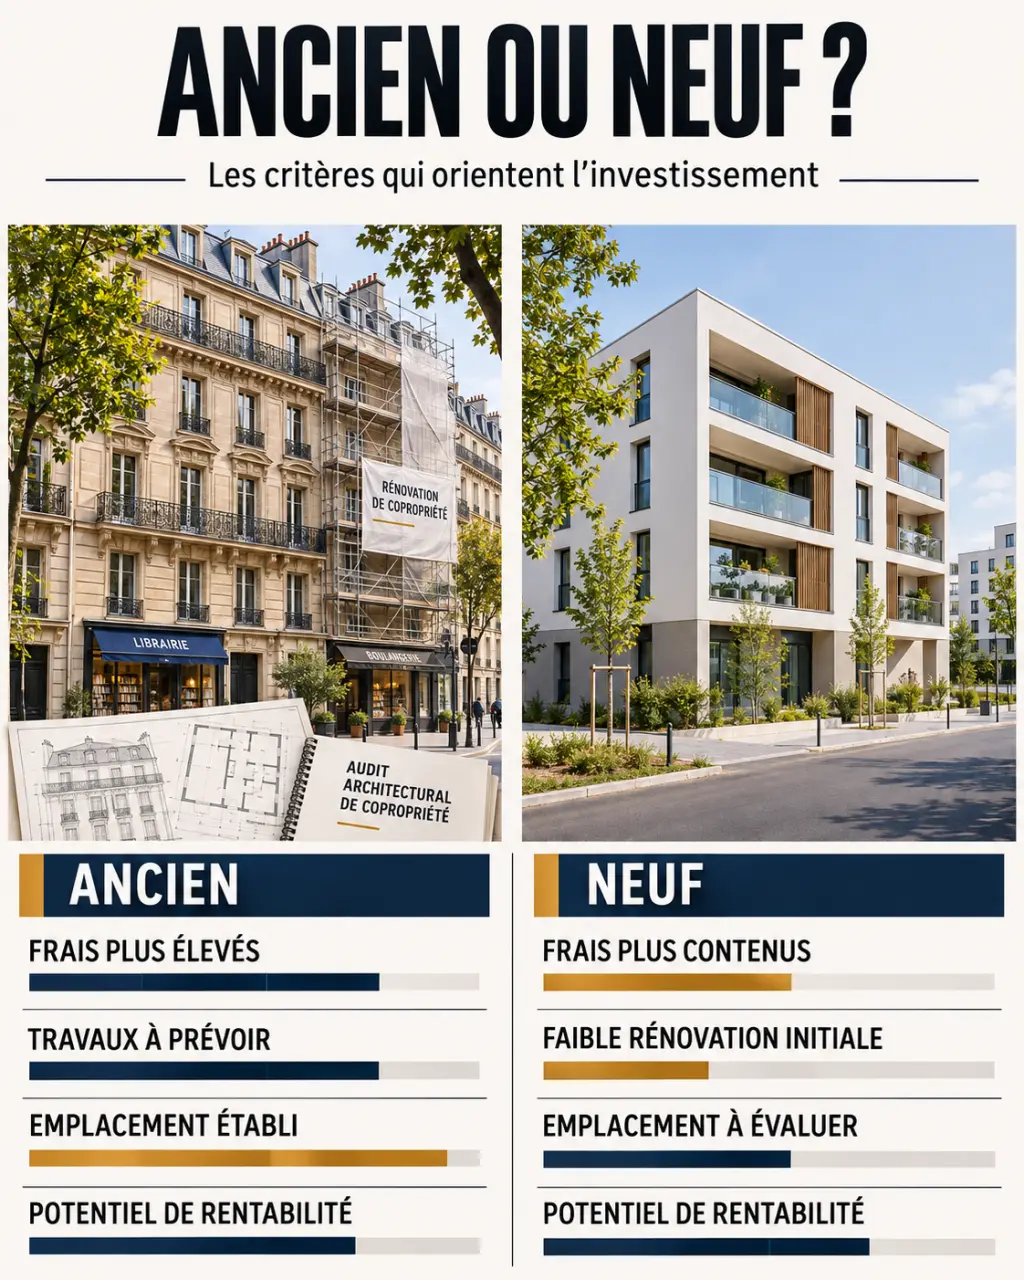
Dans l’ancien, une décote indicative de 10 à 20 % par rapport au neuf peut exister. Ce n’est toutefois ni une règle nationale ni une économie acquise : quartier, état du bâtiment et performance énergétique modifient fortement la comparaison. Il faut comparer des logements répondant à une demande locative similaire.
Le parquet, la hauteur sous plafond ou une adresse centrale peuvent faciliter la location. À l’inverse, un appartement séduisant mais bruyant, sombre ou coûteux à chauffer restera difficile à louer au prix espéré. Le cachet constitue un atout commercial, pas une garantie de rendement.
| Critère | Immobilier ancien | Immobilier neuf |
|---|---|---|
| Acquisition | Prix parfois inférieur, frais d’acquisition d’environ 7 à 8 % | Prix souvent supérieur, frais d’acquisition d’environ 2 à 3 % |
| Travaux | Rénovation et dépenses collectives à examiner | Moins de rénovation immédiate, sans absence totale de défauts |
| Emplacement | Offre présente dans les quartiers déjà constitués | Localisation variable selon les programmes disponibles |
| Visibilité | Logement et environnement généralement visitables | Livraison et environnement futur à vérifier pour un achat sur plan |
L’ancien convient notamment à un investisseur prêt à piloter une rénovation. Le neuf peut répondre davantage à une recherche de simplicité technique initiale. Dans les deux cas, la demande locale reste déterminante.
Partir du locataire avant de sélectionner le logement
Définissez d’abord une cible : étudiant, jeune actif, couple ou famille. Cette décision oriente la surface, le quartier, l’équipement et le type de bail. Un studio proche d’un campus n’obéit pas aux mêmes critères qu’un appartement familial, pour lequel les écoles, le rangement et le calme peuvent primer.
Vérifier le loyer plutôt que reprendre celui de l’annonce
Comparez plusieurs logements réellement comparables : surface, étage, ascenseur, état et charges. Croisez les annonces avec l’avis de gestionnaires locaux et renseignez-vous sur les délais de relocation. Vérifiez aussi l’éventuel encadrement des loyers et les formalités locales de mise en location. Un loyer théorique élevé ne sert à rien s’il provoque des mois de vacance.
Choisir entre location vide et meublée
La location vide peut correspondre à une occupation durable. La location meublée répond à d’autres besoins, mais impose un équipement adapté, son remplacement et parfois une rotation plus importante. Comparez le revenu après mobilier, gestion, entretien et fiscalité : le supplément de loyer ne devient pas intégralement un gain.
Pensez également à la revente. Un plan fonctionnel, une copropriété entretenue et un quartier recherché élargissent le nombre d’acquéreurs potentiels. La plus-value reste incertaine : les travaux ne se récupèrent pas automatiquement dans le prix de vente, et la sortie comporte des frais ainsi qu’une éventuelle imposition.
Transformer les travaux inconnus en budget vérifiable
Avant de vous engager, faites visiter le bien par un professionnel compétent et obtenez des devis détaillés. Les diagnostics immobiliers sont indispensables, mais ne remplacent pas une inspection de la structure, de l’humidité ou des équipements. Une contre-visite technique réduit les angles morts sans supprimer tout risque de vice caché.
- Dans le logement : contrôlez fissures, ventilation, installation électrique, plomberie, chauffage et isolation acoustique.
- Dans l’immeuble : examinez toiture, façade, parties communes, ascenseur et réseaux.
- Dans les documents : consultez les procès-verbaux d’assemblée générale, les charges, les impayés, les travaux votés et le plan pluriannuel de travaux lorsqu’il existe.
Le diagnostic de performance énergétique mérite une lecture prioritaire. En métropole, les logements classés G sont concernés par l’interdiction de location liée à la décence énergétique depuis 2025, avant les classes F en 2028 et E en 2034. Vérifiez l’application à votre situation et la faisabilité des travaux : une isolation extérieure ou une intervention sur le chauffage collectif dépend aussi de la copropriété.
Prévoyez une réserve de trésorerie distincte de l’apport. Elle joue le rôle d’une soupape : lorsqu’un chantier prend du retard ou qu’une réparation urgente survient, elle évite de devoir accepter un mauvais locataire ou souscrire un crédit coûteux. Dimensionnez-la à partir d’un scénario concret cumulant retard de location, mensualités et dépense imprévue.
Calculer le rendement et l’effort mensuel séparément
Le rendement brut rapporte le loyer annuel au coût total de l’opération. Pour comparer honnêtement deux biens, ce coût doit intégrer acquisition, frais, travaux et équipement éventuel. Le rendement net retranche ensuite les dépenses supportées par le bailleur, avant financement et fiscalité selon la convention retenue.
Prenons un exemple purement illustratif : achat à 150 000 €, frais d’acquisition de 12 000 € et travaux de 28 000 €, soit 190 000 € investis. Avec un loyer mensuel hors charges de 900 €, le calcul devient :
- Loyers annuels théoriques : 10 800 €.
- Rendement brut : 10 800 ÷ 190 000 × 100 = environ 5,68 %.
- Avec 2 700 € de charges annuelles et provision pour vacance : revenu net avant financement et impôt de 8 100 €.
- Rendement net correspondant : environ 4,26 %.
Ces 2 700 € doivent être documentés : taxe foncière non récupérable, assurance, gestion, entretien et charges de copropriété non récupérables. Si les échéances de crédit, assurance comprise, atteignent 9 600 € par an, l’effort de trésorerie est de 1 500 € par an avant impôt, soit 125 € par mois.
Demandez une simulation bancaire intégrant achat et travaux, calendrier de déblocage et éventuel différé. L’apport demandé dépend du dossier ; couvrir les frais d’acquisition ne garantit pas l’accord. Pour la rénovation énergétique, examinez les aides et l’éco-PTZ selon les règles applicables, sans les considérer comme acquis avant validation.
Choisir la fiscalité après avoir validé l’économie du projet
En location vide, le micro-foncier applique un abattement forfaitaire lorsque ses conditions sont réunies. Au régime réel, certaines charges et certains travaux sont déductibles. Les dépenses de construction, reconstruction ou agrandissement ne suivent pas le même traitement que les réparations ou améliorations éligibles.
Un déficit foncier peut alors apparaître. Sa fraction éligible, hors intérêts d’emprunt, est imputable sur le revenu global dans la limite habituelle de 10 700 € par an, sous conditions. Les reports dépendent de la nature du déficit : il ne faut pas confondre imputation immédiate et économie définitive.
En meublé, les revenus relèvent des bénéfices industriels et commerciaux. Comparez micro-BIC et régime réel, notamment les charges, l’amortissement et les conséquences fiscales à la revente. Une déduction diminue la base imposable ; une réduction diminue l’impôt calculé. Ce ne sont pas des avantages équivalents.
- Denormandie : concerne certaines communes et impose notamment des travaux représentant au moins 25 % du coût total, avec engagements et plafonds.
- Loc’Avantages : repose sur un conventionnement avec l’Anah, un loyer plafonné et des conditions de ressources.
- Malraux et Monuments historiques : répondent à des opérations patrimoniales spécifiques et nécessitent une expertise dédiée.
Les anciens dispositifs Pinel ou Cosse ne doivent pas être présentés comme automatiquement ouverts à un nouvel achat. Faites confirmer l’éligibilité et les règles en vigueur avant signature. Un notaire, un expert-comptable ou un conseiller indépendant peut sécuriser l’arbitrage : l’avantage fiscal doit améliorer un bon projet, jamais justifier un mauvais achat.