Flat tax en France : 31,4 % en 2026, mais pas sur tous les placements
La flat tax en France désigne le prélèvement forfaitaire unique, ou PFU, appliqué par défaut à de nombreux revenus du capital. En 2026, son taux atteint 31,4 % pour les revenus financiers concernés par la hausse des prélèvements sociaux. Ce chiffre ne s’applique toutefois pas uniformément à toute l’épargne : assurance-vie, PEA et livrets réglementés suivent des règles particulières. Le barème progressif reste également une option à comparer avant de déclarer.
31,4 % en 2026 : ce que recouvre réellement le taux
Instauré en 2018, le PFU vise à simplifier l’imposition de nombreux revenus financiers grâce à un taux forfaitaire, indépendant de la tranche marginale d’imposition du foyer. Il concerne principalement les particuliers fiscalement domiciliés en France, sous réserve des règles propres à chaque revenu.
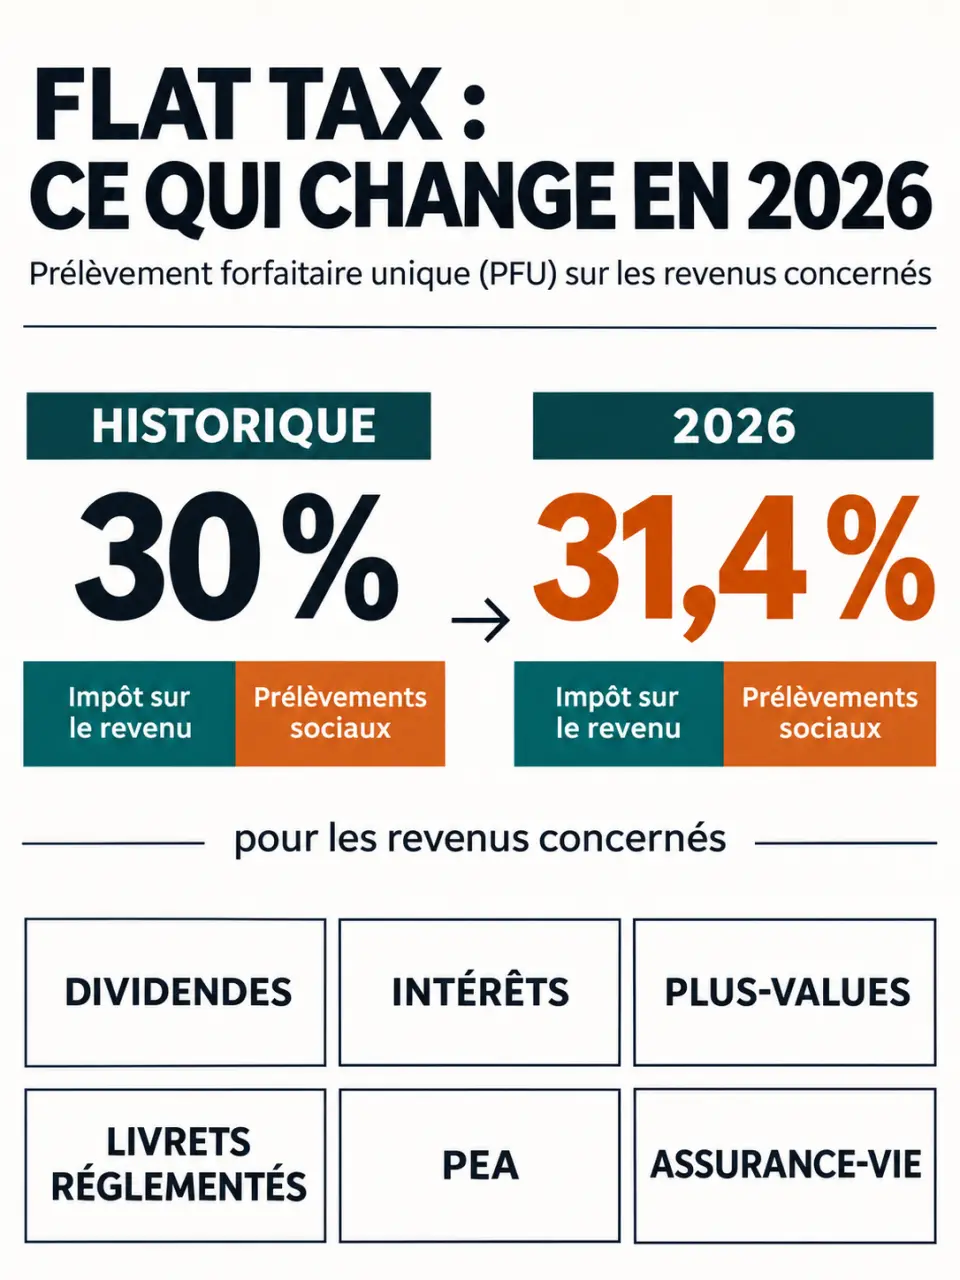
Son montant associe deux composantes : l’impôt sur le revenu et les prélèvements sociaux. Le taux historique de 30 % correspond à 12,8 % d’impôt et 17,2 % de prélèvements sociaux. Au 1er janvier 2026, le taux global passe à 31,4 % pour les revenus concernés, avec une composante sociale portée à 18,6 %.
| Composante | Taux historique | Taux 2026 pour les revenus concernés |
|---|---|---|
| Impôt sur le revenu | 12,8 % | 12,8 % |
| Prélèvements sociaux | 17,2 % | 18,6 % |
| Total | 30 % | 31,4 % |
La hausse de 1,4 point provient de la CSG, qui passe de 9,2 % à 10,6 % sur les revenus concernés. À titre d’exemple, 10 000 euros de dividendes soumis au taux de 31,4 % entraînent 3 140 euros d’impôt et de prélèvements sociaux, contre 3 000 euros à 30 %.
Ces taux ne représentent pas nécessairement toute la fiscalité d’un foyer disposant de hauts revenus : des contributions supplémentaires peuvent s’ajouter. Il faut aussi distinguer l’année de perception du revenu de l’année de déclaration : une déclaration déposée en 2026 ne concerne pas automatiquement des revenus soumis aux nouvelles règles.
Identifier le revenu imposable avant de calculer la taxe
La flat tax ne frappe pas le capital investi comme s’il s’agissait d’un revenu. Elle porte, selon les cas, sur des intérêts, des dividendes ou une plus-value réalisée. Une hausse de valeur de titres que vous conservez n’est donc pas assimilable à une plus-value de cession déjà réalisée.
| Revenu ou placement | Traitement de principe | Point de vigilance |
|---|---|---|
| Dividendes sur compte-titres | PFU par défaut | Abattement possible au barème sous conditions |
| Intérêts de comptes et livrets fiscalisés | PFU par défaut | Ne pas confondre avec les livrets réglementés exonérés |
| Plus-values de valeurs mobilières | PFU par défaut | Tenir compte des moins-values imputables |
| Crypto-actifs détenus à titre privé | Imposition forfaitaire des cessions imposables | Déclaration et option au barème spécifiques |
| PEL et CEL | Traitement variable | Date d’ouverture et ancienneté déterminantes |
Pour les titres financiers, les moins-values peuvent réduire les plus-values imposables dans les conditions prévues par leur régime. Elles ne viennent pas librement diminuer des dividendes ou des intérêts. Pour les crypto-actifs, ne transposez pas automatiquement les règles du compte-titres : les opérations imposables et les modalités de calcul sont distinctes.
Les dirigeants doivent également examiner leur statut. Certains dividendes peuvent relever de cotisations sociales selon la forme de la société et la situation du bénéficiaire. Appliquer mécaniquement 31,4 % à toute distribution serait alors trompeur.
Les enveloppes qui changent les règles : livrets, PEA et assurance-vie
Livrets réglementés et PEA : deux logiques différentes
Les intérêts du Livret A, du LDDS et du LEP sont exonérés d’impôt sur le revenu et de prélèvements sociaux. Ils ne relèvent donc pas du PFU. Cette exonération ne s’étend pas aux livrets bancaires fiscalisés, même lorsqu’ils portent une appellation commerciale évoquant l’épargne sécurisée.
Le PEA fonctionne comme une enveloppe fiscale. Après cinq ans, les gains bénéficient en principe d’une exonération d’impôt sur le revenu lors des retraits, mais restent soumis aux prélèvements sociaux applicables. Avant cinq ans, un retrait entraîne généralement une imposition des gains et la clôture du plan, sauf exceptions. Le taux social doit être vérifié selon les règles applicables aux gains concernés.
Assurance-vie : raisonner sur les gains retirés
Lors d’un rachat d’assurance-vie, seule la fraction correspondant aux gains est susceptible d’être imposée, pas l’intégralité du retrait. Le traitement dépend notamment de l’ancienneté du contrat, de la date des versements et de leur montant. Le 27 septembre 2017 constitue une date charnière pour distinguer les régimes.
Après huit ans, un abattement annuel sur les gains retirés s’applique pour l’impôt sur le revenu : 4 600 euros pour une personne seule et 9 200 euros pour un couple soumis à imposition commune. Il ne supprime pas les prélèvements sociaux. Le seuil de 150 000 euros de primes, apprécié selon les règles propres au souscripteur et à ses contrats, intervient également dans la détermination du taux d’impôt.
L’assurance-vie conserve un régime social particulier à 17,2 %, distinct de la hausse touchant les revenus financiers concernés en 2026. Cela ne signifie pas que chaque rachat supporte systématiquement 30 % : abattement, ancienneté et taux réduit éventuel modifient le calcul.
Enfin, les loyers et les plus-values immobilières ne relèvent pas du PFU. Ils obéissent à leurs propres régimes, avec leurs charges, abattements et exonérations éventuelles.
PFU ou barème progressif : comparer tout le foyer, pas un placement
Le PFU s’applique par défaut. Pour les revenus entrant dans son champ, l’option pour le barème progressif s’exerce via la case 2OP de la déclaration. Elle est annuelle et globale : vous ne pouvez pas choisir le barème pour certains dividendes tout en conservant le PFU pour les intérêts concernés de la même année.
Un foyer non imposable ou situé dans la tranche à 11 % a souvent intérêt à examiner cette option. À l’inverse, une tranche à 30 %, 41 % ou 45 % rend fréquemment le forfait plus attractif. Ce ne sont toutefois que des repères : les dividendes éligibles bénéficient d’un abattement de 40 % au barème, contrairement au PFU. Une fraction de CSG peut aussi être déductible selon les conditions applicables.
Le taux forfaitaire peut servir de béquille pour estimer rapidement un revenu net, mais il ne doit pas devenir votre méthode de décision. Construisez plutôt deux colonnes portant sur l’ensemble des revenus concernés : coût au PFU, puis coût au barème. Cette vue d’ensemble évite qu’une économie visible sur un petit dividende masque un surcoût sur des intérêts plus importants.
L’option relative aux plus-values sur crypto-actifs suit des modalités distinctes : la case 2OP ne constitue pas un choix universel pour tous les gains du patrimoine.
Déclarer sans confondre acompte et impôt définitif
Sur de nombreux intérêts et dividendes, l’établissement payeur prélève un acompte d’impôt sur le revenu, auquel s’ajoutent les prélèvements sociaux. Cet acompte n’est pas nécessairement l’impôt définitif : la déclaration annuelle permet la régularisation, notamment en cas d’option pour le barème. Une dispense d’acompte peut être demandée sous conditions de revenu et de délai ; elle ne constitue pas une exonération.
- Rassemblez les imprimés fiscaux uniques et les relevés des établissements, y compris étrangers.
- Vérifiez les revenus préremplis, les gains réalisés et les moins-values utilisables.
- Distinguez les revenus ordinaires des enveloppes à régime particulier.
- Simulez la déclaration avec et sans option 2OP avant validation.
Le bon réflexe consiste à identifier d’abord le revenu, sa date et son enveloppe, puis à appliquer le taux correspondant. 31,4 % est un repère, pas une règle universelle pour toute l’épargne française.