Investir dans l’immobilier d’entreprise : le rendement ne suffit pas, le bail compte aussi
Choisir un marché professionnel, pas seulement des mètres carrés
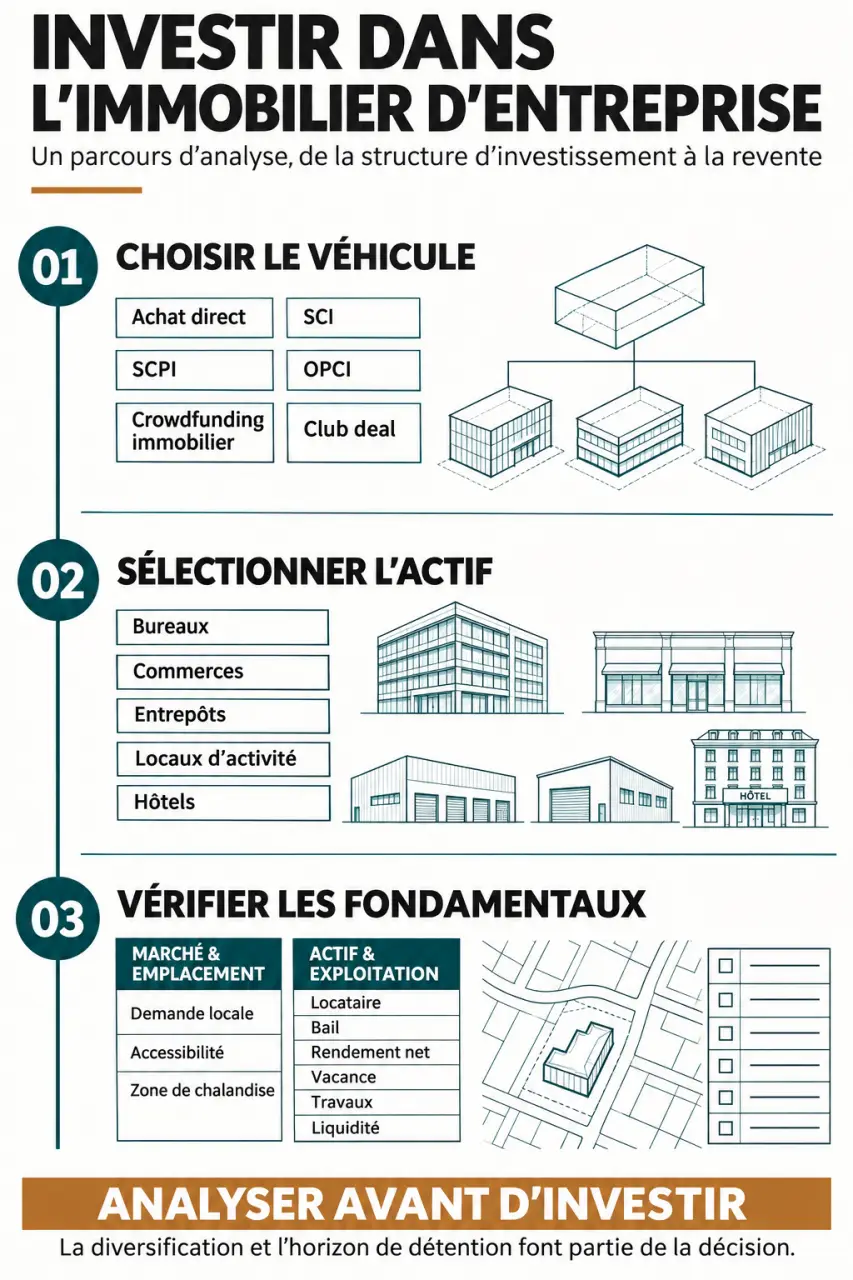
L’immobilier d’entreprise regroupe les biens utilisés pour une activité économique : bureaux, commerces, entrepôts, locaux d’activité, infrastructures industrielles et hôtels. L’expression immobilier professionnel désigne souvent ce même ensemble. Contrairement au résidentiel, la demande dépend ici des besoins d’exploitation des entreprises, et pas seulement du besoin de se loger.
Estimer le rendement d’un local professionnel
Renseignez vos hypothèses pour obtenir une estimation annuelle des rendements et de la trésorerie.
Résultats estimatifs
- Coût total d’acquisition
- Revenu locatif effectif
- Rendement brut sur le prix
- Rendement brut sur coût total
- Rendement net avant fiscalité
- Trésorerie annuelle avant fiscalité et après crédit
Ces résultats sont des estimations fondées sur les données saisies. Vérifiez les hypothèses dans le bail et les documents financiers. La fiscalité, la revente et les frais de sortie ne sont pas inclus dans le calcul.
Chaque catégorie impose une lecture différente de l’emplacement. Un commerce dépend notamment de sa zone de chalandise, de sa visibilité et de la concurrence. Pour des bureaux, l’accessibilité et l’adéquation des surfaces aux usages comptent fortement. Un entrepôt doit répondre aux contraintes de desserte et de fonctionnement de ses utilisateurs. Dans l’hôtellerie, il faut aussi distinguer l’achat des murs de l’investissement dans l’exploitation.
Le télétravail peut modifier les besoins de bureaux, sans rendre tous les immeubles équivalents. De même, le développement du commerce en ligne soutient certains besoins logistiques, sans garantir l’attractivité de chaque entrepôt. Une tendance nationale ne remplace jamais l’analyse du marché local.
Regardez le bien à travers le prisme de son prochain occupant : si le locataire actuel part, quelles autres entreprises pourraient réellement l’utiliser ? Cette question révèle le risque de spécialisation. Un aménagement très spécifique peut séduire un exploitant, mais réduire le nombre de candidats à la relocation. La polyvalence du local constitue ainsi une réserve de sécurité, même lorsqu’elle n’apparaît pas dans le rendement affiché.
Achat direct ou placement collectif : choisir son degré d’implication
L’acquisition directe donne la maîtrise du bien, du financement et de la relation locative. Elle concentre toutefois le risque lorsqu’un patrimoine repose sur un seul local ou un seul locataire. Les placements collectifs délèguent davantage la gestion, mais leurs frais, leur stratégie et leurs conditions de sortie doivent être examinés.
| Solution | Principe | Point de vigilance |
|---|---|---|
| Achat en nom propre | Détenir directement un local | Gestion, travaux et risque locatif à assumer |
| SCI | Détenir un bien au sein d’une société civile immobilière | Organisation entre associés et fiscalité à étudier |
| SCPI | Acheter des parts d’une société civile de placement immobilier | Frais, patrimoine détenu et conditions de revente |
| OPCI | Investir via un organisme de placement collectif immobilier | Composition du placement et modalités de sortie |
| Crowdfunding immobilier | Financer un projet par une plateforme | Risque du projet, remboursement et immobilisation |
| Club deal | Investir à plusieurs dans une opération ciblée | Concentration du risque et gouvernance |
Ces solutions ne procurent pas toutes des loyers réguliers. Le crowdfunding peut notamment répondre à une logique de financement d’opération plutôt qu’à la détention locative durable. Une SCI est une structure de détention, pas une garantie de diversification. Une SCPI mutualise davantage les actifs, sans garantir le capital ni les distributions.
Avant de choisir, précisez votre objectif : revenus complémentaires, valorisation à long terme ou maîtrise d’un actif. Comparez ensuite l’horizon de placement, les frais et la liquidité. La fiscalité dépend du véhicule et de votre situation ; elle ne constitue pas, à elle seule, une raison d’investir.
Lire les rendements annoncés sans confondre les indicateurs
Les locaux professionnels peuvent présenter un rendement supérieur à celui du logement, en contrepartie de risques différents. BureauxLocaux évoque des rendements locatifs en moyenne 2 fois supérieurs à l’habitation. Dividom annonce 5 à 8 % de rendement annuel net pour l’immobilier d’entreprise en France, contre 3 à 4 % pour le résidentiel. Ces comparaisons ne sont pas datées et ne constituent pas une prévision pour votre acquisition.
Les écarts géographiques sont également importants. Pour 2019, BureauxLocaux citait un rendement prime, associé aux meilleurs actifs, de 2,80 % dans le Quartier Central des Affaires parisien, rattaché aux 1er, 2e, 8e, 9e, 16e et 17e arrondissements, contre 5,25 % en deuxième couronne francilienne. L’acteur mentionne aussi 7 à 8 %, voire plus en région ou pour des restructurations, sans période précisée. Ces références historiques ou non datées ne doivent pas servir de barème actuel.
Passer du loyer théorique au revenu réellement disponible
Pour comparer deux dossiers, utilisez une méthode identique. Le rendement brut rapporte le loyer annuel au prix du bien ; pour une approche plus réaliste, intégrez les frais d’acquisition au coût total. Le rendement net doit ensuite retrancher les charges restant au propriétaire, l’entretien, les assurances, les frais de gestion et les taxes non récupérées. Précisez toujours s’il est calculé avant ou après fiscalité.
Construisez aussi un scénario dégradé comprenant vacance, franchise de loyer et travaux. Si vous empruntez, calculez séparément la trésorerie après remboursement du crédit : un rendement positif n’assure pas une trésorerie positive. Enfin, la performance globale dépend aussi du prix de revente et des frais de sortie.
Le bail et le locataire déterminent la solidité des revenus
Un bien occupé évite une commercialisation immédiate, mais il faut vérifier les paiements, la solvabilité du locataire et les échéances contractuelles. Un local libre permet de rechercher un nouvel occupant et de négocier un bail, avec un délai de location incertain et des dépenses à supporter entre-temps.
Durée du bail ne signifie pas loyers garantis
Le bail commercial classique, dit 3/6/9, prévoit généralement une durée de neuf ans, avec une faculté de sortie du locataire aux échéances de trois et six ans, sous réserve des règles et exceptions applicables. Dividom évoque des baux de neuf ans en moyenne et certains engagements dépassant dix ans : vérifiez surtout la durée ferme restante du contrat étudié.
Le bail professionnel, notamment utilisé pour les activités libérales, a une durée minimale de 6 ans, également mentionnée par BureauxLocaux. Le régime applicable dépend de l’activité et des conditions juridiques : il ne se déduit pas simplement de l’appellation « local professionnel ».
Vérifier les concessions et les charges
Une franchise de loyer ou une participation aux travaux preneurs réduit le revenu effectif. BureauxLocaux cite, parmi les pratiques négociées, 1 mois de franchise par année d’engagement ferme : ce n’est pas une règle automatique. Examinez aussi l’indexation, les garanties et la répartition des charges. La taxe foncière et certaines dépenses peuvent incomber au locataire selon le bail et les limites légales ; toutes les dépenses ne sont pas transférables.
Valider le dossier avant de s’engager
La décision doit réunir analyse locative, technique et financière. Le capital initial ne couvre pas seulement l’achat : une réserve est nécessaire pour absorber une défaillance, une relocation ou des travaux imprévus.
- Marché : comparer les loyers demandés aux loyers réellement négociables et examiner les locaux concurrents vacants.
- Bien : contrôler l’état, les usages autorisés, les obligations de sécurité et les besoins de conformité.
- Locataire : analyser sa situation financière, son activité et son historique de paiement.
- Budget : intégrer acquisition, financement, gestion, entretien, fiscalité et périodes sans revenu.
- Sortie : identifier les acheteurs potentiels et envisager une revente moins rapide que prévu.
Un professionnel local peut aider à estimer le loyer et le délai de commercialisation ; un conseil juridique et fiscal sécurise le bail et le montage. L’investissement devient cohérent lorsque son scénario prudent reste compatible avec vos moyens, pas uniquement lorsque son rendement affiché paraît séduisant.