E-paiement : les 6 étapes qui sécurisent une transaction numérique
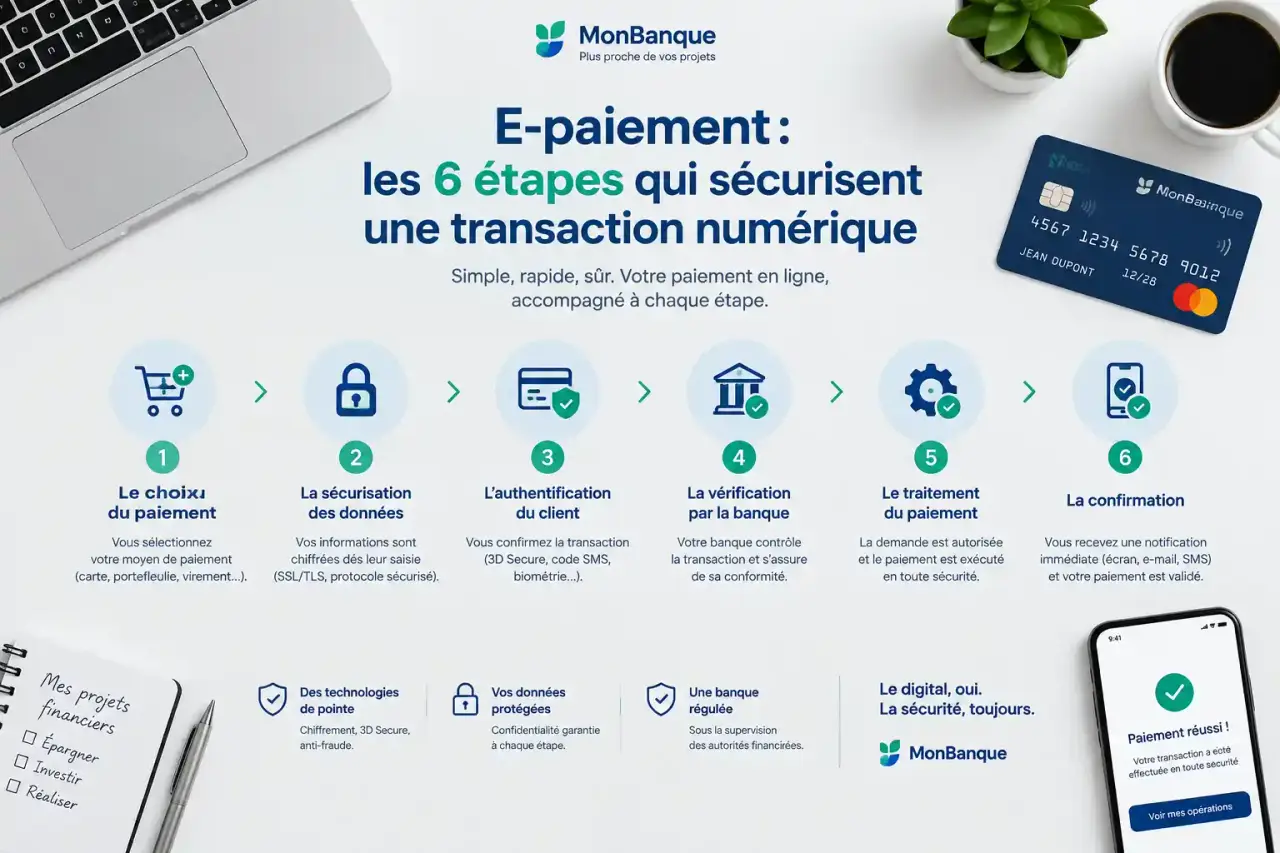
L’e-paiement désigne un paiement initié ou réalisé dans un environnement numérique, comme un site e-commerce, une application mobile, un espace client, un lien de paiement ou une interface bancaire. Il permet de régler un achat, une facture, un abonnement ou un rechargement sans espèces ni chèque. Derrière ce geste simple se trouve une chaîne d’acteurs, de contrôles et de règles qui autorise la transaction tout en protégeant les données.
Définir l’e-paiement sans confondre les notions proches
Le terme e-paiement, ou e-payment, couvre les moyens de paiement électroniques utilisés dans un parcours dématérialisé. Une carte saisie sur une page de paiement, un wallet activé depuis un smartphone, un virement lancé depuis l’application de sa banque ou un prélèvement pour un abonnement en sont des exemples. Le paiement électronique au sens large peut aussi inclure un règlement sur TPE en magasin. L’e-paiement renvoie plus souvent à l’initiation numérique et au paiement à distance.
| Notion | Ce qu’elle désigne | Exemple |
|---|---|---|
| Paiement en ligne | Paiement réalisé sur internet | Achat sur un site e-commerce |
| Paiement mobile | Paiement initié depuis un téléphone ou une tablette | Wallet, NFC ou QR code |
| Monnaie électronique | Valeur monétaire stockée sous forme électronique, selon un cadre réglementé | Solde disponible dans certains portefeuilles |
| Monnaie virtuelle | Actif numérique dont le fonctionnement et le statut peuvent différer d’une monnaie électronique | Actif utilisé sur une plateforme donnée |
La nuance compte : payer avec une carte bancaire sur internet ne signifie pas forcément utiliser de la monnaie électronique. Dans la plupart des cas, l’e-paiement est surtout un mode d’accès numérique à un compte, une carte ou un moyen de paiement. Il ne crée pas une nouvelle monnaie. Il organise l’instruction, le contrôle, puis le transfert des fonds.
Du clic à la confirmation : les 6 étapes d’une transaction
Le paiement ne va pas directement du client au commerçant. Il passe par plusieurs intervenants : le payeur, le bénéficiaire, la passerelle de paiement, le prestataire de services de paiement, la banque acquéreuse du commerçant, la banque émettrice de la carte ou du compte, et parfois le réseau de cartes.
- Initiation : le client choisit son moyen de paiement et valide le montant sur une page, une application, un lien ou un espace client.
- Transmission protégée : les informations nécessaires circulent par une connexion sécurisée, généralement en HTTPS avec des protocoles TLS/SSL.
- Authentification : le client prouve qu’il est bien à l’origine de l’opération, par exemple via son application bancaire, un code ou un élément biométrique.
- Autorisation : la banque ou le prestataire vérifie notamment la disponibilité des fonds, les règles de sécurité et le niveau de risque.
- Capture et règlement : après l’autorisation, le commerçant confirme la collecte. Les échanges interbancaires permettent ensuite le règlement effectif.
- Notification : le client et le bénéficiaire reçoivent une confirmation. La transaction est aussi enregistrée pour le suivi comptable et les éventuels remboursements.
Une autorisation ne signifie donc pas toujours que les fonds sont immédiatement disponibles pour le commerçant. Chaque intervenant transmet une information précise, mais la transaction ne peut aboutir que si l’identité, le montant, le consentement et les coordonnées de destination restent cohérents. Cette distinction explique pourquoi une opération peut être autorisée, puis annulée, remboursée ou contestée sans que le parcours initial soit nécessairement défaillant.
Choisir le moyen de paiement selon l’usage réel
Le bon choix dépend moins de la technologie que de la situation : achat ponctuel, encaissement à distance, abonnement, règlement entre professionnels ou paiement transfrontalier. Proposer plusieurs options évite d’imposer un parcours qui ne convient pas au client. Le choix doit aussi tenir compte des délais, des frais, de la disponibilité des fonds et des conditions de sécurité.
Carte, wallet, lien et QR code pour les achats ponctuels
La carte bancaire reste adaptée à de nombreux achats en ligne. Les cartes virtuelles ou prépayées peuvent limiter l’exposition du moyen de paiement principal. Les portefeuilles électroniques, ou e-wallets, simplifient le parcours en évitant la ressaisie des données. Le paiement par lien convient à un devis accepté à distance, tandis qu’un QR code peut ouvrir une page de règlement sur mobile. Pour le sans-contact en proximité, la technologie NFC est courante.
Virement et prélèvement pour les factures ou abonnements
Un virement SEPA initié depuis l’interface bancaire convient lorsque le payeur veut conserver la main sur chaque validation. Le virement instantané peut répondre à un besoin de confirmation rapide, selon les conditions de la banque. Le prélèvement électronique repose sur un mandat. Il est particulièrement pertinent pour les paiements récurrents, comme un abonnement ou une facture régulière. Le client doit alors connaître l’échéance, le montant et les modalités de gestion du mandat.
Critères de comparaison pour un professionnel
- Parcours client : un paiement fluide sur mobile réduit les abandons, sans supprimer les contrôles nécessaires.
- Récurrence : le prélèvement est souvent plus cohérent qu’une carte à renouveler pour les abonnements.
- Disponibilité des fonds : les délais d’autorisation et de règlement diffèrent selon le moyen, le prestataire et la banque.
- International : il faut vérifier les devises, les frais de conversion, les restrictions locales et les règles de conformité.
- Coût global : les frais de transaction ne sont pas les seuls à comparer. Il faut aussi prendre en compte le rapprochement, les impayés et le support.
Sécuriser un e-paiement côté client et côté entreprise
La sécurité ne repose pas sur un seul outil. Le chiffrement protège les données pendant leur transmission. La tokenisation remplace les données sensibles de carte par un jeton inutilisable en dehors du système prévu. L’analyse comportementale peut signaler une tentative inhabituelle. Ces dispositifs se complètent au lieu de se remplacer.
L’authentification forte, aussi appelée SCA, demande généralement au client de combiner au moins deux catégories de preuves : une connaissance, comme un code ; la possession d’un appareil ; ou une caractéristique biométrique. Elle peut être requise dans le cadre de la DSP2, avec des exemptions encadrées selon le type de transaction.
- Vérifier l’adresse du site et la présence du protocole HTTPS avant de payer.
- Ne jamais transmettre un code de validation, un mot de passe ou des données de carte par une messagerie non sécurisée.
- Activer les notifications bancaires pour détecter rapidement une opération inconnue.
- Utiliser un réseau fiable et maintenir le navigateur ainsi que l’application bancaire à jour.
- Pour un commerçant, privilégier une page de paiement hébergée ou une intégration qui limite la conservation directe des données de carte.
En cas de paiement non reconnu, il faut contacter rapidement sa banque ou le prestataire concerné, conserver les preuves utiles et suivre la procédure de contestation applicable. Un paiement refusé ne signifie pas forcément une fraude. Un plafond atteint, une authentification inachevée, une erreur de saisie ou un contrôle de risque peuvent aussi expliquer le refus.
Comprendre les règles et organiser l’encaissement
La réglementation cherche à concilier simplicité du paiement et protection du client. La DSP2 encadre notamment les services de paiement et l’authentification forte. Le RGPD impose de traiter les données personnelles de manière justifiée, sécurisée et transparente. La norme PCI DSS concerne la sécurité des données de cartes et intéresse particulièrement les organisations qui les traitent. AML5 s’inscrit dans les dispositifs de lutte contre le blanchiment.
Pour accepter des e-paiements, une entreprise doit choisir un prestataire de services de paiement adapté à son activité et à ses canaux de vente. La passerelle de paiement est l’interface technique qui transmet la demande. Le prestataire orchestre les flux et les services associés. La banque acquéreuse reçoit les fonds pour le compte du commerçant. Ces rôles peuvent être assurés par des acteurs distincts ou réunis dans une même offre.
Avant le déploiement, il faut tester le paiement sur ordinateur et mobile, afficher les conditions de vente et de remboursement, prévoir un rapprochement entre commandes et transactions, puis organiser le traitement des échecs. L’e-paiement apporte rapidité, traçabilité et disponibilité. Sa valeur dépend toutefois d’un parcours clair : le client comprend ce qu’il paie, l’entreprise sait pourquoi elle encaisse et les données ne circulent qu’au strict nécessaire.