La stratégie d’investissement immobilier se choisit selon l’objectif, le risque et le temps disponible
Une stratégie d’investissement immobilier ne se résume pas au rendement affiché. Elle doit relier un objectif précis, comme préparer la retraite, créer des revenus, valoriser un capital ou réduire une charge fiscale, à un budget, un horizon de détention et un niveau de disponibilité. Le projet doit rester supportable si le marché ralentit, si des travaux surviennent ou si le logement reste vacant quelques semaines.
Partir du résultat recherché plutôt que du type de bien
Avant de comparer un studio, une SCPI ou un programme défiscalisant, définissez ce que l’investissement doit produire. La valorisation d’un patrimoine, le cash-flow mensuel et l’économie d’impôt ne répondent pas au même horizon ni aux mêmes contraintes. Cette étape évite d’acheter un bien rentable sur le papier, mais mal adapté à votre situation.
| Objectif prioritaire | Stratégie souvent cohérente | Point de vigilance |
|---|---|---|
| Constituer un patrimoine sur le long terme | Bien bien situé, location classique ou meublée stable | Prix d’achat, potentiel de revente et qualité du bâti |
| Obtenir des revenus complémentaires | Locatif direct, colocation ou parts de SCPI | Charges, fiscalité et régularité des revenus |
| Rechercher un rendement élevé | Ville moyenne, immeuble de rapport ou exploitation plus active | Vacance, travaux et charge de gestion |
| Réduire l’impôt | Montage fiscal adapté à une situation imposée | Ne pas surpayer le bien pour l’avantage fiscal |
Patrimonial, équilibré ou haut rendement : trois compromis différents
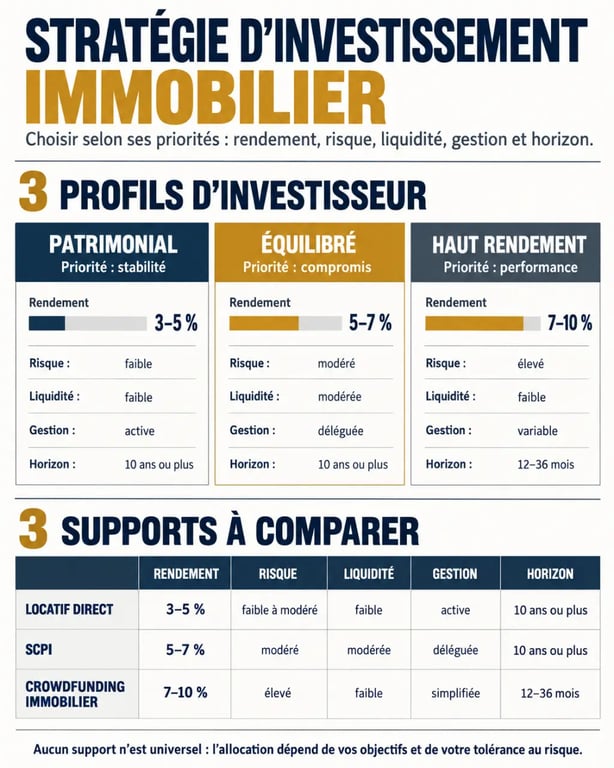
Une approche patrimoniale privilégie généralement un emplacement recherché, une demande locative pérenne et une bonne capacité de revente. La rentabilité annoncée se situe couramment entre 3 % et 5 %, avec un horizon de valorisation souvent fixé à 10 ans ou davantage. Cette stratégie convient à l’investisseur qui accepte des revenus immédiats plus modestes en échange d’une sécurité relative et d’un potentiel de valorisation à long terme.
La stratégie équilibrée cherche un compromis entre revenus et valorisation, avec une rentabilité de l’ordre de 5 % à 7 %. La recherche de haut rendement, entre 7 % et 10 %, implique plus souvent une localisation moins centrale, un immeuble de rapport, des travaux, une colocation ou une gestion plus intensive. Le rendement supplémentaire compense fréquemment un risque locatif plus élevé, une liquidité moindre ou un temps de gestion supérieur.
Évaluer un projet avec le rendement net et le cash-flow
La rentabilité brute se calcule en divisant le loyer annuel par le prix d’acquisition, puis en multipliant le résultat par 100. Elle sert à comparer rapidement plusieurs annonces, mais ne mesure pas la performance réellement conservée. Les frais de notaire, le crédit, les charges de copropriété, la taxe foncière, l’assurance, la gestion, l’entretien et les périodes sans locataire peuvent réduire fortement le rendement affiché.
Passer du brut au net-net
La rentabilité nette déduit au minimum les charges non récupérables, la taxe foncière, l’assurance propriétaire et les frais de gestion. La rentabilité nette-nette intègre aussi la fiscalité. Pour mesurer la trésorerie disponible, calculez ensuite le cash-flow mensuel : loyers encaissés moins mensualité de crédit, charges, provision pour entretien, impôt et éventuelle vacance.
Un projet peut être rentable à long terme tout en nécessitant un effort d’épargne mensuel. Ce fonctionnement n’est pas forcément problématique, à condition d’être prévu dans le budget. Le financement joue ici un rôle central. Une mensualité trop élevée réduit la marge de manœuvre au moindre impayé ou appel de fonds. À l’inverse, un apport trop important peut immobiliser une réserve utile pour les travaux et les aléas. Testez plusieurs scénarios de durée, d’apport et de taux pour conserver une pression financière acceptable, plutôt que de chercher à maximiser artificiellement l’effet de levier.
Prévoir une marge de sécurité réaliste
Ne fondez pas votre décision sur douze mois de loyers parfaits. Prévoyez une réserve pour la vacance locative, les réparations, le remplacement des équipements et les travaux de copropriété. Les impayés existent : environ 200 000 sont mentionnés chaque année pour près de 13 millions de baux signés, soit un taux de sinistralité cité de 1,5 %.
Ce risque n’interdit pas d’investir. Il impose une sélection rigoureuse du locataire, une assurance adaptée lorsque cela est nécessaire et une trésorerie de précaution. Le calcul doit aussi intégrer le coût d’une gestion déléguée si vous ne souhaitez pas assurer vous-même le suivi des loyers, des interventions et des entrées ou sorties.
Choisir l’emplacement, le bien et le mode de location
Un bon emplacement ne se résume pas à une grande ville. Il correspond surtout à une demande locative identifiable : bassin d’emploi, universités, transports, commerces, services et niveau de loyer compatible avec le budget des locataires. L’hypercentre des grandes agglomérations favorise souvent la liquidité et la valorisation. Une périphérie bien connectée ou une ville moyenne peut toutefois offrir un meilleur équilibre entre prix d’achat et rendement.
Adapter le logement à la demande locale
Un studio ou un T1 peut convenir à une zone étudiante. Un T2 répond souvent à une demande plus large de jeunes actifs et de couples. Un T4 ou un T5 peut se prêter à la colocation, au prix d’une gestion renforcée. Résidence étudiante, garage, entrepôt ou immeuble de rapport répondent à d’autres logiques et exigent une analyse spécifique.
Comparez les annonces concurrentes, le délai de relocation et les loyers réellement pratiqués, plutôt que les montants simplement espérés. Cette vérification permet de mieux estimer la vacance, le niveau de revenu et l’adéquation du logement avec la demande locale. Le type de bien doit donc découler du marché ciblé, et non d’une préférence générale pour une surface ou un montage.
Location nue, meublée, colocation ou courte durée
La location classique apporte en principe une gestion plus stable. La location meublée, notamment sous le régime LMNP lorsque la situation s’y prête, peut générer des loyers plus élevés, mais elle implique l’équipement du logement, son renouvellement et un suivi régulier. La colocation augmente parfois le revenu total, tout en multipliant les entrées, les sorties et les besoins de coordination.
La location saisonnière ou de courte durée demande une exploitation active et reste sensible aux règles locales. Le mode de location doit donc correspondre à votre temps disponible, à votre capacité de gestion et au coût d’une éventuelle délégation. Un rendement théorique élevé perd de son intérêt si les contraintes quotidiennes ne peuvent pas être assumées.
Immobilier direct, SCPI et crowdfunding : comparer les contraintes réelles
L’achat locatif direct donne la main sur le bien, le crédit, les travaux et l’exploitation. Il permet potentiellement de recourir à l’effet de levier bancaire, mais concentre le risque sur une adresse et impose les décisions liées au statut de bailleur. Les SCPI permettent d’acquérir des parts d’un patrimoine diversifié, géré par une société spécialisée. Le taux de distribution moyen des SCPI était de 4,52 % en 2023. Certaines affichaient plus de 7 %, sans garantie de revenu ni de capital. Une durée de détention de 10 ans ou plus est généralement recommandée.
Le crowdfunding immobilier finance des opérations sur une période plus courte, souvent de 12 à 36 mois. Les rendements annoncés se situent entre 7 % et 10 %, avec un seuil d’accès autour de 1 000 €. En contrepartie, le risque porte sur le projet, ses éventuels retards et la perte en capital. Les gains relèvent généralement de la Flat Tax de 30 %. Ce support peut compléter une diversification, mais ne remplace pas une réserve de liquidité.
- Locatif direct : contrôle élevé, crédit possible, gestion et concentration plus fortes.
- SCPI : délégation et diversification, avec des frais et une liquidité à examiner.
- Crowdfunding : durée déterminée, ticket accessible, risque de projet marqué.
- Immobilier fractionné : accès simplifié selon les plateformes, mais fonctionnement, frais et conditions de revente à vérifier.
Sécuriser la décision avant de signer
La fiscalité doit être traitée comme une conséquence de la stratégie, et non comme son seul moteur. Location nue, location meublée, détention en direct ou via une structure n’ont pas les mêmes effets sur les revenus et la revente. Un avantage fiscal ne compense ni une mauvaise adresse ni un prix d’achat excessif. Chiffrez les options avant de vous engager, en tenant compte de votre taux d’imposition et de la durée prévue de détention.
Le diagnostic de performance énergétique mérite une attention particulière. Un logement énergivore peut nécessiter des travaux coûteux, subir une décote à la revente ou connaître des limites de mise en location. Vérifiez aussi l’état de la copropriété, les procès-verbaux d’assemblée générale, les travaux votés, la toiture, le chauffage, les compteurs et les règles d’urbanisme si vous envisagez un changement d’usage.
- Fixez votre objectif principal et votre horizon de placement.
- Calculez votre capacité d’emprunt et le cash-flow dans un scénario prudent.
- Analysez la demande locative et les loyers observés sur la micro-zone.
- Chiffrez l’ensemble des frais, des travaux et des charges avant toute offre.
- Comparez le projet direct avec une solution de pierre-papier selon votre temps disponible.
- Conservez une réserve financière et prévoyez les conditions de revente ou d’arbitrage.
Une stratégie d’investissement immobilier solide accepte l’incertitude au lieu de la masquer. En partant d’un objectif clair, d’hypothèses conservatrices et d’un support adapté à votre niveau d’implication, vous pouvez rechercher la performance sans négliger la stabilité de votre patrimoine.