Compte à vue : ce qu'il permet vraiment, ce qu'il coûte et ce qu'il ne rapporte pas
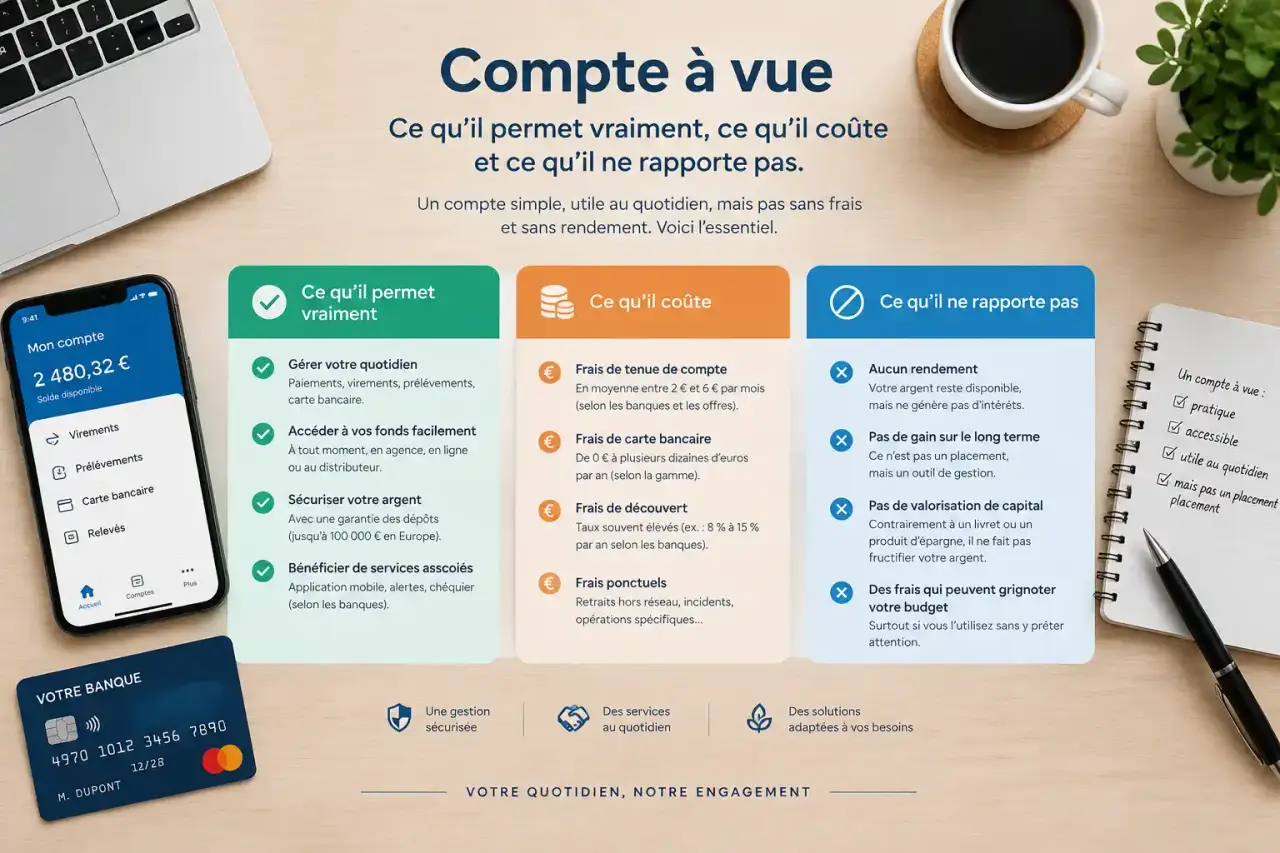
Un compte à vue est un compte bancaire sur lequel l'argent reste disponible à tout moment. C'est le compte du quotidien : il reçoit votre salaire, vos allocations ou vos remboursements, et sert à payer, virer et retirer. Le terme est surtout employé en Belgique, tandis qu'on parle plutôt de compte courant ou de compte de dépôt en France. Voici comment il fonctionne, quels types existent, ce qu'il peut coûter et pourquoi il ne remplace pas un compte d'épargne.
Compte à vue, compte courant, compte de dépôt : de quoi parle-t-on ?
Dans le langage courant, ces expressions désignent la même réalité : un compte destiné aux opérations de tous les jours. Le terme juridique est compte de paiement, car sa fonction première est d'effectuer et de recevoir des paiements. Selon le pays et la banque, vous croiserez l'une ou l'autre de ces appellations, parfois dans la même brochure tarifaire.
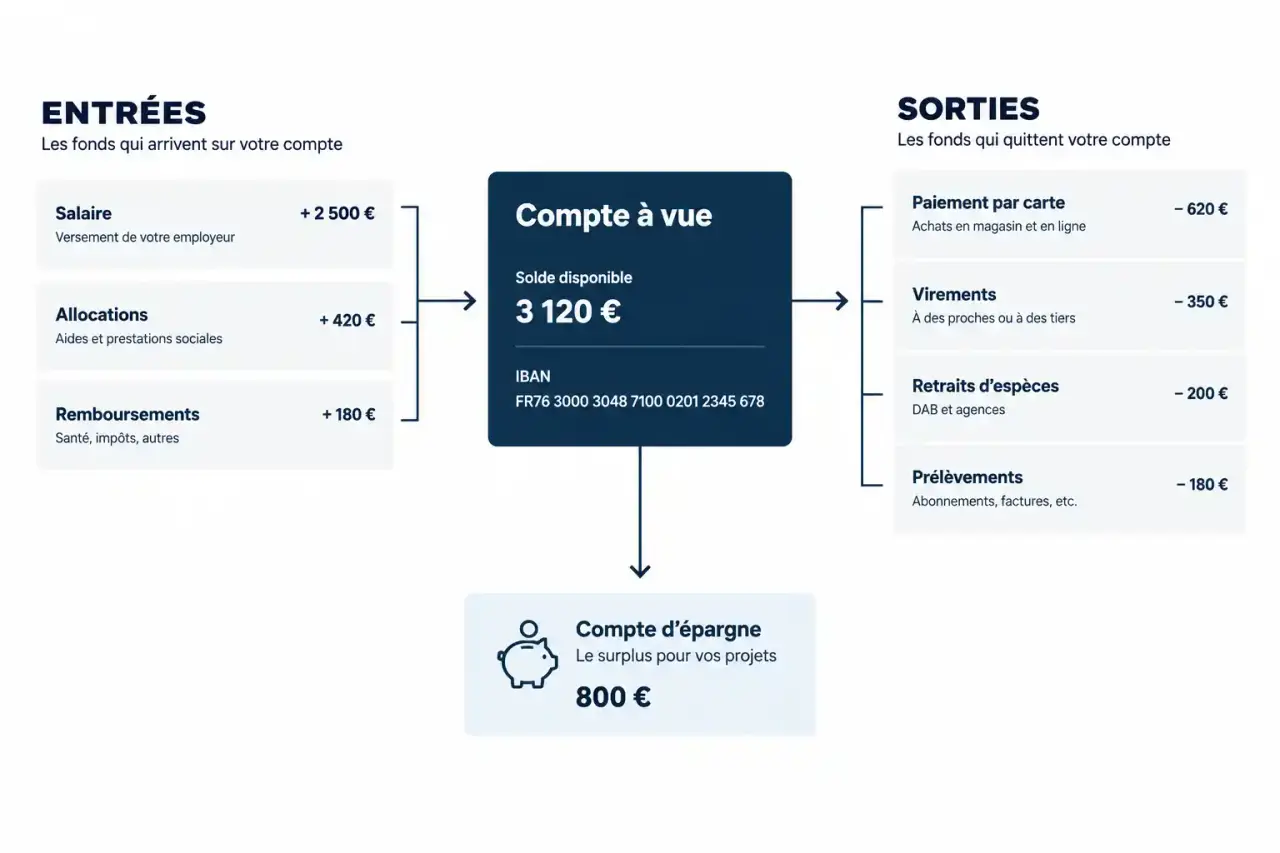
Ce qui définit ce compte, c'est la disponibilité immédiate des fonds : aucune restriction particulière ne s'applique à l'argent qui s'y trouve. Cette liquidité a une contrepartie, que nous détaillons plus bas : le compte est généralement peu ou pas rémunéré.
Le tableau pour s'y retrouver
| Type de compte | Usage principal | Disponibilité | Rémunération |
|---|---|---|---|
| Compte à vue | Dépenses et revenus quotidiens | À tout moment | Faible ou nulle |
| Compte courant | Même usage, terme plus courant en France | À tout moment | Faible ou nulle |
| Compte de dépôt | Même usage, appellation fréquente en France | À tout moment | Faible ou nulle |
| Compte d'épargne | Mettre de l'argent de côté | Selon les conditions du compte | Possible |
Comment un compte à vue fonctionne au quotidien
Le principe est un circuit simple : les revenus arrivent sur le compte, puis les dépenses en sortent. Vous pouvez y faire verser votre salaire (on parle de domiciliation des revenus), payer par carte bancaire, effectuer des virements, retirer des espèces et mettre en place des prélèvements pour vos factures régulières.
Solde, extraits de compte et IBAN
Chaque opération modifie le solde. Les extraits de compte recensent les entrées, les dépenses et le solde récent : les consulter régulièrement est le moyen le plus simple de repérer une dépense oubliée ou un frais inattendu. Le compte est identifié par un numéro unique, l'IBAN (International Bank Account Number). Un IBAN belge commence par BE, suivi de 14 chiffres, soit 16 caractères au total : 2 lettres et 14 chiffres. C'est ce numéro que vous communiquez à votre employeur ou à un créancier pour recevoir de l'argent.
Un compte pensé comme un filet de sécurité
Une image aide à bien le calibrer : le compte à vue fonctionne comme un filet tendu sous vos dépenses courantes. Il doit être assez large pour amortir les prélèvements du mois sans que le solde ne passe dans le rouge, mais il n'a pas vocation à retenir tout ce qui tombe. Concrètement, repérez le montant de vos charges fixes (loyer, abonnements, assurances), gardez cette somme plus une marge sur le compte, et dirigez le surplus vers l'épargne. Un filet trop serré expose aux incidents de paiement, un filet surdimensionné laisse dormir de l'argent qui ne rapporte rien.
Compte personnel, compte commun, procuration : quel type choisir ?
Le compte personnel
Il n'a qu'un seul titulaire, qui est le seul à pouvoir en disposer librement. C'est la formule la plus courante pour gérer ses propres revenus et dépenses, et elle convient aussi à un étudiant ou à un jeune actif qui démarre.
Le compte commun
Il est détenu par plusieurs titulaires, ce qui facilite la gestion des finances communes d'un couple ou d'une colocation. Chaque co-titulaire peut réaliser des opérations. Le contenu consulté n'indique pas de nombre maximal de titulaires, et il convient de vérifier auprès de la banque les règles précises de fonctionnement.
Le compte avec procuration
Une procuration permet à une autre personne, le mandataire, d'utiliser le compte sans en être nécessairement titulaire. Elle est utile pour aider un proche à gérer ses démarches. Le titulaire reste propriétaire du compte et peut en principe retirer cette autorisation.
Frais et rémunération : ce que le compte coûte et ce qu'il rapporte
L'utilisation d'un compte à vue peut entraîner des frais : tenue de compte, carte bancaire, retraits, virements ou incidents. Ils varient d'une banque à l'autre et figurent dans les conditions tarifaires et dans la convention de compte. Avant de choisir, comparez les tarifs et les services inclus en fonction de votre profil : un utilisateur qui retire souvent des espèces n'a pas les mêmes besoins qu'un autre qui ne paie qu'en ligne. Un comparateur de comptes à vue ou une simulation de tarifs permet de chiffrer l'écart sur une année.
Côté rendement, ne comptez pas sur ce compte : il est généralement peu ou pas rémunéré. Avec l'inflation, l'argent qui y dort perd peu à peu de son pouvoir d'achat. D'où l'intérêt de garder sur le compte à vue ce qui sert aux dépenses du mois et de placer le reste sur un compte d'épargne, où une rémunération est possible, au prix d'une disponibilité parfois moins souple.
Ouvrir un compte à vue : conditions et démarches
L'ouverture d'un compte bancaire individuel passe par plusieurs étapes. La banque commence par vérifier votre identité, en agence ou en ligne. Vous présentez une pièce d'identité, déposez votre signature et acceptez la convention de compte, qui fixe les conditions d'utilisation et les tarifs. La banque décide ensuite d'accepter ou non la demande.
Votre situation juridique compte : un majeur ouvre son compte lui-même, tandis que le mineur émancipé, le majeur protégé et l'enfant mineur relèvent de règles distinctes, avec parfois l'intervention d'un représentant légal. En France, l'ouverture donne lieu à une déclaration au fichier Ficoba, mentionnée par Service-Public.fr. Une fois le compte ouvert, vous recevez votre IBAN, que vous pouvez retrouver sur vos extraits de compte ou dans l'espace en ligne de votre banque.
Si vous hésitez entre plusieurs établissements, lisez attentivement la convention avant de signer, puis comparez les offres sur trois critères : le coût annuel, les services réellement utiles et la facilité d'accès, en agence ou en ligne.