Meilleure banque pour un compte joint : deux cartes gratuites ou des services qui valent leur prix ?
Pour un compte joint utilisé au quotidien, Fortuneo et BoursoBank méritent d’être comparées en priorité si vous recherchez des frais réduits. Monabanq constitue une piste sans condition de revenus, tandis que Revolut et N26 intéressent surtout les adeptes de la gestion mobile. Le bon choix dépend toutefois de vos deux cartes, des conditions de gratuité et de votre besoin de déposer des chèques ou des espèces.
Les banques à comparer selon votre usage du compte joint
Il n’existe pas de meilleure banque pour un compte joint dans l’absolu : une offre avantageuse pour un couple qui paie tout par carte peut être contraignante pour des colocataires utilisant rarement leur compte. La sélection suivante privilégie l’adéquation aux usages plutôt qu’un classement artificiel.
| Banque | Profil à privilégier | Atout principal | Point à vérifier |
|---|---|---|---|
| Fortuneo | Deux utilisateurs réguliers des cartes | Cartes gratuites sous conditions | Activité exigée pour chaque carte et revenus selon la gamme |
| BoursoBank | Clients souhaitant regrouper leurs services | Gestion en ligne des dépenses communes | Comptes individuels préalables et conditions des cartes |
| Monabanq | Revenus modestes ou irréguliers | Absence de condition de revenus et dépôt de chèques en réseau partenaire | Abonnement et coût total des deux cartes |
| Hello bank! | Besoin de services liés à un réseau bancaire | Lien avec le réseau BNP Paribas | Opérations accessibles en agence et conditions d’usage |
| Revolut | Gestion mobile et dépenses à l’étranger | Fonctionnalités de suivi et de partage | Abonnement, cartes et limites de change ou de retrait |
| N26 | Deux utilisateurs déjà équipés de comptes personnels éligibles | Compte joint gratuit piloté dans l’application | Éligibilité et coût des cartes physiques |
Pour deux cartes utilisées chaque mois, commencez par Fortuneo et BoursoBank. Pour éviter un critère de revenus, examinez Monabanq, en acceptant un abonnement. Si votre priorité est le mobile, confrontez Revolut et N26 aux services réellement nécessaires : les chèques et les espèces peuvent changer la décision.
Les tarifs et conditions commerciales évoluent. Avant de souscrire, vérifiez la brochure tarifaire et les conditions particulières du compte joint : une offre individuelle ne s’applique pas automatiquement à deux cotitulaires.
La gratuité se juge sur deux cartes et une année entière
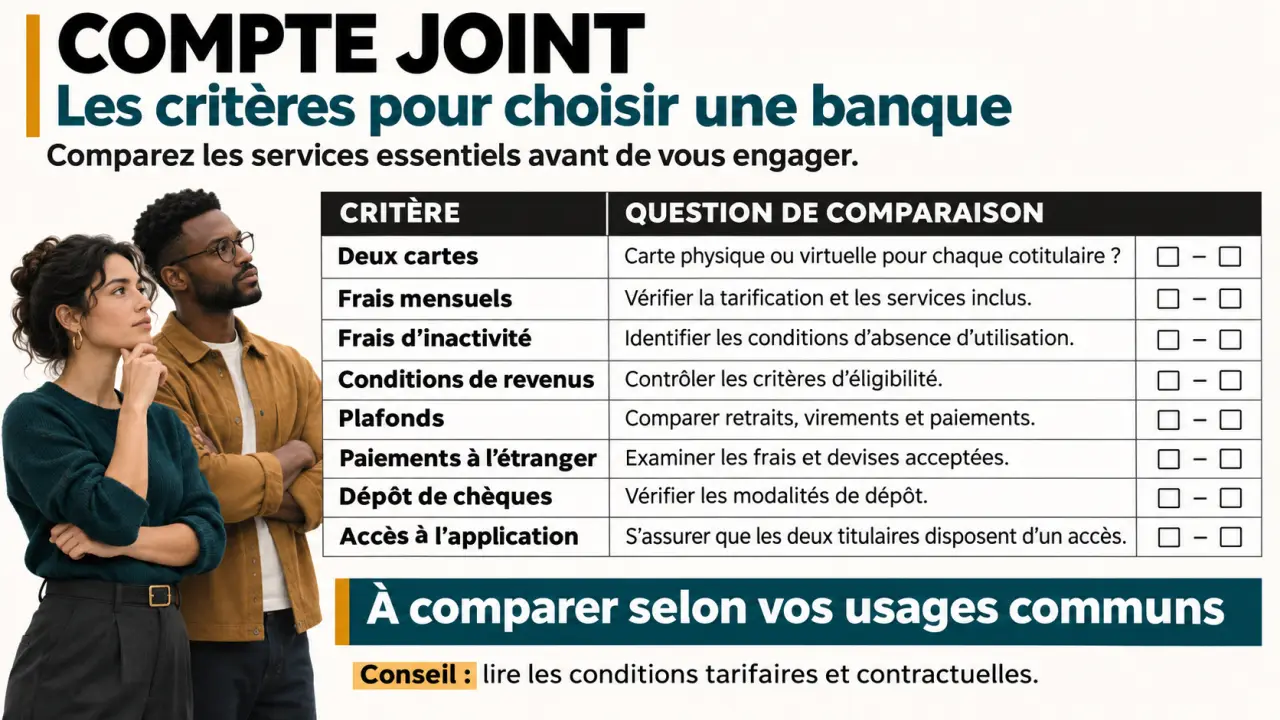
Un compte gratuit n’est pas nécessairement un compte avec deux cartes physiques gratuites sans contrainte. Il faut distinguer la tenue de compte, la cotisation de chaque carte et les frais déclenchés par l’absence d’utilisation. L’absence de condition de revenus ne signifie pas non plus absence de frais.
Les frais qui peuvent renverser le comparatif
Finance Héros mentionne chez Fortuneo des frais de 9 € par mois en cas d’inactivité. Pour Hello bank!, une facturation de 3 € en cas de non-utilisation mensuelle de la carte est également indiquée. Vérifiez la carte concernée, l’opération exigée et la facturation éventuelle pour chacun : un compte réservé aux prélèvements peut mal convenir à une gratuité conditionnée aux paiements par carte.
Les tarifs cités pour Monabanq divergent : Finance Héros évoque des offres à partir de 2 € par mois, tandis que Le Parisien indique de 3 € à 12 € par mois. Ces montants ne permettent pas de garantir le prix actuel d’un compte joint équipé de deux cartes. Demandez le coût exact de la formule retenue, options comprises.
Revenus, plafonds et promotions : comparer à périmètre égal
Pour la Gold de Fortuneo, Le Parisien mentionne 2 700 € de revenus nets mensuels à deux. Cette condition doit être confirmée pour l’offre visée. Côté plafonds, Hello One Duo annonce jusqu’à 1 000 € de paiements mensuels et 400 € de retraits hebdomadaires par carte : des limites à confronter à votre budget réel.
Comparez le coût annuel hors prime : abonnement, deux cartes, inactivité et opérations exceptionnelles. Les promotions citées, jusqu’à 280 € chez Monabanq ou 250 € chez Fortuneo, restent conditionnelles. Elles ne doivent pas compenser durablement une formule mal adaptée.
Les services qui font vraiment la différence au quotidien
Pour un couple, deux accès personnels à l’application, des notifications et des virements simples sont souvent plus utiles qu’une carte haut de gamme. Vérifiez aussi les plafonds modifiables, les cartes virtuelles et l’autorisation systématique. Pour voyager, comparez séparément paiements en devises, retraits, change et assurances : ces services ne suivent pas toujours les mêmes règles.
Si vous recevez des chèques ou manipulez des espèces, vérifiez précisément le circuit de dépôt. Un réseau partenaire n’autorise pas nécessairement toutes les opérations dans toutes les agences. Contrôlez les frais, les délais et les justificatifs éventuels avant de choisir une banque uniquement pour ce service.
Pensez au compte joint comme à un corridor entre vos comptes personnels et vos factures : seuls les fonds destinés aux dépenses communes doivent y transiter. Programmez les versements avant le premier prélèvement du mois, gardez une petite réserve et évitez d’y faire passer vos achats personnels. Ce circuit rend immédiatement visibles un versement manquant ou une facture inhabituelle, sans exposer tout votre budget individuel.
Pour une colocation, vérifiez le nombre de cotitulaires autorisés et la procédure de départ d’un occupant. Pour une offre environnementale, comparez aussi le prix : Helios est présenté à 3 € par mois et par personne, et Green-Got de 6,90 € à 12,90 € par mois, avec un dépôt minimal de 30 €. Ces montants doivent être confirmés pour la formule commune choisie.
La solidarité bancaire impose quelques garde-fous
Un compte joint dispose d’un IBAN commun. Chaque cotitulaire peut généralement effectuer seul les opérations prévues au contrat, sans être marié à l’autre. Cette autonomie s’accompagne d’une responsabilité solidaire : la banque peut demander à l’un le remboursement de la totalité d’un découvert, même si l’autre en est à l’origine.
Un chèque impayé peut également avoir des conséquences pour les deux titulaires. Demandez à la banque les règles applicables à la désignation d’un responsable des incidents sur chèques. Une carte à autorisation systématique aide à contrôler les dépenses, mais ne supprime pas tous les risques liés aux prélèvements ou aux opérations différées.
En cas de séparation, cesser d’utiliser le compte ne suffit pas. Prévenez la banque par écrit pour demander la désolidarisation selon sa procédure et faites préciser sa date d’effet. Les dettes antérieures restent à régler. La clôture nécessite généralement l’accord de tous les cotitulaires, le traitement des opérations en cours et la restitution des moyens de paiement.
Le compte indivis fonctionne différemment : les opérations nécessitent en principe l’accord de tous, sauf mandat. En cas de décès, le fonctionnement du compte joint dépend notamment de la convention et d’une éventuelle opposition des héritiers. Ne considérez pas automatiquement tout le solde comme appartenant au survivant.
Ouvrir le compte adapté, ou choisir une solution moins engageante
Avant l’ouverture, fixez vos règles : dépenses acceptées, contribution égale ou proportionnelle aux revenus, réserve minimale et traitement d’un dépassement. Pour des associés, vérifiez plutôt les solutions professionnelles adaptées à l’activité : un compte joint personnel n’a pas vocation à les remplacer.
- Confirmez votre éligibilité : résidence, majorité, revenus éventuels et comptes individuels préalables.
- Préparez les justificatifs demandés : identité et domicile de chacun, ainsi que revenus ou informations fiscales selon l’établissement.
- Relisez la convention : deux cartes, plafonds, découvert, frais et modalités de sortie.
- Activez progressivement : effectuez le versement initial demandé, puis installez les virements et prélèvements communs.
Pour partager seulement quelques dépenses, une application comme Tricount permet de calculer les remboursements sans ouvrir de compte bancaire commun. Un coffre partagé peut faciliter une cagnotte, mais ne garantit ni cotitularité juridique ni paiement des factures. Choisissez le compte joint si vous avez besoin de payer ensemble régulièrement, pas uniquement de savoir qui doit rembourser qui.